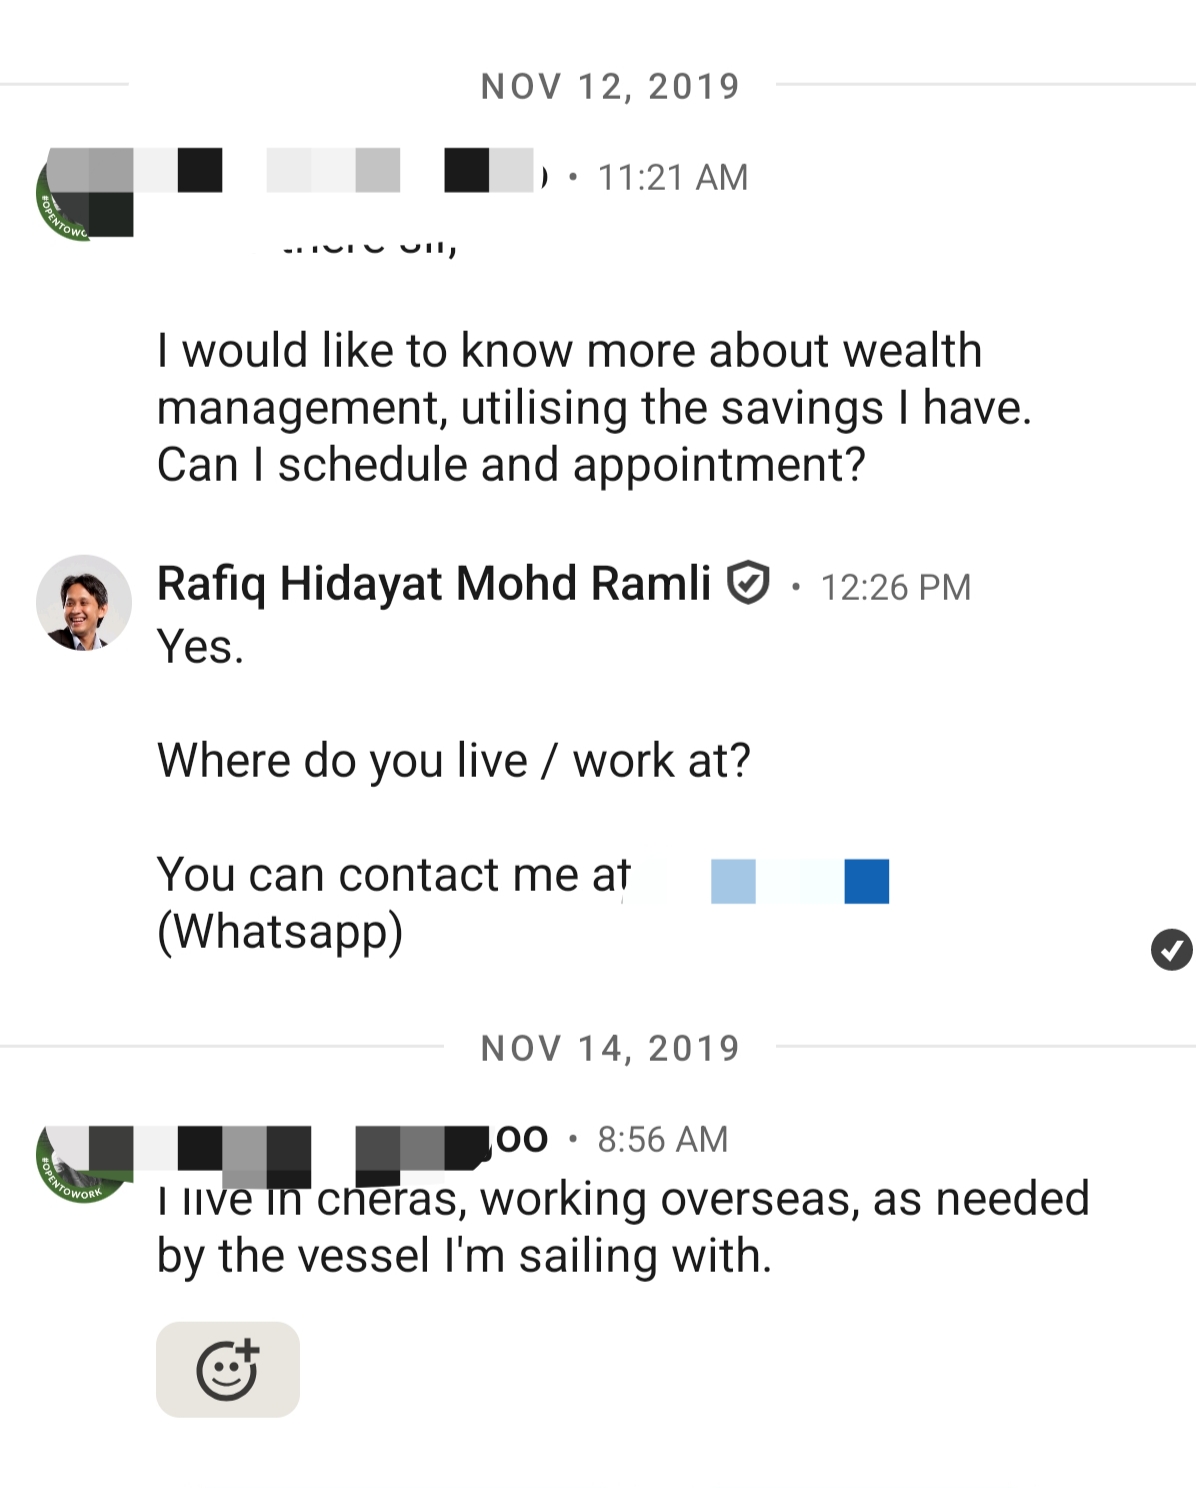
12 November 2019, aku dapat mesej daripada seseorang yang nak jumpa untuk tanya pasal wealth management.
Random sebab aku bukannya aktif sangat dekat LinkedIn. Nak kata selalu post pun tak. Lagi-lagi tahun 2019 tu.
Tiba-tiba ada orang tak dikenali nak jumpa.
Kami berjumpa pada bulan yang sama. Aku explain pasal financial planning, dan dia setuju untuk jadi klien aku.
Sejak tu, aku kenal dia dari zaman bujang, kemudian bertunang. Dia kenalkan tunang dia dekat aku. Lepas tu kahwin, dan sekarang dah ada seorang anak lelaki yang makin membesar.
Semalam, kami jumpa lagi.
Kali ni dia cerita pasal kos pindah rumah yang dah mencecah hampir RM200,000. Cerita pasal anak dia. Cerita pasal wife dia yang dah habis Master’s dan nak mula bekerja semula.
Dia juga berkongsi pengalaman melalui Selat Hormuz ketika perang dah bermula.
Bila dengar cerita dia, aku terfikir betapa banyak perubahan yang berlaku dalam hidup seseorang sepanjang hampir tujuh tahun.
Dulu dia bujang. Sekarang dah ada keluarga, rumah sendiri dan tanggungjawab yang jauh berbeza.
Aku masih ingat cerita dia masa mula-mula jadi klien aku dulu.
Dia ni anak yatim. Mak ayah meninggal dunia masa dia muda. Pada awalnya, kakak dia yang jaga dia dengan adik dia. Bila dia dah mula bekerja, dia pula ambil tanggungjawab menjaga kakak dan adik dia.
Dia bekerja dalam industri shipping. Income bergantung pada bila dia berlayar. Kalau tak berlayar, tak ada income.
Masa mula-mula dulu, dia ada target nak berhenti kerja umur 40 tahun.
Target dia nak kumpul RM1 juta, kemudian buka ladang kambing.
Tapi bila dah berkahwin, ada anak dan beli rumah dengan pinjaman sekitar RM1.7 juta, perspektif dia berubah, walaupun sekarang ni dia baru nak masuk umur 34 tahun dan dah ada simpanan sekitar RM600,000.
Baru-baru ni dia cakap, rasanya kena kerja sampai umur 55 tahun sebab hutang rumah belum habis bayar.
Daripada nak buka ladang kambing, sekarang dah fikir nak kerja lebih 20 tahun lagi. 😂
Tapi semalam, perbualan kami bukan sekadar pasal rumah, anak dan kerja.
Dalam keadaan dunia sekarang, dengan konflik geopolitik yang boleh memberi kesan kepada ekonomi, pasaran dan pendapatan, kami turut berbincang tentang apa yang dia perlu buat untuk memastikan kewangan keluarganya kekal kukuh.
Antara perkara yang kami bincangkan:
– Apa yang patut dibuat dengan pelaburan sedia ada.
– Bagaimana nak pastikan simpanan dan cash flow keluarga kekal mencukupi.
– Kenapa tak perlu terburu-buru membuat perubahan pelaburan hanya kerana keadaan pasaran tak menentu.
– Kenapa buat masa sekarang, lebih baik elakkan hutang baharu dan pembelian yang bukan keperluan.
Bukan sebab aku tahu apa yang akan berlaku kepada ekonomi atau pasaran.
Aku tak tahu.
Tapi kita tak perlu tahu dengan tepat apa yang akan berlaku untuk mengambil langkah berjaga-jaga.
Kalau pendapatan kita berpotensi terjejas, pastikan kita ada kecairan yang mencukupi.
Kalau pasaran turun, jangan terus panik dan jual pelaburan tanpa memahami tujuan asal pelaburan tersebut.
Kalau komitmen bulanan dah besar, jangan tambah lagi hutang untuk memenuhi kehendak yang boleh ditangguhkan.
Dan kalau kita masih ada pendapatan, gunakan peluang itu untuk mengukuhkan kedudukan kewangan, bukan semata-mata meningkatkan perbelanjaan.
Bagi aku, inilah antara perkara penting dalam financial planning.
Bukan sekadar merancang ketika semuanya berjalan lancar, tetapi bersedia apabila keadaan berubah.
Masa ekonomi baik, kita merancang bagaimana nak capai matlamat dengan lebih cepat.
Bila keadaan tak menentu, kita semak semula kedudukan kewangan dan pastikan apa yang kita dah bina tak mudah terjejas.
Matlamatnya bukan untuk mengelakkan semua risiko. Itu memang mustahil.
Matlamatnya ialah memastikan kita mempunyai pilihan apabila sesuatu yang tak dijangka berlaku.
Dan sepanjang hampir tujuh tahun aku kenal klien ni, satu perkara yang aku nampak ialah hidup dia tak pernah statik.
Daripada bujang kepada suami. Daripada suami kepada ayah. Daripada menyimpan untuk bersara awal kepada mengimbangi komitmen rumah dan keperluan keluarga.
Sebab tu perancangan kewangan bukan sesuatu yang kita buat sekali, kemudian biarkan sampai umur bersara.
Ia perlu berkembang bersama-sama kehidupan kita.
Kita tak boleh kawal semua yang berlaku di luar sana. Tapi kita boleh kawal bagaimana kita membuat keputusan kewangan berdasarkan keadaan yang kita hadapi.
Dan kadang-kadang, itulah yang paling kita perlukan untuk terus bergerak ke hadapan dengan lebih tenang.