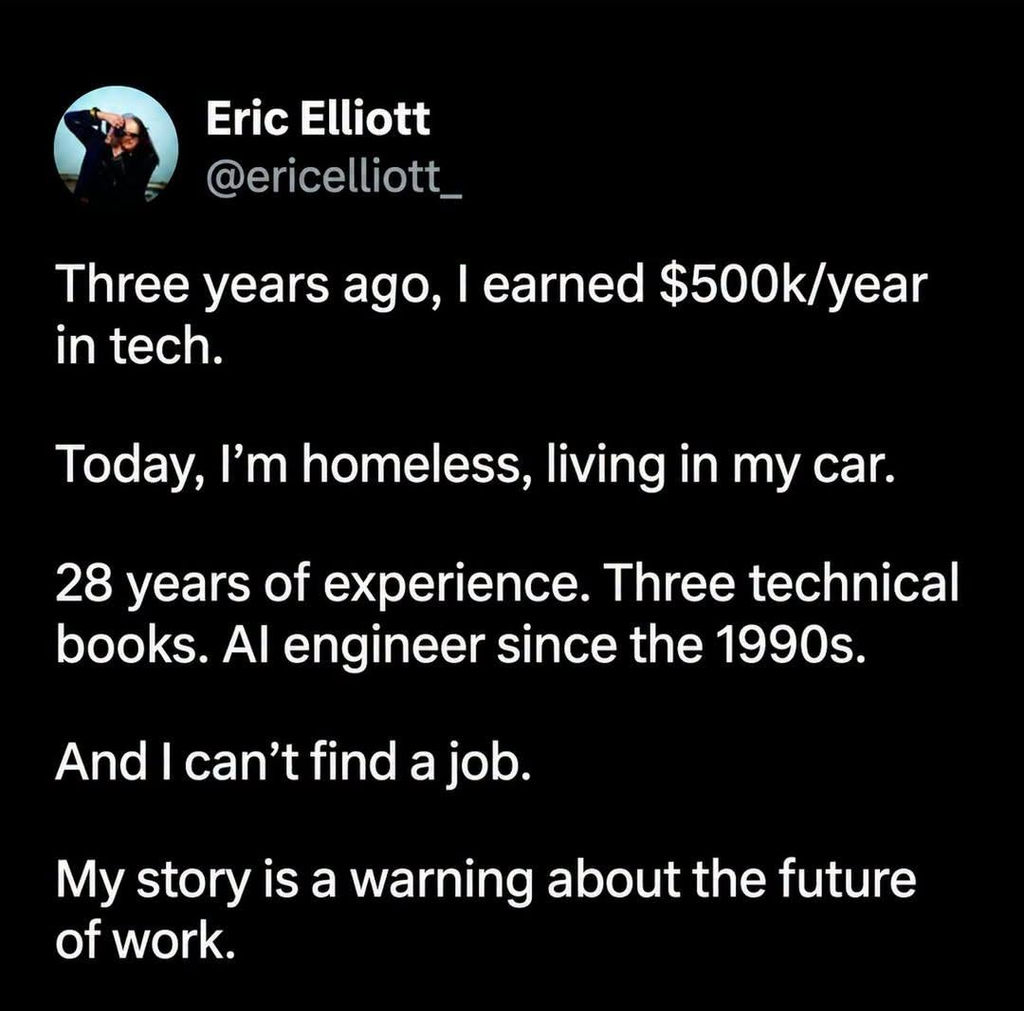
Ada satu kisah tentang Eric Elliott yang menarik perhatian aku.
Dia pernah memperoleh income sehingga USD500,000 setahun. Ada 28 tahun pengalaman profesional dan pernah menulis buku teknikal, kemungkinan berkaitan dengan AI. Tetapi sekarang, dia dikatakan hidup homeless dan tidur dalam kereta.
Dia nak berkongsi amaran tentang masa depan pekerjaan.
Aku tak nak ulas sangat tentang kisah hidup dia sebab aku tak tahu keseluruhan cerita di sebaliknya.
Tapi kisah macam ni buat aku terfikir tentang sesuatu yang lebih besar.
Kita selalu diajar macam mana nak dapatkan income. Tapi berapa ramai yang betul-betul belajar apa nak buat dengan income yang kita dapat?
Aku selalu cakap, antara cara paling mudah untuk keluar daripada kepompong kemiskinan ialah melalui pendidikan.
Pendidikan boleh membuka peluang untuk kita dapatkan pekerjaan yang lebih baik. Insya-Allah, dengan pekerjaan dan pendapatan yang lebih baik, kehidupan kita juga boleh berubah.
Tapi pendidikan dan pendapatan yang tinggi tak semestinya menjamin financial freedom.
Sebab tu aku selalu tekankan, jangan hanya fokus kepada berapa banyak duit yang kita boleh buat. Kita juga kena fikir apa yang kita buat dengan duit tersebut.
Berapa banyak kita simpan?
Berapa banyak kita laburkan?
Berapa banyak komitmen yang kita tambah?
Dan kalau suatu hari nanti income kita terhenti, berapa lama kita boleh bertahan?
Sebab income yang tinggi tak semestinya bermaksud kita kaya. Dan menjadi kaya hari ini tak semestinya bermaksud kita akan kekal kaya sampai bila-bila.
Semalam aku catch up dengan seorang klien yang bekerja di UAE.
Dia bercerita, bila dia dan suami tengok balik perjalanan kewangan mereka, sepatutnya selepas bertahun-tahun bekerja di sana, mereka dah mempunyai lebih kurang RM2 juta dalam investable assets.
Tapi jumlah tu tak tercapai.
Sekarang umur mereka dah 46 tahun. Dia mula risau yang mereka dah terlepas peluang untuk membina kekayaan sepanjang tempoh bekerja di sana.
Aku faham perasaan tu.
Tapi aku cakap dekat dia, benda yang dah lepas, kita tak boleh ubah. Daripada terus menyesali apa yang kita tak buat 10 atau 15 tahun lepas, lebih baik kita fokus kepada apa yang masih boleh kita buat hari ini.
Jadi kami mula tengok angka.
Pendapatan kasar mereka berdua sekitar AED60,000 sebulan, bersamaan lebih kurang RM66,000.
Kalau mereka boleh melaburkan 30% daripada pendapatan kasar setiap bulan, jumlahnya RM19,800.
Dengan andaian pulangan pelaburan 6% setahun, dan mengambil kira aset sedia ada sekitar RM1 juta, mereka berpotensi mempunyai kira-kira RM5 juta dalam tempoh 10 tahun.
Masa tu umur mereka 56 tahun.
Kalau mereka berhenti bekerja dan kembali ke Malaysia, dengan andaian pulangan pelaburan 6% setahun dan inflasi 4% setahun, jumlah tersebut berpotensi menyokong pengeluaran sekitar RM18,500 sebulan pada tahun pertama persaraan, dengan pengeluaran meningkat mengikut inflasi untuk mengekalkan kuasa beli sehingga umur 85 tahun.
Bukan jaminan. Ini unjuran berdasarkan andaian tertentu, dan pelan sebenar perlu mengambil kira risiko pelaburan, cukai, kos persaraan dan jangka hayat.
Tapi sekurang-kurangnya, sekarang mereka ada sasaran yang boleh diusahakan.
Kemudian dia tanya aku, kalau nak capai dalam masa lima tahun, boleh ke?
Boleh buat unjuran. Tapi kita kena faham, tempoh lebih pendek bermaksud mereka perlu menyimpan lebih banyak, bermula dengan aset yang lebih besar, atau mengambil risiko yang berbeza. Kita tak boleh mengharapkan pulangan lebih tinggi semata-mata untuk menggantikan masa yang dah berlalu.
Sebenarnya, ada satu lagi perkara yang kami bincangkan.
Pasal rumah.
Mereka baru beli rumah di UAE dan perlu membayar lebih AED6,000 sebulan. Disebabkan perubahan kerja, mereka tak boleh lagi tinggal di situ sepenuh masa.
Jadi, mereka mungkin perlu menyewa studio yang lebih dekat dengan tempat kerja baharu, dengan kos tambahan sekitar AED3,000 lebih sebulan.
Pada masa yang sama, mereka masih menanggung rumah lama di UAE, juga sekitar AED3,000 lebih sebulan. Mereka turut mempunyai sebuah rumah di Malaysia yang sekarang tak ada penyewa, dengan kos sekitar RM2,500 sebulan.
Bila tengok semua komitmen ni, aku mula bertanya: adakah semua hartanah ni masih membantu mereka mencapai matlamat kewangan, atau sebenarnya sedang melambatkan perjalanan mereka?
Kami bincangkan kemungkinan menjual rumah lama di UAE, menjual rumah di Malaysia dan menyewakan rumah yang baru dibeli.
Kalau semua langkah itu boleh dilaksanakan selepas mengambil kira baki pinjaman, kos transaksi, cukai dan keadaan pasaran, mereka berpotensi membebaskan aliran tunai sekitar RM12,500 sebulan untuk dilaburkan.
Dengan tambahan pelaburan tersebut, sasaran kewangan lima tahun mereka boleh berubah dengan ketara.
Berdasarkan unjuran kasar menggunakan pulangan 6% setahun, aset sedia ada RM1 juta dan jumlah pelaburan bulanan sekitar RM32,300, mereka berpotensi mengumpulkan sekitar RM3.6 juta dalam lima tahun.
Masih belum RM5 juta. Tapi jauh lebih baik daripada sekadar menyesali apa yang mereka tak kumpulkan sebelum ini.
Cuma, nak sampai ke tahap itu bukan sekadar jual rumah dan terus melabur.
Ada banyak perkara yang kena dinilai dahulu. Tempat tinggal, keperluan kerja, baki hutang, kos menjual hartanah, komitmen keluarga dan kesesuaian keputusan tersebut untuk jangka panjang.
Sebab tu financial planning bukan sekadar kira berapa banyak duit yang kita perlu simpan setiap bulan.
Kita kena tengok keseluruhan kehidupan dan kedudukan kewangan seseorang sebelum menentukan apa yang patut dibuat.
Sebenarnya, inilah antara perkara yang aku rasa ramai orang terlepas pandang sepanjang perjalanan kerjaya mereka.
Kita terlalu fokus untuk meningkatkan income, sampai kadang-kadang terlupa membina sistem kewangan yang boleh bertahan apabila income itu tiada.
Kita bekerja keras untuk dapatkan gaji lebih tinggi. Bila gaji naik, gaya hidup pun naik.
Dapat bonus, tambah komitmen.
Dapat kenaikan pangkat, beli kereta lebih mahal.
Dapat peluang bekerja di luar negara, tapi tak ada sasaran jelas berapa banyak kekayaan yang nak dibina sepanjang berada di sana.
Sampai satu hari, kita dah tak mampu atau tak mahu bekerja seperti dahulu.
Masa tu baru kita sedar, selama ini kita berjaya meningkatkan pendapatan, tetapi belum tentu berjaya menukarkannya kepada kebebasan kewangan.
Sebab tu bagi aku, ada beberapa perkara yang sama penting dengan membina kerjaya.
Pertama, jangan bergantung kepada satu sumber income selama-lamanya. Bina aset yang boleh menyokong kehidupan kita apabila kita tak lagi bekerja.
Kedua, jangan biarkan peningkatan pendapatan diikuti peningkatan komitmen yang sama besar.*Setiap kali pendapatan bertambah, pastikan sebahagian daripadanya digunakan untuk memperkukuh kedudukan kewangan.
Ketiga, ukur kemajuan berdasarkan kekayaan yang berjaya dibina, bukan semata-mata income yang berjaya diperoleh. Gaji besar nampak hebat, tapi berapa banyak yang tinggal selepas semua perbelanjaan?
Keempat, buat perancangan sebelum kita terpaksa membuat keputusan. Jangan tunggu hilang pekerjaan, kesihatan merosot atau industri berubah sebelum mula fikir apa yang nak dibuat dengan kehidupan dan kewangan kita.
Dan yang paling penting, jangan anggap peluang untuk membina financial freedom hanya datang ketika kita muda.
Ya, masa sangat berharga dalam pelaburan. Lagi awal kita bermula, lagi banyak masa yang kita ada untuk membina aset.
Tapi kalau kita dah berumur 40-an atau 50-an dan rasa kita tertinggal, itu bukan alasan untuk berhenti merancang.
Kita mungkin tak dapat mengubah apa yang berlaku 10 tahun lepas. Tapi kita masih boleh mengubah apa yang kita buat dalam 10 tahun akan datang.
Kisah Eric mengingatkan kita bahawa kerjaya dan pendapatan yang tinggi tak semestinya menjamin masa depan.
Kisah klien aku pula mengingatkan aku bahawa walaupun kita rasa dah terlepas banyak peluang, masih ada ruang untuk menyusun semula kewangan dan membina masa depan yang lebih baik.
Jangan hanya belajar macam mana nak buat duit. Belajar juga macam mana nak pastikan duit yang kita buat hari ini boleh membantu kita hidup dengan lebih bebas pada masa depan.
Sebab akhirnya, tujuan kita bekerja bukan untuk bekerja selama-lamanya.
Tujuan kita bekerja adalah supaya suatu hari nanti, kita mempunyai pilihan untuk berhenti.
Insya-Allah.