Ada satu benda yang aku rasa penting untuk orang faham tentang kerja seorang financial planner.
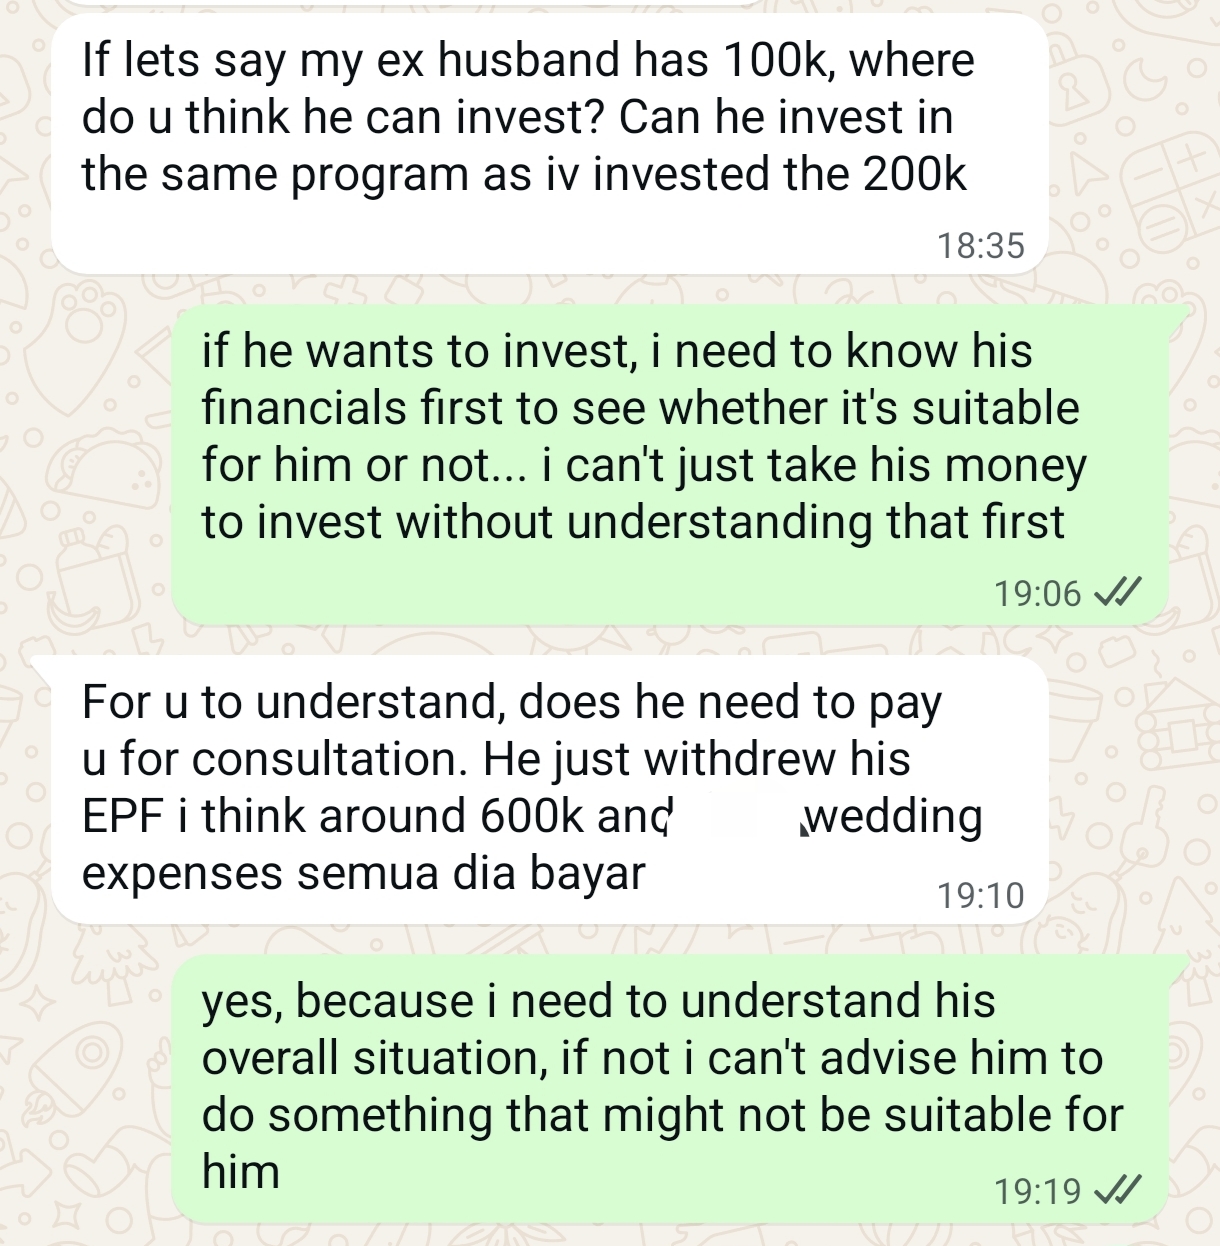
Baru-baru ni, seorang klien tanya aku sama ada bekas suami dia boleh melabur dekat tempat yang sama dengan investment yang aku pernah advise kepada dia sebelum ni.
Jawapan aku mudah.
Boleh, tapi aku kena jumpa dia dulu.
Aku kena faham keadaan kewangan dia, tengok financials dia dan assess sama ada investment tu sesuai untuk dia atau tak.
Sebab walaupun investment yang sama boleh sesuai untuk seseorang, tak semestinya ia sesuai untuk orang lain.
Daripada apa yang aku faham, bekas suami klien ni pun dah berumur lebih 55 tahun. Jadi, ada beberapa perkara yang aku perlu tahu sebelum boleh bagi apa-apa recommendation.
Pertama, berapa sebenarnya baki EPF dia sekarang?
Aku dengar angka RM600k, tapi aku tak tahu sama ada itu jumlah keseluruhan simpanan EPF dia atau masih ada baki lain dalam akaun yang berbeza.
Kedua, apa keadaan kewangan dia sekarang?
Dia masih bekerja ke? Kalau dah bersara, apa sumber pendapatan dia? Berapa perbelanjaan bulanan dia? Apa komitmen kewangan yang masih ada?
Sebab kalau dah tak bekerja, simpanan yang ada itulah yang perlu menampung kehidupan dia untuk tahun-tahun akan datang.
Kalau tersalah langkah dan duit persaraan berkurangan dengan banyak, mungkin terpaksa masuk kerja balik untuk menampung perbelanjaan.
Kalau masih ada pendapatan sekalipun, aku tetap kena tengok sama ada pendapatan tu cukup untuk menampung keperluan hidup dia.
Ketiga, aku kena tengok sama ada dia benar-benar sesuai untuk investment yang dicadangkan.
Katakan investment yang aku cadangkan kepada klien sebelum ni berada pada tahap risiko yang memerlukan pelabur mempunyai tahap kefahaman dan kemampuan kewangan tertentu.
Aku bukan sekadar nak tahu sama ada dia ada duit untuk melabur. Aku juga kena faham sama ada dia mampu menanggung risiko investment tersebut, termasuk kemungkinan kerugian.
Investment bukan sekadar isi borang, transfer duit dan tunggu untung.
Kalau nak mudah, aku boleh saja cakap, “Ya, boleh. Invest je dekat tempat yang sama.”
Tak perlu buat assessment. Tak perlu tengok financials. Tak perlu ambil masa untuk faham keadaan dia.
Boleh dapat satu lagi client tanpa perlu buat kerja tambahan.
Tapi kalau aku buat macam tu, apa sebenarnya value yang aku bagi kepada klien?
Adakah aku buat recommendation sebab investment tu memang sesuai untuk dia, atau sebab aku nak dapatkan income daripada investment tersebut?
Bagi aku, itu dua perkara yang sangat berbeza.
Aku jadi financial planner bukan semata-mata untuk dapatkan orang melabur. Tanggungjawab aku adalah untuk membantu klien membuat keputusan kewangan yang sesuai dengan keadaan dan matlamat mereka.
Sebab itulah aku perlu faham keadaan kewangan seseorang sebelum memberikan recommendation.
Aku tak boleh sekadar copy and paste recommendation daripada seorang klien kepada orang lain.
—
Aku faham, dari sudut pandangan orang luar, kena bayar professional fee untuk engage financial planner mungkin nampak macam satu kos tambahan.
Dah nak invest pun kena bayar fee lagi?
Tapi cuba fikir dari sudut yang berbeza.
Kalau seseorang pernah tersalah langkah dalam investment sampai hilang puluhan ribu, malah ratusan ribu ringgit, dan dia diberi peluang untuk membayar beberapa ribu ringgit setahun bagi mendapatkan nasihat, menilai risiko dan mengelakkan kesilapan yang boleh dielakkan, adakah dia sanggup?
Sudah tentu, membayar financial planner tak menjamin seseorang tak akan mengalami kerugian. Investment tetap ada risiko.
Tetapi proses financial planning boleh membantu seseorang memahami risiko yang diambil, menilai kesesuaiannya dan membuat keputusan dengan lebih teratur.
Dan itu ada nilainya.
Kalau bekas suami klien aku atau klien sendiri rasa tak perlu melalui proses tersebut, aku okay saja kalau mereka memilih untuk tak proceed.
Aku tak rugi apa-apa pun kalau tak jadi buat investment tu.
Aku tak perlu kejar semua peluang yang datang. Aku juga tak perlu buat sesuatu yang aku sendiri tak selesa, semata-mata nak dapatkan income.
Sebab bagi aku, tugas financial planner bukan untuk memastikan semua orang melabur. Tugas aku adalah untuk membantu orang membuat keputusan yang betul untuk keadaan kewangan mereka sendiri.
Kadang-kadang, recommendation terbaik bukanlah menyuruh seseorang melabur.
Kadang-kadang, recommendation terbaik ialah meminta seseorang berhenti sekejap, tengok keseluruhan keadaan kewangan dia dan faham apa yang sebenarnya dia perlukan sebelum buat keputusan.
Dan kalau selepas semua tu, keputusan dia adalah untuk tak melabur?
Itu pun satu keputusan kewangan yang perlu dihormati.