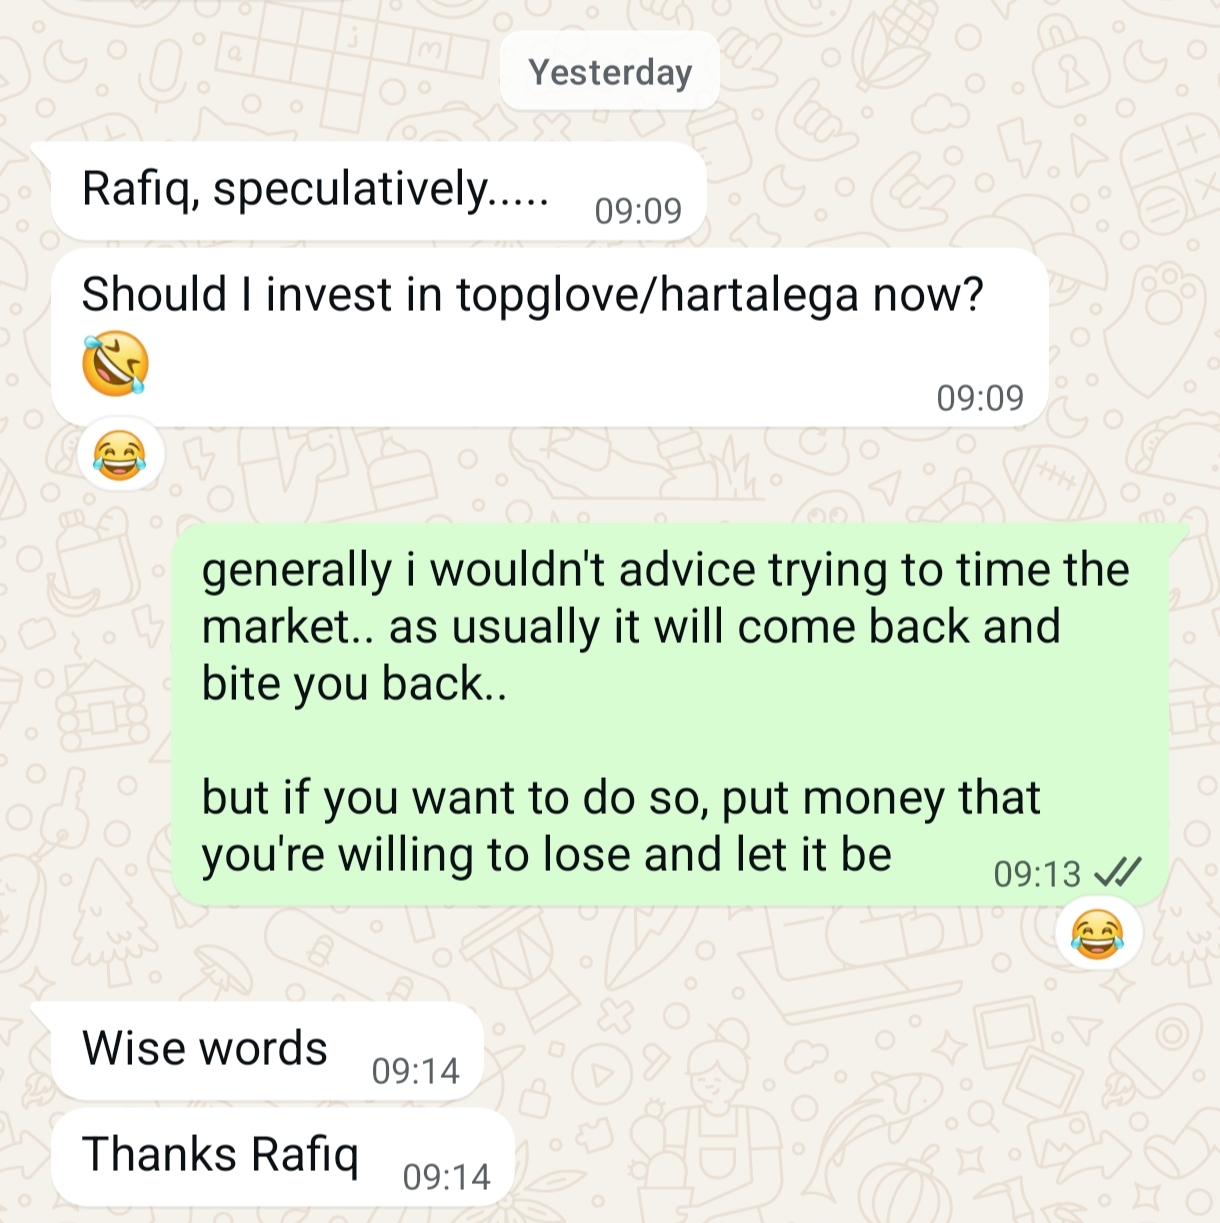
Semalam seorang klien mesej aku tanya, patut tak dia mula invest dalam satu specific saham di Bursa.
Dari segi licensing, aku tak ada expanded scope untuk advise sama ada dia patut beli saham tersebut atau tidak.
Jadi jawapan aku lebih generic.
Kalau niatnya nak time the market, especially bila kita sendiri tak ada knowledge yang cukup dan cuma nak “ambil kesempatan” daripada sesuatu situation, price movement atau market condition tertentu…
Generally, aku tak galakkan.
Tapi macam aku selalu cakap:
Your money, your decision.
Kalau dia tetap nak proceed, sekurang-kurangnya pastikan jumlah yang dilaburkan adalah jumlah yang dia sanggup kehilangan.
Sebab ramai orang awam bila bercakap tentang investment, fokus utama mereka ialah:
“Berapa banyak boleh untung?”
Sedangkan dari perspektif financial planning, aku lebih berminat nak tengok:
Macam mana kita boleh manage the upside, sambil limit the downside?
Contohnya ada satu investment yang berpotensi memberikan return 10% setahun.
Nampak menarik.
Tapi kalau dalam keadaan buruk, investment yang sama boleh mengalami drawdown 50%.
Soalan yang lebih penting bukan:
“Boleh dapat 10% tak?”
Tapi:
“Kalau jatuh 50%, aku boleh tidur malam tak?”
Sebab investment yang bagus atas kertas belum tentu investment yang sesuai untuk semua orang.
Kalau aku buat assessment, aku akan cerita pros dan cons dulu.
Kalau selepas faham kedua-duanya, klien masih selesa dengan risiko tersebut, then it’s their decision.
Tapi kalau sebenarnya dia tak ready nak terima downside itu?
Tak payah.
Letak sahaja dalam ASB, EPF, Tabung Haji atau instrumen lain yang lebih sesuai dengan risk capacity dan risk tolerance dia.
Kerja kuat.
Manage expenses.
Save lebih banyak.
Kemudian invest secara konsisten.
Investment bukan satu-satunya cara untuk bina wealth.
Malah, bagi kebanyakan orang, kemampuan untuk menyimpan lebih banyak secara konsisten jauh lebih penting kepada pencapaian financial goals berbanding sibuk mengejar extra return.
Kalau income RM5,000 dan mampu save RM500 sebulan, kemudian berjaya naikkan income dan save RM1,500 sebulan, perubahan itu sendiri dah sangat besar.
Tak perlu pun jadi stock picker yang hebat.
Sebab ultimately, financial planning bukan pertandingan siapa boleh dapat return paling tinggi.
Ia tentang:
Berapa banyak upside yang kita perlukan, dan berapa banyak downside yang kita mampu tanggung.
Jangan sampai kejar 10% return, tapi bila portfolio jatuh 50%, financial plan terus hancur.
The question you should have asked:
Bukan “Saham ni boleh naik lagi tak?”
Tapi:
“Kalau saham ni jatuh 50%, apa kesannya kepada financial plan aku?”