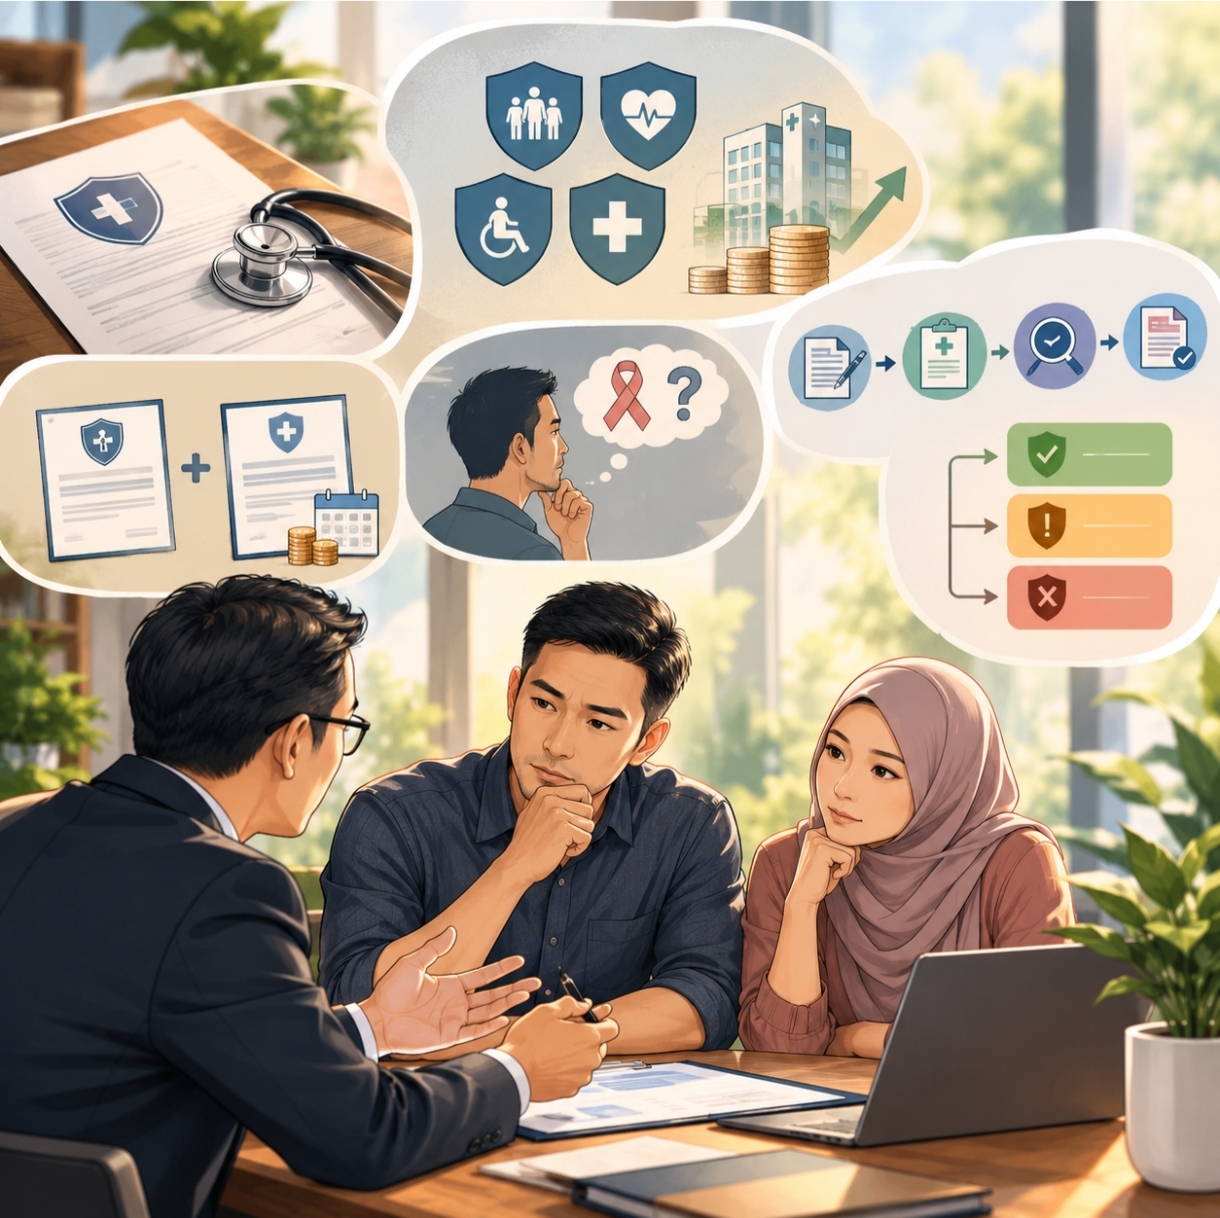
Ada seorang client bayar contribution takaful lama lebih kurang RM484 sebulan.
Coverage dia:
• Life: RM60k
• TPD: RM60k
• Critical Illness: RM60k
• Medical annual limit: RM100k
• Lifetime limit: RM1 juta
Dia nak tengok apa options yang ada kalau nak tukar polisi.
Kita bagi beberapa options.
Antara yang paling murah, contribution tak sampai RM200 sebulan, tapi medical coverage jauh lebih tinggi:
RM1 juta annual limit + unlimited lifetime limit.
Cuma ada RM500 annual co-takaful, dan life/TPD cuma RM10k.
Client interested.
Tapi ada satu isu.
Dia baru buat medical check-up sebab ada lump. Alhamdulillah, setakat pemeriksaan tu tak ada apa-apa.
Cuma dia risau:
“Kalau aku apply policy baru sekarang, nanti cancer exclude macam mana?”
So kita tak paksa dia.
Sebab sebagai financial planner, kerja aku bukan nak pastikan client ambil product yang kita recommend.
Kerja aku adalah explain process, options, pros and cons, supaya client boleh buat keputusan dengan mata terbuka.
Dalam kes ni, kita explain:
Pertama — tak perlu cancel policy lama sekarang.
Kita apply policy baru dulu.
Declare semua medical history dengan betul.
Biarkan provider buat underwriting.
Kemudian tengok apa offer yang diberikan.
Kalau tak ada exclusion dan offer tu acceptable, barulah kita tengok sama ada berbaloi untuk terminate policy lama.
Kalau cancer dikecualikan?
Client masih boleh reject offer tersebut.
Contribution yang dah dibayar untuk application baru tu akan dipulangkan mengikut proses provider.
Maksudnya, kita tak perlu buat keputusan berdasarkan andaian.
Kita tengok dulu keputusan sebenar underwriting.
Lepas tu kita bincangkan beberapa kemungkinan.
1️⃣ Maintain kedua-dua policy
Coverage lama kekal + medical coverage baru.
Tapi monthly contribution naik daripada lebih kurang RM484 kepada sekitar RM680.
Dan kena faham contribution takaful boleh berubah apabila provider buat contribution review.
2️⃣ Kekalkan policy lama sahaja
Coverage lebih rendah, tapi existing coverage kekal.
Masalahnya, kalau medical bill melebihi coverage yang ada, baki kena keluar daripada poket sendiri.
3️⃣ Ambil policy baru walaupun ada cancer exclusion
Medical coverage untuk perkara lain jauh lebih tinggi.
Cuma cancer tak covered.
Jadi client perlu faham bahawa risiko cancer itu masih ada dan perlu dirancang secara berasingan.
Dan di sinilah kita tengok pula contingency plan.
Contohnya, berapa emergency/medical fund yang dia ada?
Kalau masih bekerja, ada tak employer medical coverage?
Ada tak perlindungan lain seperti SOCSO yang boleh membantu untuk keadaan tertentu?
Dan kalau suatu hari nanti dah tak bekerja dan berlaku masalah kesihatan yang besar, adakah dia sanggup gunakan hospital kerajaan sebagai salah satu pilihan untuk mengurangkan kos?
Atau adakah dia mempunyai retirement fund yang cukup untuk menampung medical expenses tertentu?
Semua ni bukan bermaksud:
«“Tak perlu medical card, nanti pergi hospital kerajaan.”»
Bukan.
Medical insurance masih ada value.
Cuma kita kena faham bahawa medical insurance bukan satu-satunya layer dalam financial planning.
Ada insurance.
Ada employer benefits.
Ada SOCSO.
Ada emergency fund.
Ada retirement fund.
Dan ada juga pilihan healthcare yang lain.
Yang penting ialah kita tahu apa yang covered, apa yang tak covered dan apa plan kita kalau sesuatu yang kita tak harapkan berlaku.
Tak ada satu option yang “paling betul” untuk semua orang.
Setiap option ada cost, benefit dan risk masing-masing.
Dan sebab tu aku tak suka pendekatan:
“Yang ni murah. Ambil je.”
Financial planning bukan pertandingan mencari product paling murah.
Kita kena tengok:
Kalau jadi A, apa kesannya?
Kalau jadi B, apa pilihan aku?
Kalau jadi C, aku mampu tanggung tak?
Dalam kes client ni, selepas kita explain semua kemungkinan, dia decide:
“Okay, kita apply dulu. Tengok apa result underwriting.”
Itu keputusan yang rasional.
Bukan sebab kita tahu policy baru tu akan approve tanpa exclusion.
Tapi sebab kita tak perlu buat keputusan akhir sebelum kita tahu maklumat yang sebenar.
Kadang-kadang dalam financial planning, keputusan terbaik bukanlah terus memilih.
Kadang-kadang keputusan terbaik adalah mendapatkan lebih banyak maklumat dahulu.