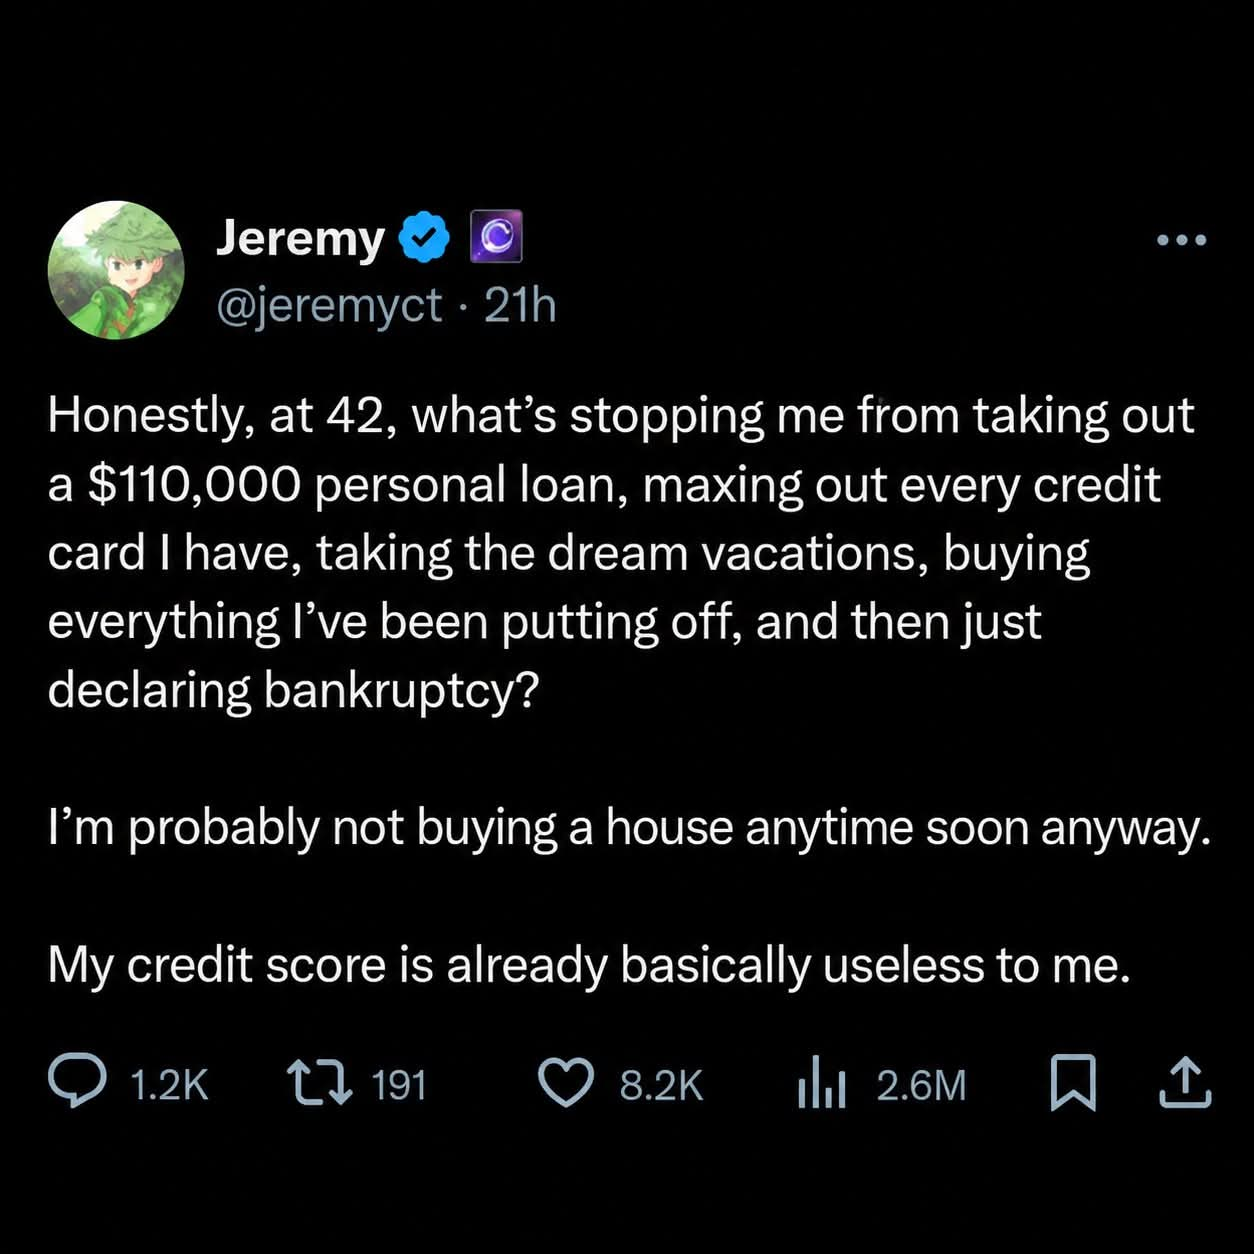
Takde.
Nothing stops you from doing so.
Umur dah 42, ambil personal loan $110,000, max out semua credit card yang ada, pergi dream vacation, beli semua benda yang selama ni kau tangguhkan…
Lepas tu declare bankrupt.
Boleh.
Cuma persoalannya bukan:
“Boleh ke aku buat?”
Persoalannya:
“Apa yang jadi lepas aku buat?”
Sebab bankruptcy bukan sekadar masalah credit score.
Bila dah bankrap, ada banyak benda dalam kehidupan kewangan kau yang tak lagi sebebas sebelum ni.
Nak buka atau aktifkan akaun bank sendiri pun secara umum perlukan kebenaran Ketua Pengarah Insolvensi.
Nak jalankan business sendiri atau masuk partnership pun perlukan kebenaran.
Nak jadi director syarikat pun ada sekatan dan perlukan kebenaran.
Nak ambil pinjaman lebih daripada RM1,000, kena disclose status bankrap kepada pemberi pinjaman.
Nak keluar negara pun secara umum perlukan kebenaran.
Dan ya, kau masih boleh bekerja.
Tapi untuk sesetengah pekerjaan atau profesion, ada sekatan tertentu.
Contohnya, kebankrapan tak menghalang seseorang daripada bekerja atau mendapatkan pekerjaan baharu secara automatik. Tapi status bankrap boleh membawa sekatan tertentu, bergantung kepada pekerjaan, profesion dan terma pekerjaan.
Dan dalam dunia sebenar, aku rasa kita kena acknowledge satu lagi benda.
Employer pun manusia.
Kalau seseorang majikan tahu calon yang dia nak ambil sedang bankrap, mungkin akan timbul persoalan:
“Kenapa dia sampai bankrap?”
“Adakah masalah kewangan dia akan mengganggu kerja?”
“Kalau kerja ni melibatkan duit, akses kepada akaun atau tanggungjawab kewangan, adakah status dia akan jadi isu?”
Bukan bermaksud majikan pasti akan reject.
Tapi kau tak boleh anggap benda ni tak memberi apa-apa kesan kepada kehidupan profesional kau.
So bila orang cakap,
“My credit score is already basically useless to me.”
Aku rasa itu bukan point yang paling penting.
Credit score bukan satu-satunya benda yang kau hilang.
Kau mungkin hilang financial flexibility.
Kau mungkin hilang pilihan.
Kau mungkin kena bergantung kepada approval orang lain untuk perkara yang sebelum ni kau boleh buat sendiri.
Dan kalau kau single, mungkin banyak daripada consequences tu kena dekat kau seorang.
Tapi kalau kau dah kahwin?
Ada anak?
Macam mana pula dengan mereka?
Sebab bila kau buat keputusan kewangan yang besar macam ni, bukan semestinya kau seorang yang akan menanggung akibatnya.
Duit yang sepatutnya digunakan untuk keluarga mungkin kena digunakan untuk menyelesaikan masalah hutang.
Lifestyle keluarga mungkin kena adjust.
Plan pendidikan anak mungkin terjejas.
Emergency fund mungkin tak lagi cukup untuk cover benda lain.
Dan kalau kau seorang business owner atau self-employed, restriction terhadap business pula boleh jadi satu lagi masalah.
Sebab tu aku tak nampak bankruptcy sebagai:
“Aku spend habis-habis sekarang, nanti declare bankrupt dan start over.”
Yes, orang boleh recover daripada bankruptcy.
Yes, bankruptcy bukan bermaksud hidup kau tamat.
Tapi ada consequences.
Dan consequences tu bukan sekadar:
“Aku tak boleh buat loan lagi.”
Ia boleh affect cash flow, pekerjaan, business, family dan pilihan hidup kau.
Jadi sebelum kau fikir:
“Apa yang menghalang aku?”
Mungkin soalan yang lebih baik ialah:
“Berapa banyak kebebasan masa depan aku sanggup korbankan untuk benda yang aku nak sekarang?”
Sebab financial freedom bukan sekadar kemampuan untuk membeli apa yang kau nak.
Kadang-kadang financial freedom sebenarnya adalah:
kau masih ada pilihan bila sesuatu tak berjalan seperti yang kau plan.