Bila kita cakap pasal cash flow, kebanyakan orang akan tengok satu benda:
Nombor.
Income RM10,000.
Expenses RM12,000.
So, cash flow deficit RM2,000.
Simple.
Tapi cash flow ada satu lagi dimensi yang ramai orang tak fokus:
TIME.
“Huh? Apa maksud kau?”
Pernah tak korang sebenarnya ada cash flow deficit, tapi masih boleh bayar semua benda?
Sebab income bulan depan akan masuk.
Bonus akan masuk.
Commission akan masuk.
Side hustle punya income akan masuk.
Atau…
guna credit card dulu.
Contohnya bulan ni income RM10k, expenses RM12k.
Short RM2k.
So RM2k tu masuk credit card dulu.
Bulan depan dapat bonus RM5k.
Bayar balik.
Nampak macam tak ada masalah.
Dan memang mungkin tak ada masalah pun, kalau duit yang kita expect tu betul-betul masuk.
Tapi sekarang tambah satu lagi benda:
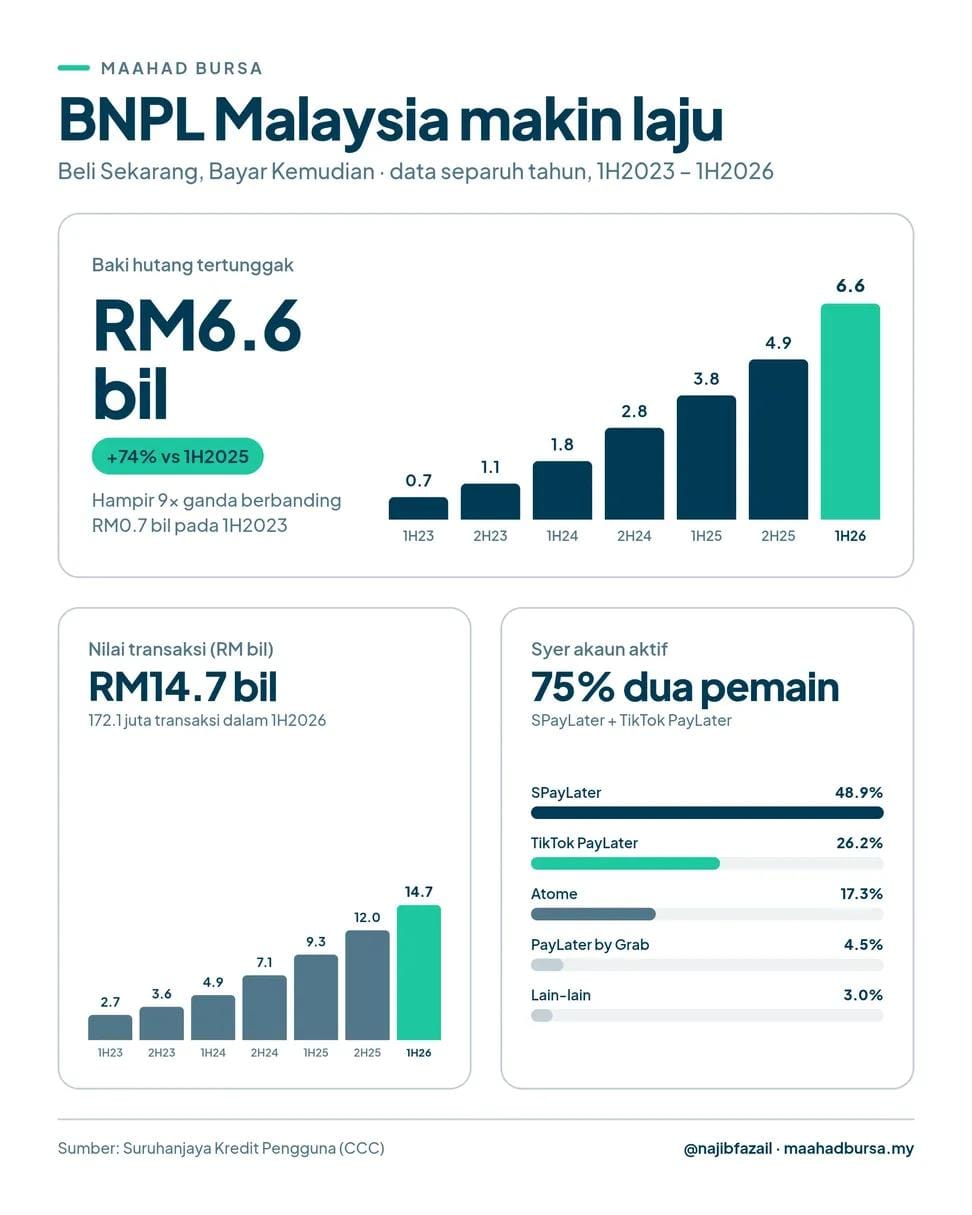
BNPL.
Barang RM1,200.
Tak cukup cash nak bayar sekarang?
“Takpe, bayar RM100 sebulan untuk 12 bulan.”
Apa yang sebenarnya berlaku?
RM1,200 tu tetap RM1,200.
BNPL tak mengubah jumlah yang kita perlu bayar.
Ia cuma mengubah timing bila duit tu keluar.
Dan bila kita mula ada banyak benda yang dibayar kemudian:
RM100 bulan ni
RM150 bulan depan
RM200 bulan depan
RM300 lagi bulan berikutnya…
Kita mungkin rasa:
“Aku masih mampu bayar.”
Sebab monthly payment nampak kecil.
Sedangkan dari sudut cash flow, kita sebenarnya sedang menolak sebahagian daripada masalah hari ini ke masa depan.
Sama juga dengan credit card.
Sama juga dengan hutang lain.
Dan ini yang menarik tentang cash flow.
Kadang-kadang masalah nombor boleh disorokkan sementara dengan mengubah timing.
Deficit hari ini → bayar kemudian.
Tak cukup cash hari ini → guna credit card.
Tak mampu bayar penuh → installment.
Tak cukup cash nak beli → BNPL.
Bonus bulan depan → harap boleh settle.
Kalau income yang kita expect memang masuk?
Okay.
Kita berjaya bridge the timing gap.
Tapi kalau bonus tak masuk?
Commission kurang?
Side hustle tak menjadi?
Business income drop?
Tiba-tiba payment yang kita push ke masa depan mula berkumpul.
Dan sekarang kita bukan sahaja ada deficit bulan ini.
Kita juga ada komitmen daripada keputusan bulan-bulan sebelumnya.
Itulah sebabnya aku tak tengok cash flow sekadar:
Income – Expenses = Surplus / Deficit.
Aku juga nak tahu:
Bila duit masuk?
Bila duit keluar?
Berapa banyak payment yang dah ditolak ke masa depan?
Dan kalau expected income tak masuk, berapa lama kita boleh bertahan?
Sebab ada beza besar antara:
“Aku boleh bayar.”
dengan
“Aku sebenarnya mampu bayar.”
Yang pertama mungkin hanya bercakap tentang timing.
Yang kedua bercakap tentang sustainability.
Dan bila kita terlalu lama menggunakan credit card, BNPL dan installment untuk menolak payment ke masa depan…
Kita mungkin bukan sedang menyelesaikan masalah cash flow.
Kita cuma sedang memindahkan masalah itu ke bulan depan.