Dua tiga bulan ni, banyak pula klien aku yang beli rumah.
Ada yang dah lama merancang nak beli rumah, tapi asyik tangguh. Sampailah satu hari, terjumpa rumah yang berkenan, harga pun nampak berbaloi, dan lokasinya pula sama dengan kawasan yang mereka dah lama menyewa.
Ada yang cuba apply housing loan, tak pasti boleh lepas atau tak. Sekali, permohonan diluluskan. Baru nak fikir apa langkah seterusnya.
Ada juga yang dah beli rumah, tapi kemudian berlaku perubahan dalam situasi pekerjaan. Jadi, timbul pula kemungkinan mereka tak dapat duduk di rumah yang baru dibeli tu.
Macam-macam situasi.
Sebagai financial planner, majoriti kerja yang aku buat sebenarnya tak ada kaitan pun dengan menjual apa-apa produk.
Lebih kepada memberikan pandangan, membantu klien melihat pilihan yang ada, memahami implikasi setiap pilihan dan akhirnya membuat keputusan yang terbaik untuk diri mereka sendiri.
Contohnya, ada seorang klien yang dah lama tangguh nak beli rumah. Bila dah jumpa rumah yang sesuai dan harganya berbaloi, mereka pun buat keputusan untuk teruskan.
Bila beli rumah, mestilah ada downpayment, kos guaman, renovation dan macam-macam lagi perbelanjaan.
Jadi, kita dah bincangkan dari mana nak keluarkan duit untuk menampung semua kos tersebut.
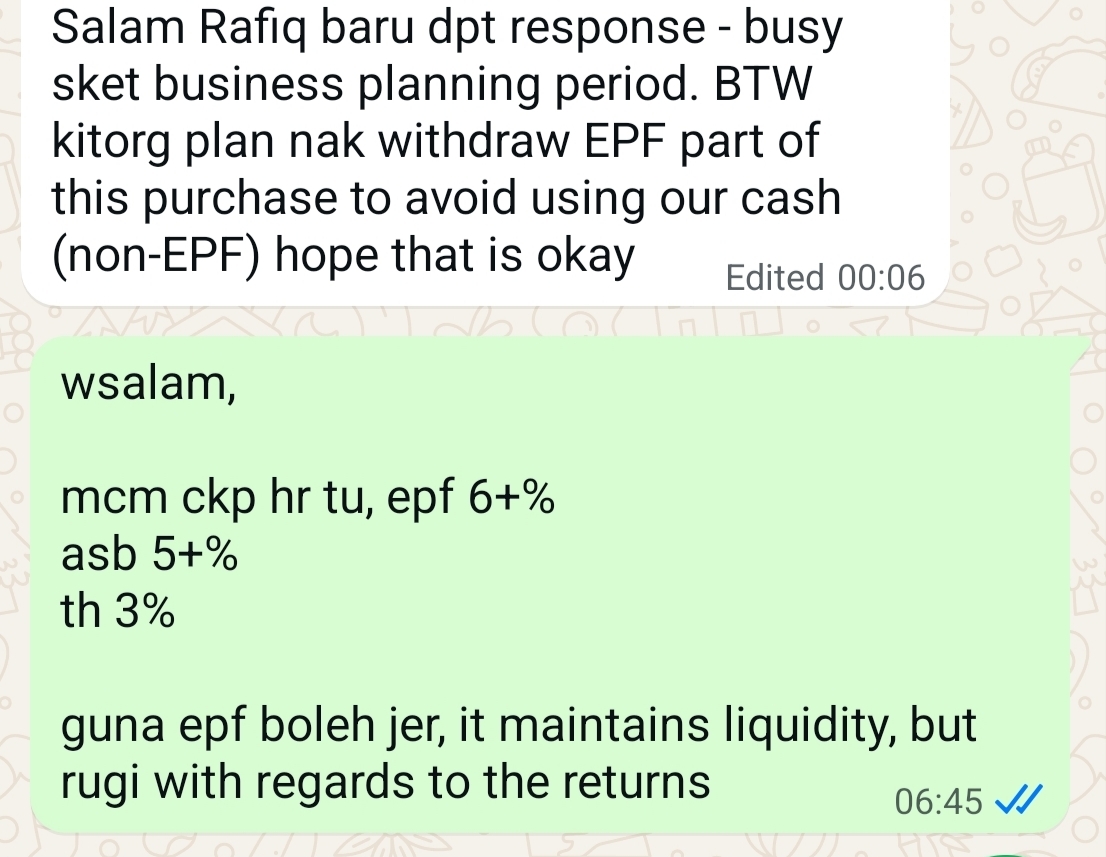
Salah satu pilihan yang mereka cadangkan ialah keluarkan sebahagian duit EPF.
Sebabnya?
Mereka nak kekalkan duit dalam cash savings dan investment supaya masih ada liquidity.
Bagi mereka, lebih baik gunakan duit EPF untuk pembelian rumah daripada mengusik simpanan dan pelaburan yang lain.
Salah ke?
Tak salah pun.
Cuma sebagai financial planner, aku kena highlight juga apa implikasi daripada keputusan tersebut.
Contohnya, berdasarkan kadar pulangan yang kita bincangkan:
– EPF: 6%+
– ASB: 5%+
– Tabung Haji: 3%
Kalau keluarkan duit EPF, memang mereka dapat maintain liquidity daripada simpanan dan pelaburan yang lain.
Tapi pada masa yang sama, mereka melepaskan potensi pulangan yang boleh dijana daripada duit EPF tersebut.
Itu yang perlu difahami.
Bukan bermaksud aku kata jangan keluarkan duit EPF. Bukan juga bermaksud cash savings mesti dikorbankan.
Kedua-duanya ada kelebihan dan kekurangan.
Akhirnya, keputusan tetap pada klien.
Aku selalu analogikan kerja financial planner ni macam Google Maps.
Kita masukkan destinasi, Google Maps akan cadangkan jalan yang paling sesuai berdasarkan maklumat yang ada.
Tapi kalau kita tak nak ikut jalan yang dicadangkan, kita nak ikut jalan lain, Google Maps tak marah pun.
Dia cuma bagitahu berapa lama masa tambahan yang kita perlu ambil kalau pilih jalan tersebut.
Lebih kurang macam tu juga kerja aku.
Aku boleh cadangkan jalan yang aku rasa lebih sesuai berdasarkan keadaan kewangan, matlamat dan keutamaan klien.
Tapi kalau klien pilih jalan lain, tak ada masalah.
Cuma aku kena pastikan mereka faham apa yang mereka mungkin dapat, apa yang mereka mungkin terlepas dan apa implikasinya dalam jangka panjang.
Sebab bagi aku, tugas financial planner bukan untuk buat keputusan bagi pihak klien.
Tugas aku adalah untuk membantu klien membuat keputusan dengan lebih jelas, berdasarkan maklumat yang mencukupi.
Kita boleh cadangkan jalan. Tapi yang pegang steering dan tentukan destinasi tetap klien.