Aku ada satu couple client, husband seorang doktor, wife pula manage operations business mereka.
Masa mula-mula engage dengan aku, mereka sebenarnya baru nak restart business.
Business pertama mereka sebelum ni tak menjadi. Sebahagian besar savings yang mereka kumpul selama ni habis digunakan dalam business tersebut.
Mereka decide untuk cuba sekali lagi. Kali ni dengan business yang sama, tapi operate sendiri. Mereka juga perlukan investors untuk bantu memulakan semula business tersebut.
Masa tu, keadaan kewangan personal mereka pun agak mencabar.
Credit cards dan personal loans dah hampir maxed out, sebahagiannya disebabkan keputusan kewangan yang kurang baik dalam business terdahulu.
Jadi, bila mula-mula kita buat financial planning, aku tak fikir pun pasal investment portfolio atau nak cari investment yang boleh bagi pulangan tinggi.
Priority pertama ialah nak stabilkan business dan pastikan kewangan personal mereka tak jadi lebih teruk.
Masa tu, fokus kita ialah:
1. Pastikan business boleh survive dan stabil.
2. Bayar diri sendiri secukupnya untuk cover family expenses dan commitments.
3. Kurangkan hutang, terutama credit cards dan personal loans.
4. Mula bina semula emergency savings.
Bila business dah semakin stabil, barulah kita boleh mula fokus kepada perkara lain.
Dan sampai sekarang pun, priority kita masih belum berubah sepenuhnya.
Antara perkara yang masih dalam progress:
1. Emergency savings sebanyak RM180k, bersamaan 6 bulan expenses. Setakat ni masih ada RM60k lagi nak cukupkan.
2. Pastikan family ada sufficient takaful protection dan medical coverage.
3. Husband masih ada gap dalam life, income replacement dan critical illness coverage. Kita sedang explore untuk arrange melalui company sebagai sebahagian daripada employee benefits.
4. Terus manage business dan personal finances supaya kedua-duanya boleh berkembang tanpa mengorbankan satu sama lain.
Satu perkara yang aku suka tentang couple ni, masing-masing ada peranan dalam menguruskan kewangan keluarga.
Husband take care of family expenses, commitments dan keperluan harian.
Wife pula lebih fokus kepada savings.
Dua-dua ada tanggungjawab masing-masing, tapi sebenarnya menuju ke arah matlamat yang sama.
Sekarang tengok pula progress kewangan mereka.
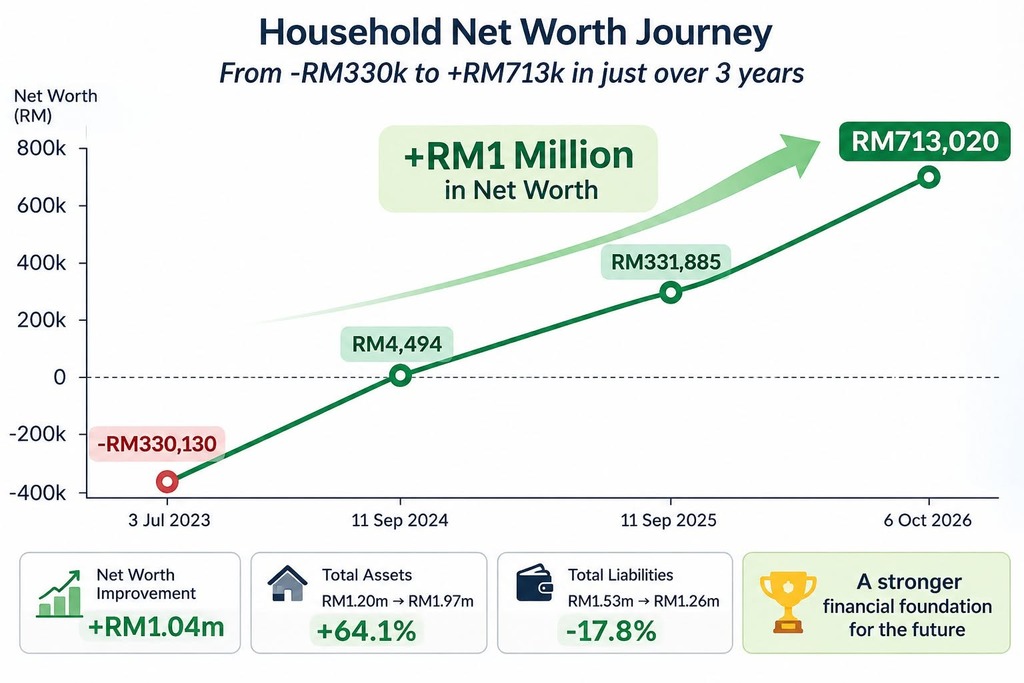
Julai 2023:
– Husband net worth: -RM436,967
– Wife net worth: RM106,837
– Combined net worth: -RM330,130
Oktober 2026:
– Husband net worth: RM339,965
– Wife net worth: RM373,055
– Combined net worth: RM713,020
Dalam tempoh lebih 3 tahun, combined net worth dah improve lebih RM1 juta!
Asset meningkat daripada RM1.2 juta kepada hampir RM2 juta.
Liabilities pula turun daripada RM1.53 juta kepada RM1.26 juta.
Tapi ada dua perkara yang menarik.
Pertama, mereka sebenarnya belum really started investing secara agresif pun!
Setakat ni, fokus lebih kepada accumulating savings melalui ASB, EPF, SSPN dan PRS.
Belum ada investment portfolio yang agresif, belum ada strategi nak kejar high returns, dan belum ada usaha nak maximise investment performance.
Kedua, angka RM713k ni pun belum termasuk valuation business mereka.
Mereka dah berjaya bina semula business selepas pengalaman buruk sebelum ni. Tapi dalam personal financial statement yang kita review, kita tak masukkan nilai business tersebut.
Of course, business tu ada investors dan bukan keseluruhan nilai syarikat milik mereka. Jadi kita tak boleh simply masukkan keseluruhan business valuation sebagai personal wealth.
Tapi sekurang-kurangnya, mereka sedang membina satu lagi aset untuk jangka panjang.
Sebahagian besar progress personal finances mereka datang daripada business yang semakin stabil, disiplin menguruskan cash flow, mengurangkan hutang dan membina semula savings.
Apa yang aku belajar daripada kes ni?
Kadang-kadang, financial planning bukan tentang macam mana nak grow your wealth.
Tapi macam mana nak recover daripada kesilapan lalu.
Macam mana nak rebuild apa yang dah hilang.
Macam mana nak elakkan daripada mengulangi kesilapan yang sama.
Dan macam mana nak bina semula financial security, satu langkah demi satu langkah.
Bukan semua orang yang datang jumpa financial planner perlukan investment strategy.
Ada yang perlukan debt management.
Ada yang perlukan cash flow management.
Ada yang perlukan protection.
Ada yang perlukan bantuan untuk stabilkan business dan personal finances secara serentak.
Sebab tu aku selalu percaya, financial planning bukan bermula dengan soalan nak invest dekat mana. Ia bermula dengan memahami kedudukan kewangan kita sekarang dan apa yang paling penting untuk diperbaiki terlebih dahulu.
RM1 juta improvement dalam net worth tu memang satu pencapaian.
Tapi bagi aku, yang lebih penting ialah mereka dah berada pada kedudukan kewangan yang jauh lebih kukuh berbanding 3 tahun lepas.
And we’re still working on it.