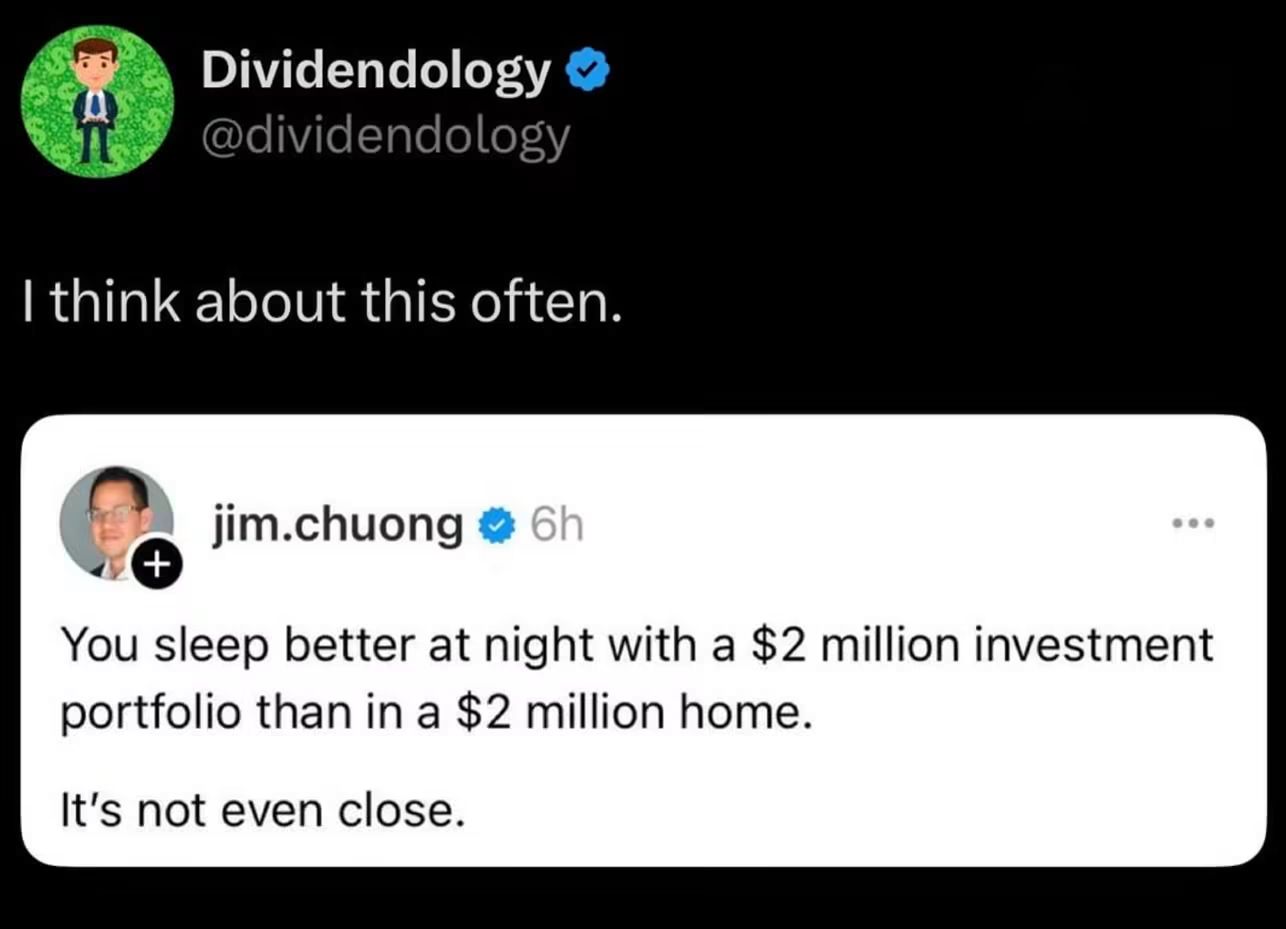
Korang kalau diberi pilihan, korang nak yang mana satu?
Senario 1:
🏠 Ada rumah sendiri bernilai RM2 juta, dah habis bayar. Tapi tak ada duit dalam bank atau simpanan lain.
Senario 2:
🏢 Masih duduk rumah sewa, tapi ada RM2 juta dalam EPF.
Kita assume dua-dua dah umur 55 tahun, tak ada hutang, dan net worth masing-masing RM2 juta. Untuk senario kedua, kita juga assume duit EPF tu boleh dikeluarkan mengikut keperluan, dan dividen boleh digunakan untuk menampung perbelanjaan.
Kalau tengok atas kertas, dua-dua sama. RM2 juta juga.
Tapi betul ke kedudukan kewangan mereka sama?
1. Nilai atas kertas tak semestinya duit yang boleh digunakan.
Untuk senario pertama, memang seronok tengok rumah sendiri bernilai RM2 juta. Rumah dah habis bayar, tak perlu risau tentang ansuran bulanan atau tuan rumah suruh keluar.
Tapi kalau tiba-tiba perlukan RM100,000 untuk kecemasan, nak dapatkan duit tu dari mana?
Nak jual rumah? Kena cari pembeli, tunggu proses jual beli selesai, kemudian kena fikir nak duduk mana pula.
Nak refinance? Itu pun tertakluk kepada kelayakan dan komitmen baharu.
Rumah tu memang aset bernilai RM2 juta, tapi tak semestinya mudah nak tukarkan sebahagian daripada nilai tu kepada wang tunai apabila diperlukan.
2. Fleksibiliti kewangan bukan sekadar berapa banyak aset yang kita ada.
Untuk senario kedua, RM2 juta dalam EPF boleh memberikan fleksibiliti yang berbeza.
Perlukan duit untuk rawatan? Nak bantu anak? Nak tanggung perbelanjaan hidup apabila tiada pendapatan? Ada sumber kewangan yang lebih mudah diakses berbanding menjual rumah.
Tapi jangan pula anggap senario kedua tiada masalah.
Kena bayar sewa setiap bulan. Tuan rumah boleh menaikkan sewa mengikut keadaan dan perjanjian, atau mungkin tak mahu sambung penyewaan. Kita mungkin terpaksa berpindah, dan kadar sewa juga boleh meningkat apabila usia semakin lanjut.
Duit RM2 juta dalam EPF pun bukan bermaksud kita boleh berbelanja sesuka hati. Kita masih perlu menguruskan pengeluaran, inflasi, pulangan pelaburan dan jangka hayat.
3. Jadi, yang mana satu lebih baik?
Jawapan aku: bergantung kepada keadaan kewangan dan keperluan masing-masing.
Kalau ada rumah sendiri RM2 juta, tetapi masih ada simpanan tunai, EPF dan pendapatan persaraan yang mencukupi, itu situasi yang berbeza daripada seseorang yang hanya ada rumah RM2 juta tanpa sebarang aset cair.
Begitu juga orang yang ada RM2 juta dalam EPF tetapi tiada rumah sendiri. Kalau pengeluaran dan pulangan tak cukup untuk menampung perbelanjaan termasuk sewa sepanjang persaraan, dia juga boleh berdepan masalah.
Sebab tu dalam perancangan kewangan, aku bukan tengok net worth semata-mata.
Aku nak tahu juga:
– Berapa banyak aset yang mudah dicairkan?
– Berapa perbelanjaan bulanan?
– Ada pendapatan persaraan yang berterusan atau tidak?
– Berapa lama aset yang ada boleh bertahan?
– Apa risiko yang mungkin timbul apabila usia semakin meningkat?
Rumah sendiri memang boleh memberikan kestabilan tempat tinggal. Aset kewangan pula boleh memberikan fleksibiliti untuk menghadapi pelbagai keadaan.
Kalau boleh, kita nak kedua-duanya.
Ada tempat tinggal yang selamat, dan pada masa yang sama ada simpanan serta aset kewangan yang mencukupi untuk menampung kehidupan.
Jangan sampai kita terlalu fokus nak kumpul aset sehingga terlupa bahawa aset itu juga perlu membantu kita menjalani kehidupan.
Sebab akhirnya, tujuan kita kumpul harta bukan sekadar nak tengok angka net worth makin besar.
Kita nak harta yang kita kumpul tu boleh menyokong kehidupan kita, termasuk apabila kita dah tak bekerja lagi.
Korang pula, kalau kena pilih satu sahaja, korang pilih yang mana? Kenapa?