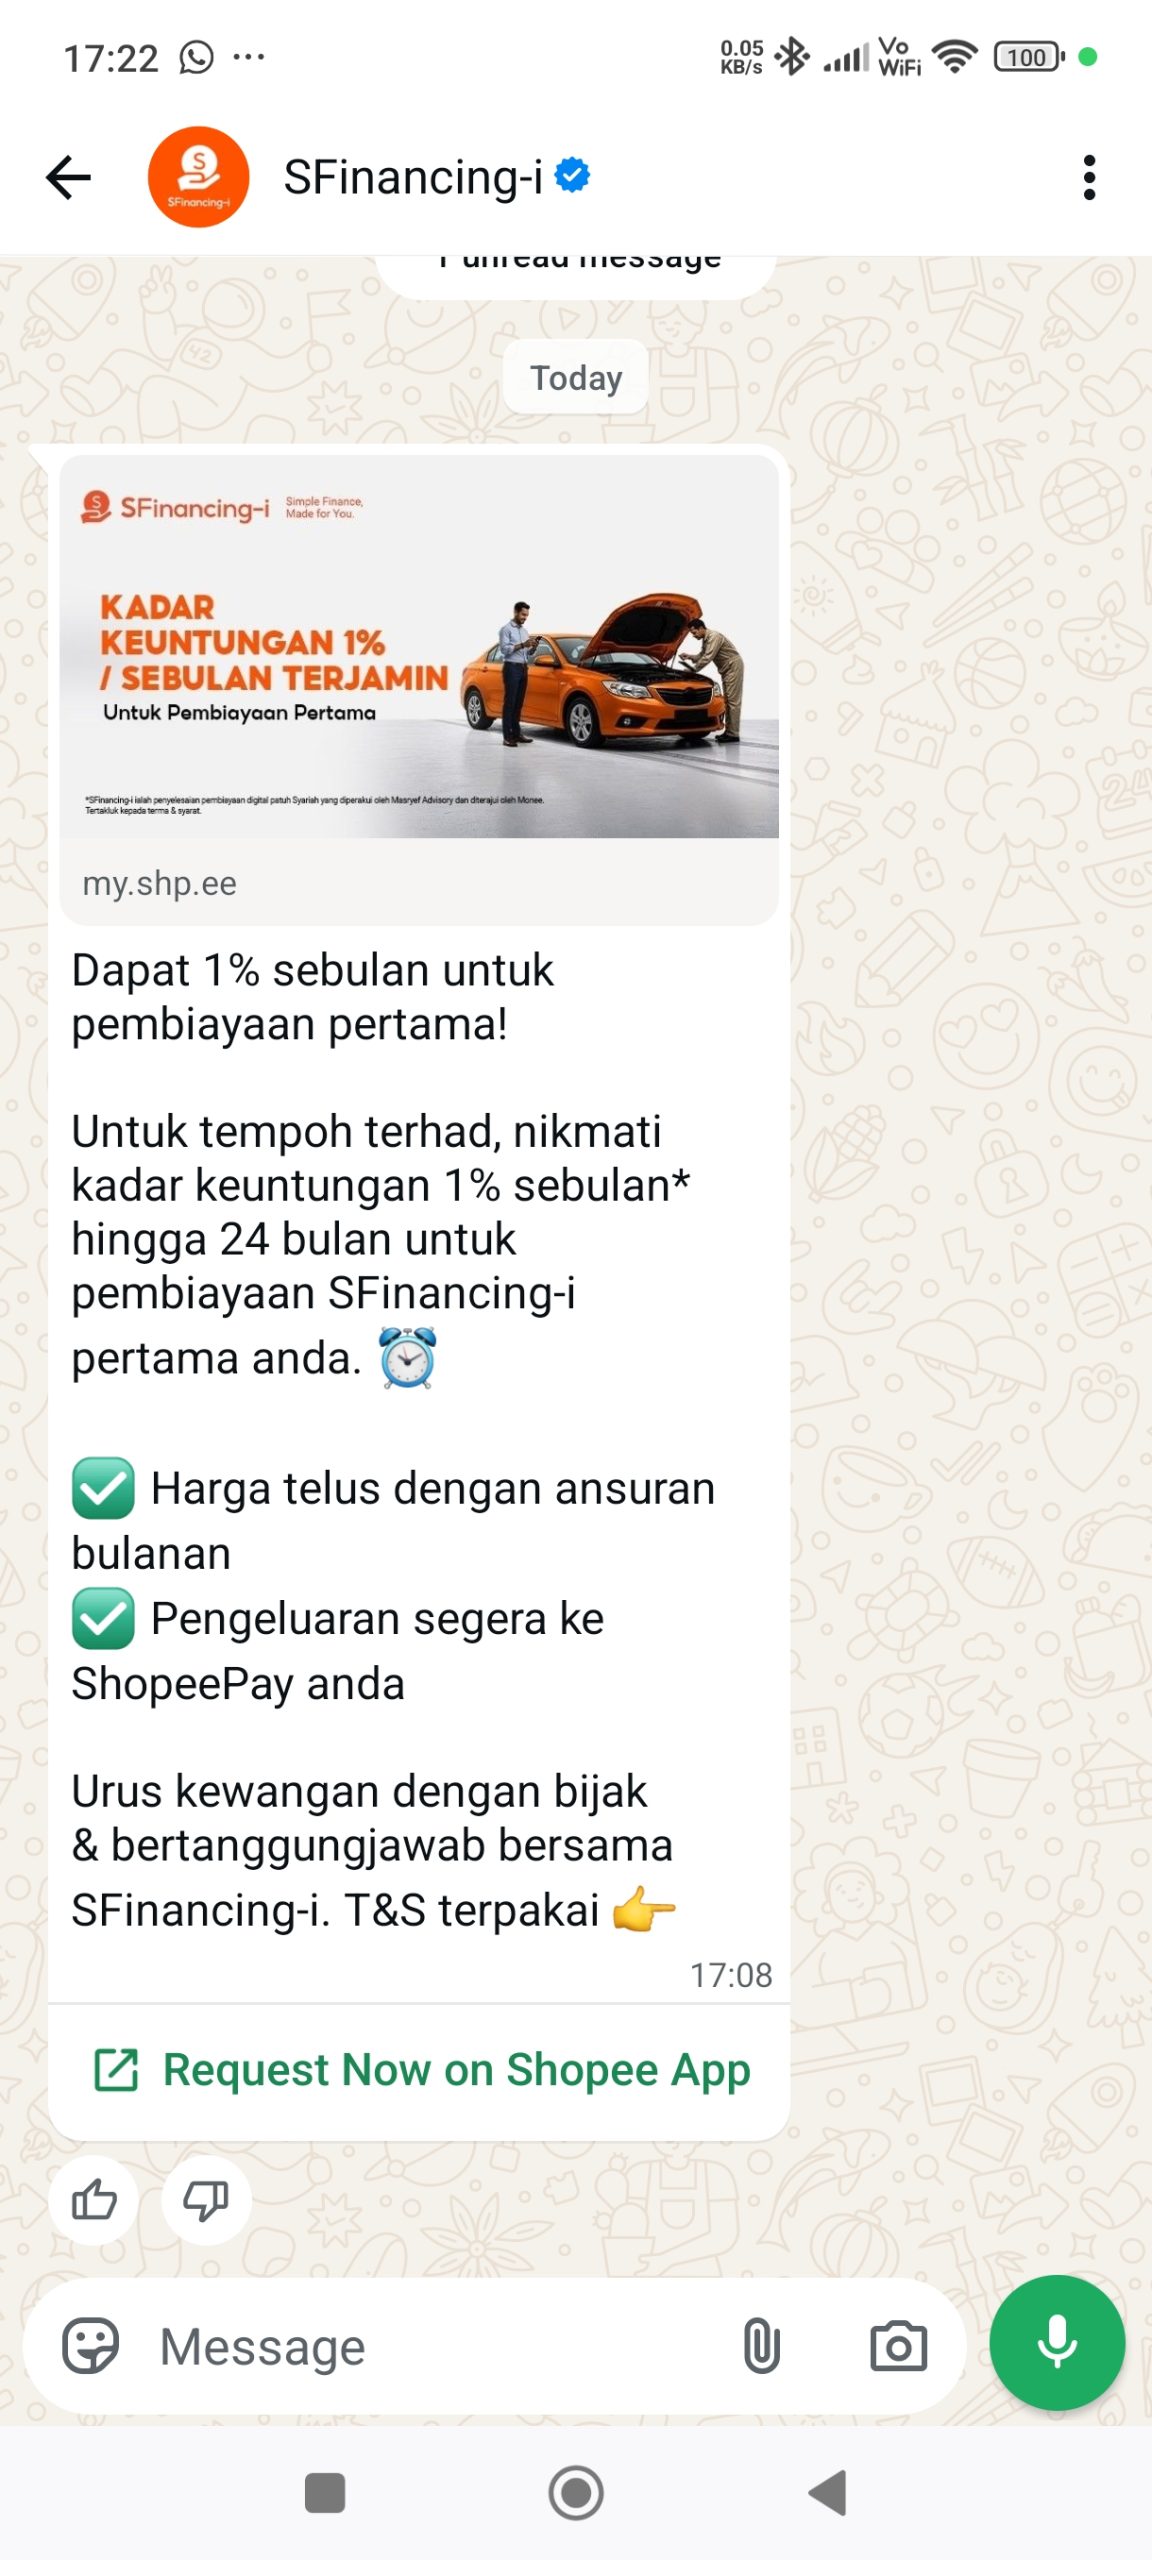
Hari ni aku dapat WhatsApp daripada sebuah syarikat pembiayaan, terus masuk ke nombor telefon peribadi aku.
Tawaran dia? Pembiayaan peribadi melalui ShopeePay dengan kadar keuntungan 1% sebulan untuk tempoh sehingga 24 bulan bagi pembiayaan pertama.
Nampak mudah. Boleh mohon terus melalui aplikasi dan duit akan disalurkan ke ShopeePay.
Inilah realiti sekarang. Nak dapatkan pembiayaan peribadi semakin mudah. Macam-macam platform dan syarikat menawarkan kemudahan untuk orang ramai mendapatkan akses kepada duit.
Tapi persoalannya, berapa ramai yang betul-betul faham apa yang diaorang ambil?
Bila nampak kadar keuntungan 1% sebulan, kita mungkin terus fikir, “Oh, 12% setahun.”
Tapi tunggu dulu.
1% sebulan tu dikira atas baki asal pembiayaan atau baki berkurangan?
Dua benda ni berbeza.
Kalau guna kaedah flat rate, keuntungan dikira berdasarkan jumlah pembiayaan asal walaupun kita dah membayar sebahagian hutang.
Kalau guna kaedah reducing balance, keuntungan dikira berdasarkan baki hutang yang masih belum dibayar.
Jadi, walaupun kedua-duanya mengiklankan kadar 1% sebulan, jumlah keuntungan yang dibayar dan kos sebenar pembiayaan boleh jadi sangat berbeza.
Sebab tu kita tak boleh tengok angka 1% tu sahaja. Kena faham kaedah pengiraan, kadar efektif tahunan dan jumlah keseluruhan yang perlu dibayar balik.
Aku bukan nak kata pembiayaan ni bagus atau tak bagus. Tanpa menyemak terma penuh, kita tak boleh buat kesimpulan tentang kos sebenar tawaran tersebut.
Tapi sebagai financial planner, perkara yang aku risaukan ialah apabila orang terlalu mudah mengambil komitmen kewangan tanpa memahami implikasinya.
Syarikat boleh memudahkan proses permohonan. Tapi bila dah ambil pembiayaan, kita yang kena bayar balik.
Masa kewangan masih okay, ansuran bulanan mungkin tak terasa sangat.
Tapi bila hilang kerja, pendapatan berkurang, kereta rosak atau ada kecemasan keluarga, komitmen yang nampak kecil tadi boleh jadi satu masalah besar.
Sebelum ambil apa-apa pembiayaan, tanya diri sendiri:
1. Aku betul-betul perlukan duit ni ke?
2. Berapa jumlah keseluruhan yang aku kena bayar balik?
3. Macam mana kadar keuntungan dikira?
4. Berapa kadar efektif tahunan sebenar?
5. Aku masih mampu bayar kalau pendapatan terjejas?
Bukan semua pembiayaan itu buruk. Ada keadaan tertentu yang memang memerlukan pembiayaan.
Tapi jangan ambil semata-mata sebab senang lulus, kadar nampak rendah atau duit boleh dapat dengan cepat.
Layak dapat pembiayaan tak bermaksud kita mampu menanggung pembiayaan tersebut.
Duit mudah dapat. Tapi nak bayar balik, duit tu kena datang daripada pendapatan kita sendiri.
Akhirnya, yang bertanggungjawab terhadap keputusan kewangan kita bukan syarikat yang menawarkan pembiayaan tersebut.
Kita sendiri.