Antara perkara yang aku tunggu setiap kali pembentangan Belanjawan adalah pengumuman berkaitan cukai pendapatan individu.
Sebagai financial planner, aku nak tahu apa perubahan yang akan memberi kesan kepada cash flow klien aku untuk tahun depan.
Dalam Budget 2027 yang dibentangkan semalam, ada beberapa pengumuman berkaitan cukai pendapatan individu yang aku rasa wajar kita beri perhatian.
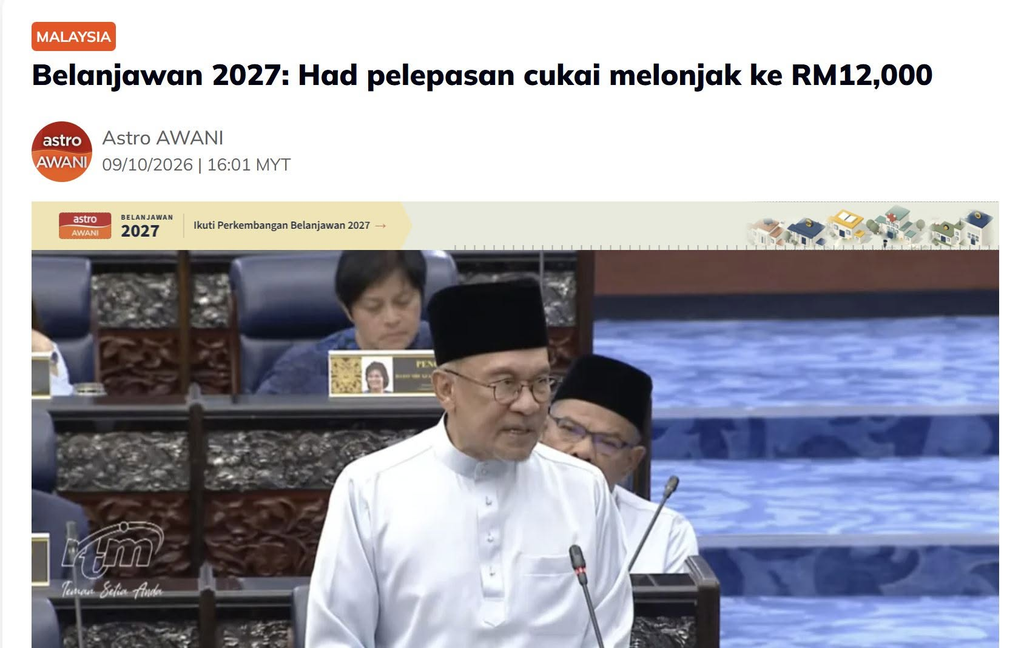
1. Pelepasan cukai individu naik daripada RM9,000 kepada RM12,000.
Ini antara perubahan yang paling menarik perhatian aku.
Kenapa?
Sebab pelepasan cukai individu ini tak pernah disemak sejak tahun 2010.
Bayangkan, dah 16 tahun jumlah pelepasan ini kekal pada RM9,000 sedangkan kos sara hidup, harga barang dan pendapatan rakyat dah berubah sepanjang tempoh tersebut.
Dengan kenaikan kepada RM12,000, pendapatan bercukai kita akan berkurang sebanyak RM3,000 berbanding sebelum ini, dengan andaian lain kekal sama.
Tapi kena faham satu perkara.
Pelepasan cukai RM3,000 bukan bermaksud kita jimat cukai RM3,000.
Penjimatan sebenar bergantung pada kadar cukai marginal yang dikenakan kepada kita.
Kalau kadar cukai marginal kita 6%, contohnya, penjimatan daripada tambahan pelepasan RM3,000 adalah RM180 setahun.
Kalau kadar marginal kita 19%, penjimatan boleh mencecah RM570 setahun, sebelum mengambil kira perubahan kadar cukai yang lain.
Nampak kecil?
Mungkin.
Tapi sekurang-kurangnya ada penambahbaikan pada pelepasan yang dah lama tak berubah.
2. Kadar cukai dikurangkan sebanyak 1% bagi dua julat pendapatan bercukai.
Kerajaan turut mengumumkan pengurangan kadar cukai untuk individu pemastautin:
• RM70,001 hingga RM100,000: daripada 19% kepada 18%.
• RM100,001 hingga RM150,000: daripada 25% kepada 24%.
Sekali lagi, jangan salah faham.
Pengurangan 1% ini bukan bermaksud keseluruhan pendapatan kita dikenakan cukai 1% lebih rendah.
Malaysia menggunakan sistem cukai progresif. Setiap bahagian pendapatan bercukai dikenakan kadar yang berbeza mengikut julat masing-masing.
Jadi, pengurangan ini hanya memberi kesan kepada bahagian pendapatan yang berada dalam julat berkenaan.
Walaupun begitu, apabila digabungkan dengan peningkatan pelepasan cukai individu, pembayar cukai yang layak akan menikmati penjimatan tambahan.
Menurut pembentangan Belanjawan, perubahan ini dijangka memberikan tambahan pendapatan boleh guna kepada kira-kira 5 juta pembayar cukai, sehingga RM1,600.
3. Pelepasan cukai turut diperluas kepada beberapa perbelanjaan lain.
Selain dua perubahan utama tadi, ada juga peluasan pelepasan cukai yang menyentuh kehidupan seharian isi rumah.
Antaranya:
• Rawatan selepas bersalin.
• Perbelanjaan penjagaan ibu bapa dan datuk nenek, bukan terhad kepada rawatan kesihatan sahaja.
• Pembelian kasut sukan.
• Yuran pengajian dan latihan kemahiran yang diperluas kepada semua bidang pengajian, serta yuran tuisyen anak.
• Langganan perisian kecerdasan buatan (AI).
• Perbelanjaan vaksinasi haiwan peliharaan dan pengambilan haiwan peliharaan angkat daripada pusat berdaftar.
Sudah tentu, kita masih perlu menunggu perincian syarat, had tuntutan dan pelaksanaan bagi setiap pelepasan tersebut.
Jangan terus anggap semua perbelanjaan ini boleh dituntut tanpa syarat.
Tapi dari sudut perancangan kewangan, peluasan ini memberi lebih banyak ruang untuk pembayar cukai merancang perbelanjaan yang memang diperlukan, sambil memanfaatkan pelepasan yang dibenarkan.
Jadi, apa pandangan aku tentang perubahan ini?
Pada aku, langkah menaikkan pelepasan cukai individu dan mengurangkan kadar cukai untuk julat pendapatan tertentu adalah langkah yang baik dari sudut mengurangkan beban cukai isi rumah.
Memang penjimatan setiap individu mungkin tak besar.
Kita tak tiba-tiba jadi kaya hanya sebab cukai turun beberapa ratus ringgit setahun.
Tapi cuba tengok dari sudut cash flow keluarga.
RM300 setahun bersamaan RM25 sebulan.
RM600 setahun bersamaan RM50 sebulan.
RM1,200 setahun bersamaan RM100 sebulan.
Mungkin tak cukup untuk mengubah kehidupan seseorang secara drastik. Tetapi ia masih boleh membantu membayar bil, menambah simpanan kecemasan atau mengurangkan sedikit tekanan kewangan keluarga.
Dan kalau kita bercakap tentang perancangan kewangan, perkara macam inilah yang kita kena beri perhatian.
Bukan hanya berapa banyak kita mampu jana, tetapi berapa banyak wang yang boleh kita kekalkan dan gunakan untuk mencapai matlamat hidup kita.
Pada masa yang sama, jangan pula kita berbelanja lebih semata-mata kerana nak mendapatkan pelepasan cukai.
Kalau belanja RM1,000 hanya untuk mendapatkan penjimatan cukai RM100, kita masih mengeluarkan RM900 daripada poket sendiri.
Pelepasan cukai sepatutnya membantu mengurangkan kos perbelanjaan yang memang perlu, bukannya menjadi alasan untuk menambah perbelanjaan yang tak diperlukan.
Akhirnya, tugas kita bukan sekadar mencari cara untuk membayar cukai yang lebih rendah secara sah.
Kita juga perlu memastikan wang yang dijimatkan itu digunakan dengan baik.
Sebab matlamat perancangan kewangan bukan untuk membayar cukai paling rendah semata-mata.
Matlamatnya adalah untuk membantu kita menggunakan sumber kewangan yang ada dengan lebih berkesan, supaya kita boleh menjalani kehidupan yang kita inginkan tanpa mengabaikan tanggungjawab hari ini dan masa depan.
Sedikit penjimatan mungkin nampak kecil.
Tetapi kalau diuruskan dengan baik, ia tetap boleh membawa perubahan.