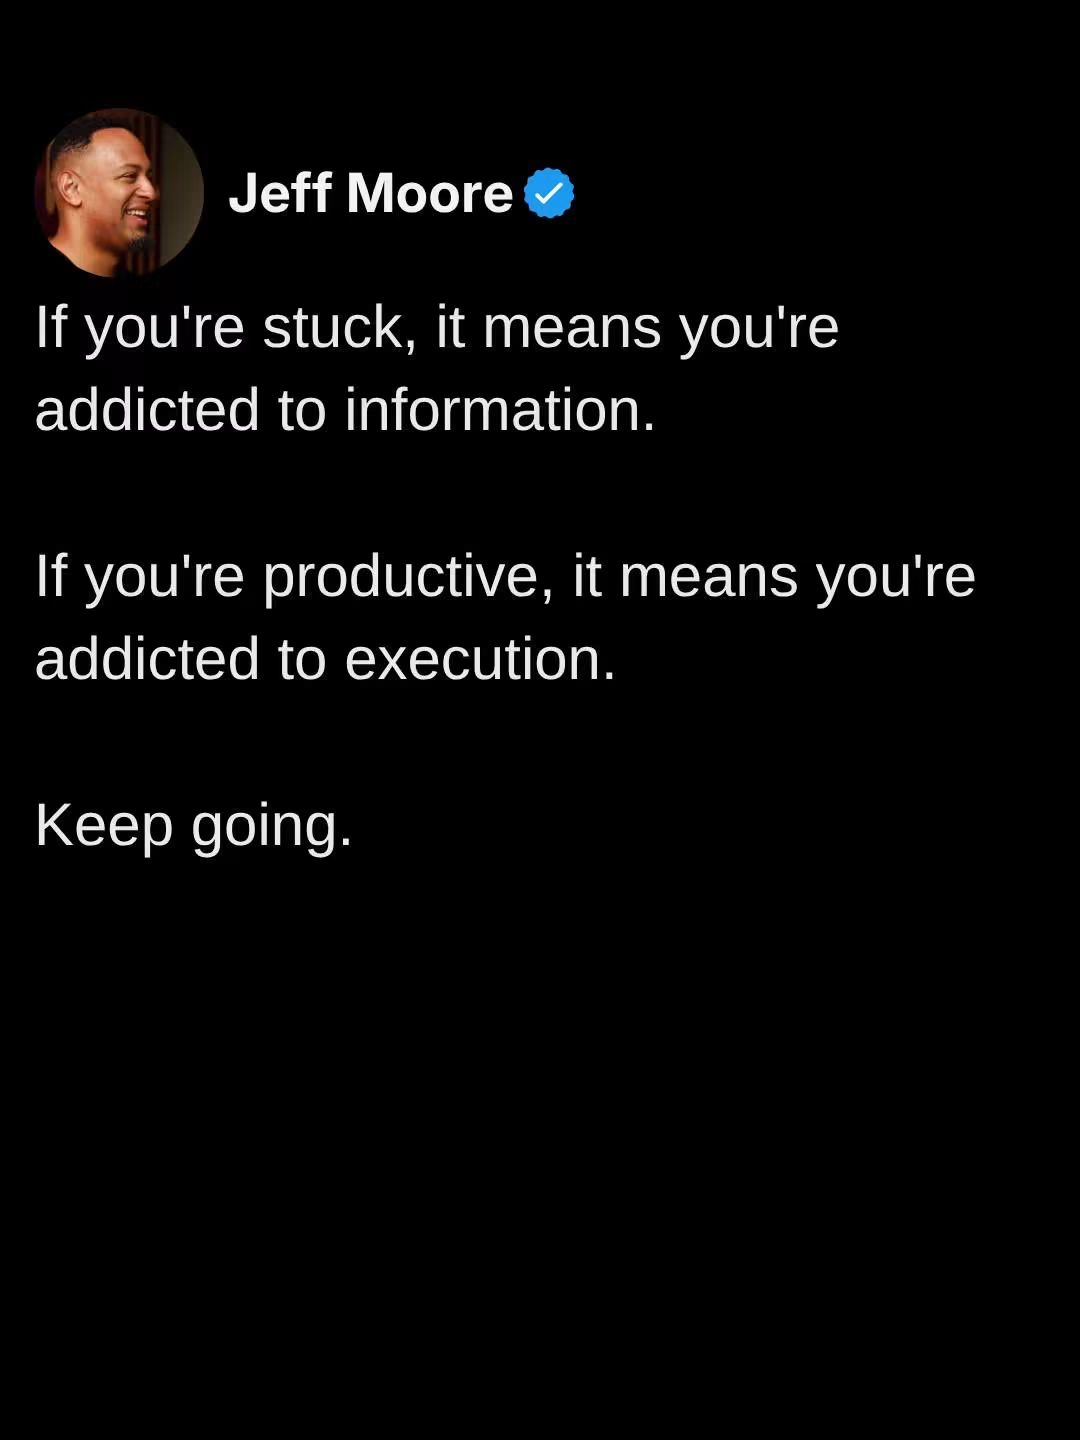
Aku setuju dengan statement ni, tapi aku tahu benda ni tak 100% accurate untuk semua orang.
Ada orang yang memang very risk-averse. Sebelum dia buat apa-apa keputusan, dia akan cari sebanyak mungkin information, tanya seramai mungkin orang, buat perbandingan dan fikir macam-macam kemungkinan.
Dan dia selesa dengan approach macam tu.
Bagi dia, lebih banyak maklumat, lebih tinggi keyakinan dia untuk buat keputusan. Once dia dah buat keputusan, dia tak pandang belakang dah. Dia move forward.
Ada pula golongan yang bertentangan.
Jenis yang very aggressive. Nampak peluang, terus masuk. Information tak cukup, tak apa. Tak sempat nak buat analisis, tak apa. Yang penting, jangan sampai terlepas peluang.
FOMO. Takut tertinggal bas.
Bila dah buat keputusan, barulah tawakal. Kalau menjadi, katanya rezeki. Kalau tak menjadi, salahkan takdir sebab katanya semua dah tertulis.
Padahal, tawakal bukan bermaksud kita tak perlu berusaha untuk memahami risiko sebelum membuat keputusan.
Sebagai seorang financial planner, kerja aku memang untuk mengumpul data, menganalisis keadaan kewangan klien, menilai pilihan yang ada dan memberikan cadangan supaya klien boleh membuat keputusan yang lebih baik.
Tapi aku tak perlukan data yang 100% accurate untuk mula memberikan nasihat.
Kenapa?
Sebab dalam financial planning, kita sentiasa bekerja dengan assumptions. Kita tak tahu dengan tepat apa yang akan berlaku pada masa hadapan. Pendapatan boleh berubah, perbelanjaan boleh meningkat, pulangan pelaburan tak dijamin dan matlamat hidup pun boleh berubah.
Apa yang penting ialah kita faham assumptions yang digunakan, kenal pasti risiko dan sediakan perlindungan atau langkah alternatif yang bersesuaian.
Contohnya, bila aku analisis cash flow klien, memang bagus kalau setiap angka yang diberikan tu tepat.
Tapi cash flow bukan benda yang statik. Setiap bulan boleh berubah.
Jadi, daripada terlalu obses nak mendapatkan angka yang sempurna, aku lebih suka menggunakan anggaran perbelanjaan yang konservatif, contohnya mengambil kira perbelanjaan pada tahap yang lebih tinggi dan munasabah supaya kita tak terlebih anggar lebihan wang yang sebenarnya boleh disimpan atau dilaburkan.
Katakan analisis menunjukkan klien mempunyai lebihan cash flow yang boleh diperuntukkan untuk simpanan dan pelaburan bagi mencapai matlamat kewangan mereka.
Walaupun angka sebenar mungkin berbeza sedikit daripada anggaran, hala tuju nasihat mungkin masih sama.
Bezanya mungkin pada jumlah yang perlu diperuntukkan, tempoh untuk mencapai matlamat atau berapa banyak pelarasan yang diperlukan sepanjang perjalanan.
Maksudnya, ketepatan data tetap penting, tetapi kita tak semestinya perlu menunggu sehingga semua data sempurna sebelum boleh mengambil tindakan.
Sudah tentu, ada keputusan yang memerlukan ketepatan lebih tinggi. Kita tak boleh gunakan alasan ni untuk mengabaikan maklumat penting, khususnya apabila kesilapan boleh membawa kesan kewangan yang besar atau sukar dipulihkan.
Kita perlu tahu bila maklumat yang ada sudah mencukupi untuk membuat keputusan, dan bila kita perlu berhenti sekejap untuk mendapatkan maklumat tambahan.
Masalahnya, dalam dunia hari ini, terlalu banyak maklumat yang kita boleh akses.
Social media, internet, pengalaman orang lain, nasihat kawan dan saudara-mara. Semua orang ada pendapat masing-masing.
Belum masuk lagi cerita orang kena scam, kena tipu, rugi pelaburan dan macam-macam kisah seram yang kita baca setiap hari.
Tak pelik kalau akhirnya ramai orang jadi takut nak buat keputusan.
Nak melabur, takut rugi.
Nak beli rumah, takut harga jatuh.
Nak tukar kerja, takut tak menjadi.
Nak mulakan sesuatu, takut tersalah langkah.
Akhirnya, kita sibuk mencari kepastian yang mungkin memang tak akan wujud.
Sedangkan, tak membuat keputusan pun sebenarnya satu keputusan. Dan keputusan untuk tidak bertindak juga boleh membawa kos atau menyebabkan kita terlepas peluang.
Bagi aku, kita tak perlu tahu segala-galanya untuk bergerak ke hadapan.
Kita cuma perlu tahu apa yang kita nak capai, faham kedudukan kita sekarang, kumpulkan maklumat yang relevan, nilai risiko dan buat keputusan yang munasabah berdasarkan apa yang kita tahu pada masa itu.
Kemudian, ambil tindakan.
Kalau keadaan berubah, kita review dan adjust.
Sebab financial planning bukan tentang meramalkan masa depan dengan tepat. Ia tentang membuat persediaan supaya kita lebih bersedia menghadapi pelbagai kemungkinan.
Kita tak perlu yakin 100% bahawa keputusan kita akan menjadi. Kita perlu cukup yakin bahawa keputusan itu munasabah berdasarkan maklumat yang ada, dan kita bersedia menghadapi kemungkinan jika perkara tak berjalan seperti yang dirancang.
Jangan sampai kita terlalu takut membuat keputusan yang salah, sehingga akhirnya kita langsung tak membuat keputusan.
Dan jangan pula terlalu yakin sampai kita tak mahu mempertimbangkan kemungkinan bahawa kita mungkin salah.