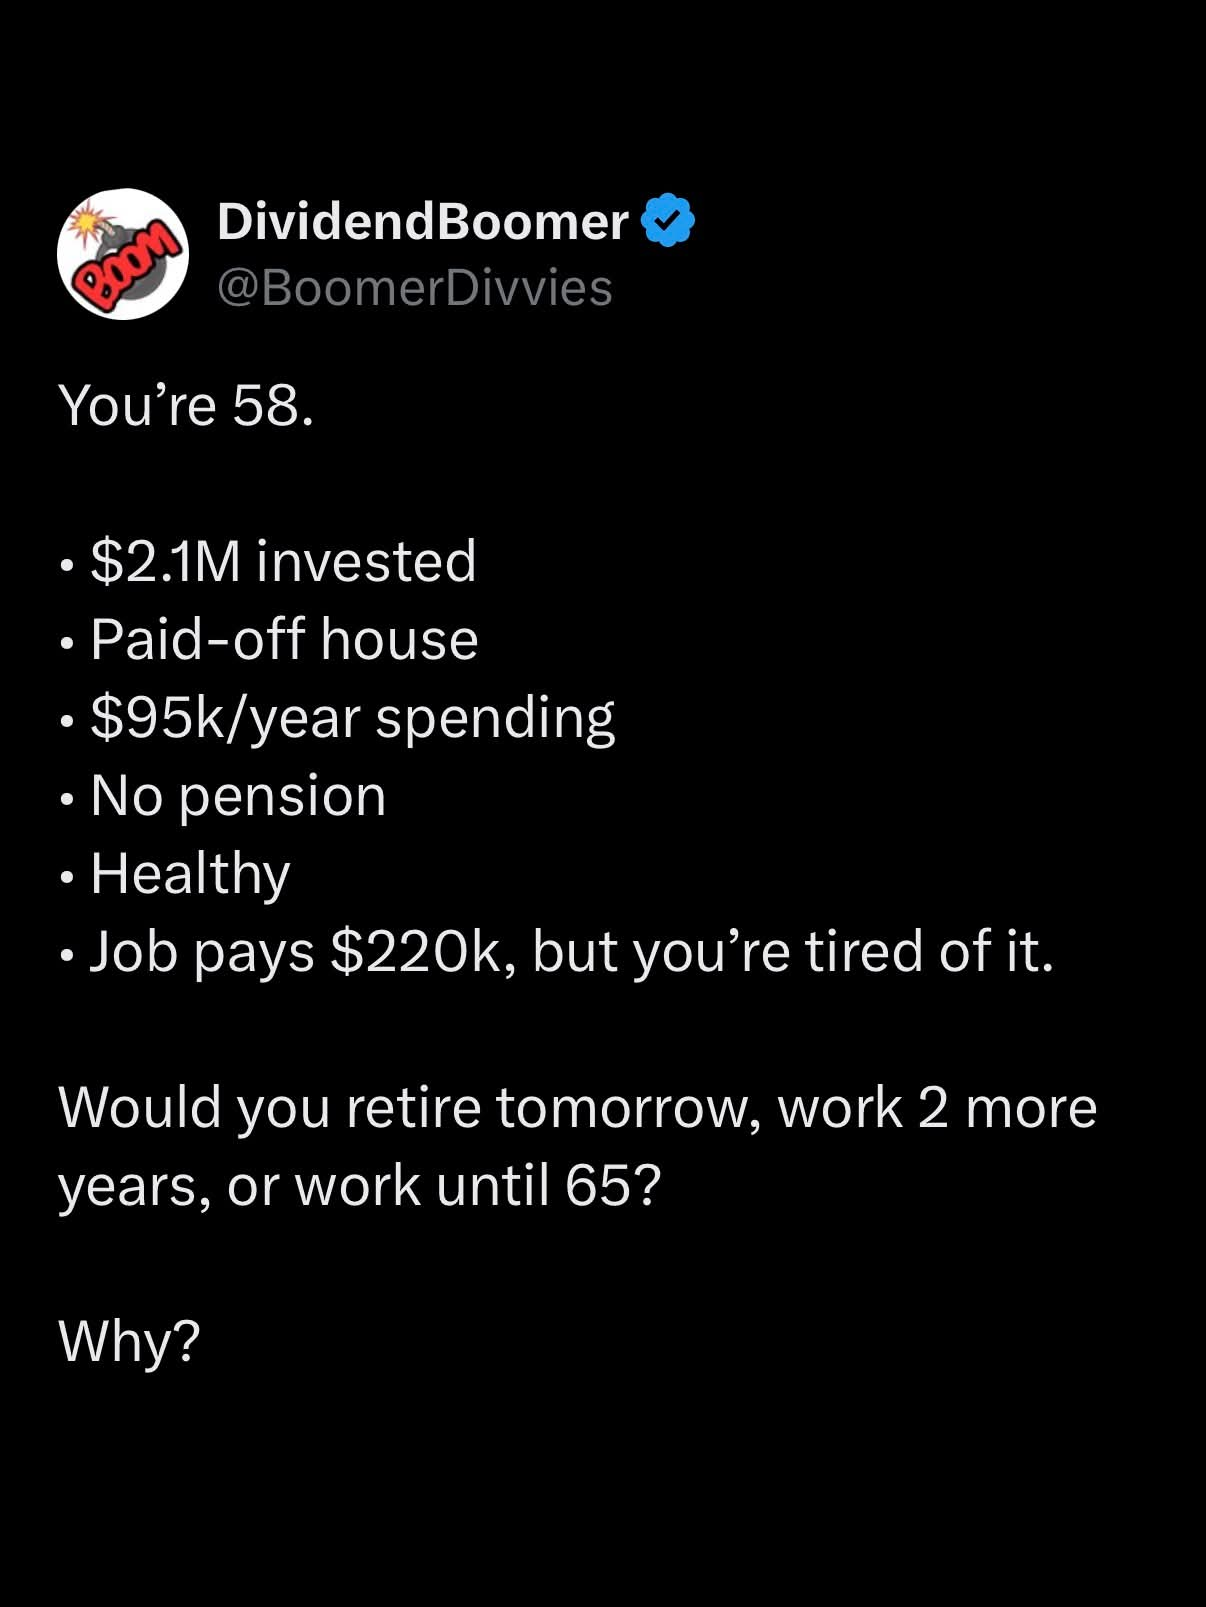
Bayangkan korang dah umur 58 tahun.
Rumah dah habis bayar.
Anak-anak dah berdikari.
Medical expenses pula dilindungi oleh medical card.
Lifestyle korang perlukan sekitar RM95,000 setahun.
Tak ada income lain.
Tapi korang masih bekerja dengan pendapatan kasar RM220,000 setahun.
Dan dah ada RM2.1 juta yang dilaburkan.
Untuk EPF pula, kita andaikan:
• Employee contribution: 11%
• Employer contribution: 12%
• Jumlah contribution: 23% daripada gaji
• EPF return: 6% setahun
Untuk portfolio lain, kita andaikan pulangan 6% setahun.
Inflasi pula 4%.
Dan kita plan sampai umur 90.
Sekarang kita tengok 3 pilihan.
1️⃣ BERHENTI KERJA PADA UMUR 58
Korang berhenti kerja esok.
RM2.1 juta sekarang perlu membiayai lifestyle RM95k setahun.
Initial withdrawal rate lebih kurang 4.5%.
Dengan pulangan 6%, inflasi 4% dan tempoh sehingga umur 90, jumlah matematik yang diperlukan pada umur 58 adalah sekitar RM2.17 juta.
Korang ada RM2.1 juta.
Short lebih kurang RM68,000 sahaja.
Jadi, boleh ke retire?
Mungkin boleh.
Tapi saya tak akan kata ia sangat selesa.
Sebab margin untuk unexpected events agak kecil.
Pulangan lebih rendah.
Spending lebih tinggi.
Hidup lebih lama.
Inflasi lebih tinggi.
Medical atau family expenses yang tak dijangka.
Semua ini boleh mengubah cerita.
2️⃣ KERJA LAGI 2 TAHUN
Korang decide untuk terus bekerja sampai umur 60.
Gaji kasar:
RM220,000 setahun.
Daripada gaji itu:
11% masuk EPF daripada pekerja.
12% lagi disumbangkan oleh majikan.
Jadi jumlah contribution EPF ialah:
23% × RM220,000 = RM50,600 setahun.
Kalau EPF berkembang pada 6% setahun, contribution ini akan terus menambah retirement assets.
Pada masa yang sama, selepas mengambil kira cukai dan lifestyle RM95k setahun, masih ada cash surplus yang boleh disimpan atau dilaburkan.
Dengan gabungan cash savings + EPF contribution + investment return, anggaran aset pada umur 60 boleh mencecah sekitar:
RM2.6 juta.
Lifestyle RM95k tadi pula dah meningkat kepada sekitar:
RM103k setahun
disebabkan inflasi 4%.
Pada umur 60, anggaran capital yang diperlukan untuk membiayai lifestyle sehingga umur 90 adalah sekitar RM2.24 juta.
Korang ada:
~RM2.6 juta.
Ini dah nampak jauh lebih selesa.
Bukan lagi sekadar cuba “make retirement work”.
Dah ada buffer.
3️⃣ KERJA SAMPAI UMUR 65
Sekarang korang decide untuk terus bekerja 7 tahun lagi.
Gaji kasar:
RM220,000 × 7 = RM1.54 juta.
Dan sepanjang tempoh itu, EPF pula menerima:
RM50,600 setahun
daripada employee + employer contribution.
Dengan EPF dan portfolio berkembang pada sekitar 6%, serta cash surplus yang turut disimpan/dilaburkan, jumlah aset berpotensi menjadi sekitar:
RM4.2 juta pada umur 65.
Tetapi lifestyle RM95k tadi juga dah meningkat akibat inflasi.
Pada umur 65, ia menjadi sekitar:
RM125k setahun.
Untuk membiayai lifestyle tersebut sehingga umur 90, anggaran capital yang diperlukan sekitar:
RM2.37 juta.
Korang berpotensi mempunyai:
~RM4.2 juta.
Itu dah cerita yang sangat berbeza.
Jadi kita tengok balik.
UMUR 58
RM2.10 juta
➡️ Retirement mungkin boleh, tetapi margin agak nipis.
UMUR 60
~RM2.6 juta
➡️ Retirement menjadi jauh lebih selesa.
UMUR 65
~RM4.2 juta
➡️ Buffer persaraan sangat besar.
Tapi…
Ini bukan semata-mata soalan matematik.
Kalau soalan korang:
“Mana satu bagi aku duit paling banyak?”
Memang jawapannya jelas.
Kerja sampai 65.
Tapi itu bukan soalan yang paling penting.
Soalan yang lebih penting ialah:
“Apa yang aku dapat sebagai balasan untuk tambahan 7 tahun hidup bekerja?”
Sebab umur 58 hingga 65 bukan sekadar 7 tahun sebelum retirement.
Itulah 7 tahun ketika mungkin korang masih cukup sihat untuk travel.
Luangkan masa dengan pasangan dan keluarga.
Buat hobi.
Volunteer.
Belajar benda baru.
Mulakan sesuatu yang selama ini tertangguh.
Atau sekadar menikmati hidup dengan lebih banyak kawalan terhadap masa sendiri.
Sebaliknya…
Kalau korang memang suka kerja.
Masih sihat.
Kerja masih rewarding.
Dan RM220k setahun itu memang berbaloi untuk korang.
Tak ada salah langsung untuk terus bekerja.
Malah dari sudut kewangan, ia memang sangat powerful.
Tapi kalau korang terus bekerja semata-mata kerana takut duit tak cukup…
Inilah keadaan di mana retirement planning yang betul boleh mengubah persoalan.
Daripada:
“Aku mampu ke nak retire?”
kepada:
“Sebenarnya, aku perlu kerja berapa lama lagi?”
Itu dua soalan yang sangat berbeza.
Jadi…
Kalau umur korang 58 tahun, rumah dah habis bayar, anak dah berdikari, ada RM2.1 juta pelaburan, spending RM95k setahun dan masih ada income RM220k setahun…
Korang pilih yang mana?
1️⃣ Retire sekarang
2️⃣ Kerja lagi 2 tahun
3️⃣ Kerja sampai 65
Dan jangan sekadar jawab nombor.
Ceritakan juga — kalau pilih untuk retire lebih awal, apa yang korang nak buat dengan tahun-tahun tambahan itu?
Nota: Angka di atas adalah ilustrasi berdasarkan andaian pulangan 6%, inflasi 4%, EPF 11% pekerja + 12% majikan dan tempoh perancangan seh