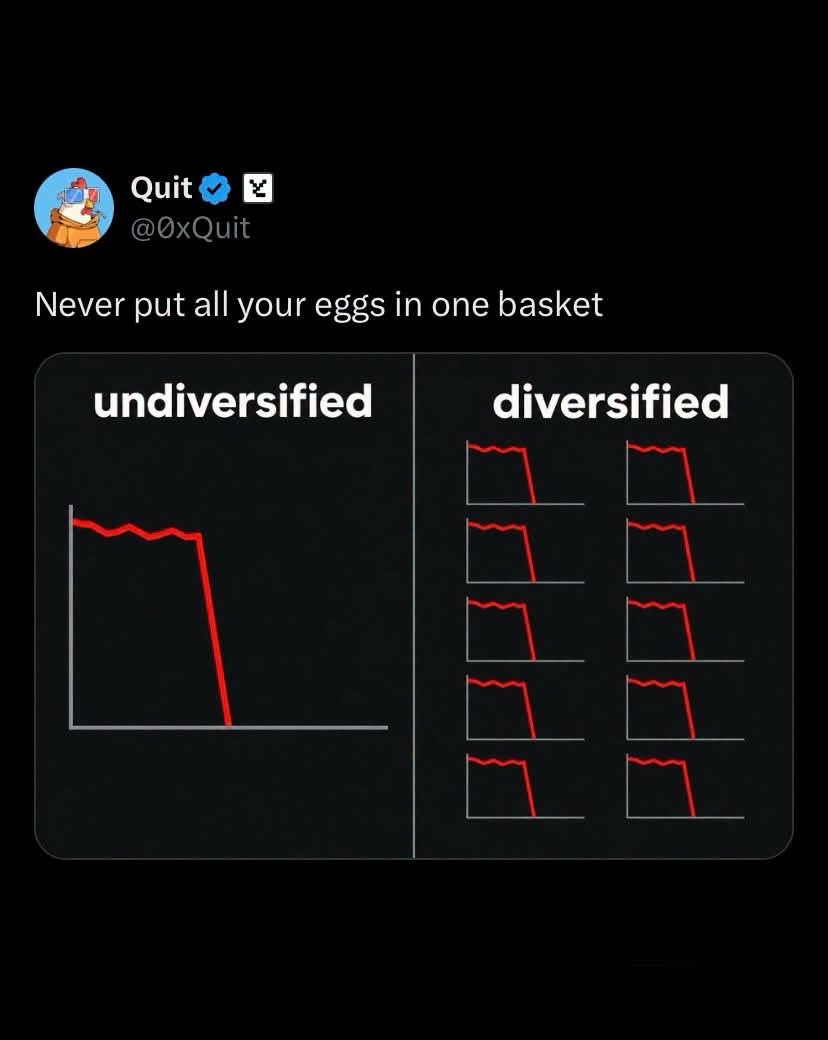
Nampak ada orang share benda ni semalam…
Memang kebanyakan aset tengah jatuh… tapi ada beza antara portfolio yang undiversified dengan portfolio yang diversified.
Kalau tengok NVIDIA, dalam last 30 days, harga dia turun sekitar 40.85%.
Kalau tengok EQ8US50 ETF yang invest dalam US stock market, dalam tempoh yang sama, dia turun sekitar 8.75%.
Dua-dua dalam asset class yang sama, iaitu equity. Dua-dua dalam market yang sama, iaitu US market.
Tapi magnitude of decline dia tak sama.
Sebab tu diversification penting.
Pertama, diversify dalam asset class yang sama.
Kalau korang invest dalam saham, jangan concentrate dalam satu saham sahaja. Risiko satu company tak sama dengan risiko keseluruhan market.
Bila invest dalam ETF yang diversified, kita spread exposure kepada banyak syarikat. Walaupun market jatuh, impact kepada portfolio mungkin tak seteruk kalau kita invest dalam satu saham sahaja.
Kedua, tengok macam mana korang diversify.
Aku banyak kali tengok bila review investment portfolio klien, especially unit trust.
Nampak macam banyak gila funds yang berbeza. Ada 5, 10, kadang-kadang lebih daripada tu.
Tapi bila tengok details, rupanya banyak fund tu invest dalam market yang sama, industry yang sama, negara yang sama atau underlying asset yang hampir sama.
Atas kertas nampak banyak fund, tapi dari segi exposure, sebenarnya masih concentrated.
Still diversified, ya. Cuma effectiveness of diversification tu mungkin tak sebaik yang kita sangka.
Ketiga, diversification bukan sekadar diversify dalam satu asset class.
Diversify juga antara asset class yang berbeza.
Contohnya, kalau portfolio korang 70% emas dan 30% ASB, dan harga emas jatuh 8.23%, dengan andaian ASB tak berubah nilai, portfolio korang sebenarnya hanya jatuh sekitar 5.76%.
Emas tetap jatuh. Portfolio tetap rugi.
Tapi magnitude of loss tu dah berbeza berbanding kalau 100% portfolio korang dalam emas.
Ada ke aset yang tak turun sekarang ni?
Kalau kita bercakap tentang nilai nominal simpanan, ada instrumen yang tak mengalami turun naik harga harian seperti Fixed Deposit, savings account, Tabung Haji, EPF dan ASB.
Bukan bermaksud instrumen ni bebas daripada semua risiko, atau pulangan dia sentiasa sama. Dividen, hibah dan kadar pulangan boleh berubah.
Tapi dari segi turun naik nilai pegangan harian, ia tak sama macam saham, ETF atau emas.
Sebab tu dalam perancangan kewangan, kita bukan sekadar fikir berapa banyak return kita nak dapat.
Kita juga kena fikir berapa banyak risiko yang kita sanggup ambil, berapa banyak volatility yang kita mampu tolerate, dan bila kita perlukan duit tu.
Diversification bukan magic yang boleh elakkan kerugian.
Tapi diversification boleh membantu kita mengurus risiko, supaya bila market tak memihak kepada kita, kita tak perlu tanggung impact yang terlalu besar daripada satu exposure sahaja.