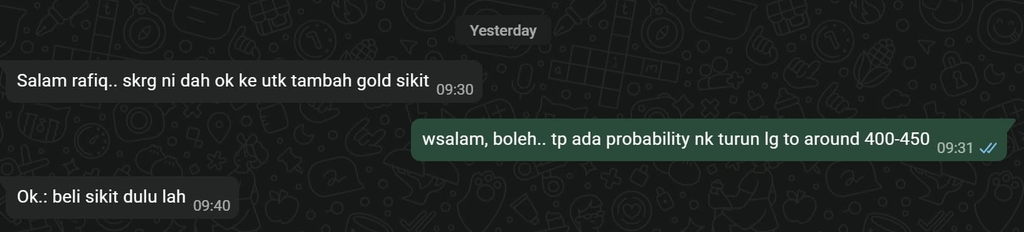
Contrary to popular belief, aku bukan orang anti-emas…
Kalau client aku nak beli emas, aku ok jer. Aku tak cakap no pun.
Aku cuma cuba share viewpoint aku, apa yang aku nampak dari sudut perancangan kewangan. Lepas tu, macam biasa, client buat keputusan sendiri.
Apa yang aku tak suka ialah bila ada orang overclaim tentang apa-apa produk kewangan. Tak kisahlah pelaburan, perlindungan, mahupun perancangan harta pusaka.
Bagi aku, setiap produk ada tempat dan keperluan tersendiri dalam pengurusan kewangan kita. Setiap produk ada kelebihan dan kekurangan. Yang penting, kita faham apa yang kita beli, kenapa kita beli dan bagaimana ia boleh membantu kita mencapai objektif kewangan kita.
Aku teringat satu pengalaman masa aku baru lepas dapat CFP.
Masa tu, aku pernah berbual dengan seorang financial planner yang lebih senior tentang produk annuity.
Aku tanya, lebih kurang macam ni…
“Kenapa ada produk annuity ni? Return dia tak tinggi pun kalau nak dibandingkan dengan investment.”
Dia jawab, memang betul. Return annuity mungkin tak setinggi investment. Tapi produk tu ada kelebihan dia tersendiri.
Contohnya, untuk parents yang ada anak yang tak mampu menguruskan kewangan sendiri, mungkin anak OKU atau individu yang memerlukan bantuan berterusan, annuity boleh menjadi satu mekanisme untuk memastikan duit belanja disalurkan secara berkala setiap bulan.
Dan dalam situasi tertentu, ia mungkin lebih praktikal dan kosnya lebih rendah berbanding menubuhkan private trust untuk tujuan yang sama.
Masa tu aku sedar, sebenarnya komen aku tadi datang daripada ilmu yang tak cukup.
Aku melihat produk tu hanya dari sudut return, sedangkan ada aspek lain yang aku tak fikirkan.
Sejak tu, aku belajar untuk tak terlalu cepat judge sesuatu produk hanya berdasarkan satu aspek sahaja.
Kalau nak tambah ilmu, bukan sekadar baca buku, attend training atau tengok angka dalam product illustration.
Kita juga kena belajar daripada orang lain, observe bagaimana sesuatu produk digunakan, siapa yang sesuai menggunakannya dan dalam situasi apa produk tersebut sebenarnya boleh memberikan manfaat.
Sebab bagi aku, setiap produk, kalau kita faham cara ia berfungsi dan tahu bila nak menggunakannya, boleh melengkapi strategi pengurusan kewangan kita.
Tapi kalau kita tak faham cara ia berfungsi, produk yang paling baik sekalipun boleh membawa mudarat kepada kita.
Bukan produk yang menentukan sama ada sesuatu keputusan kewangan itu baik atau buruk semata-mata. Tapi bagaimana, bila dan untuk siapa produk itu digunakan