Ada seorang klien yang beli rumah menggunakan housing loan selama 32 tahun. Jumlah hutang lebih kurang RM950k.
Masa ambil loan, dia dah ambil sekali pakej MLTT yang cover keseluruhan hutang untuk 18 tahun pertama.
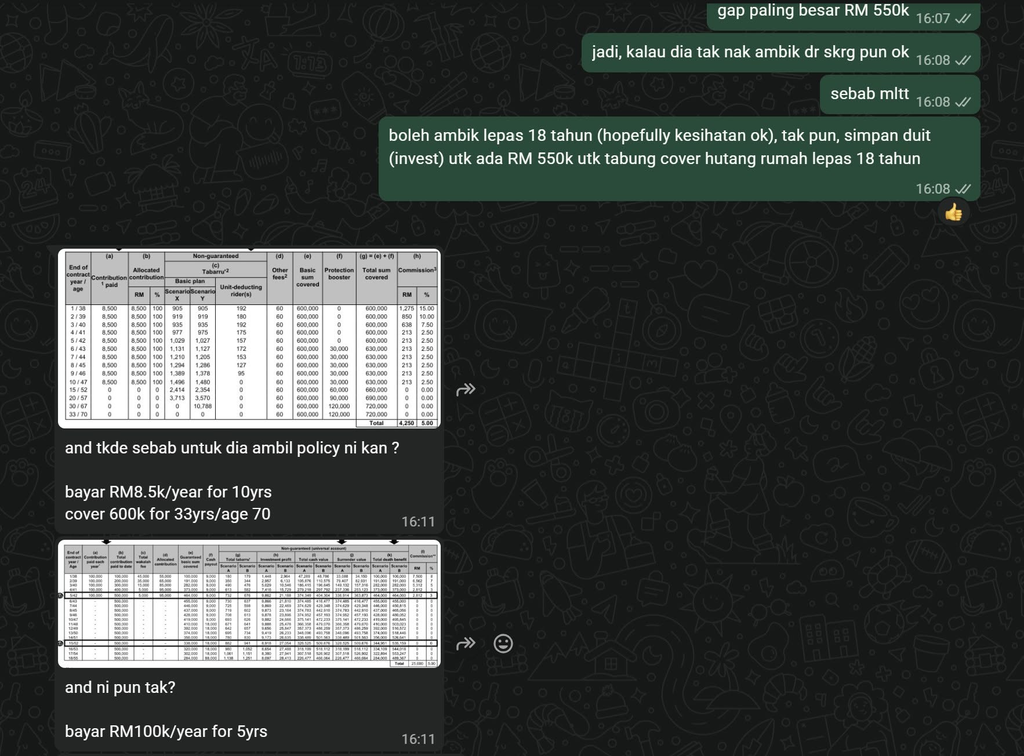
Baru-baru ni, banker ada propose dua polisi takaful tambahan untuk cover baki hutang yang tak dilindungi selepas tempoh MLTT tersebut.
Polisi pertama:
– Caruman RM8,500 setahun selama 10 tahun.
– Coverage RM600k selama 33 tahun, sehingga umur 70 tahun.
– Selepas tahun ke-18, death coverage sekitar RM660k dan meningkat sehingga RM720k pada tahun ke-33.
Polisi kedua:
– Caruman RM100k setahun selama 5 tahun.
– Polisi matang pada tahun ke-18.
– Tetapi cash value ketika matang cuma RM226k.
Sedangkan, berdasarkan jadual pembiayaan, baki hutang rumah selepas 18 tahun masih sekitar RM550k.
Jadi, apa advice financial planner dia?
Simple.
Tak perlu ambil mana-mana polisi tersebut.
Kita pun tak propose apa-apa polisi tambahan kepada dia.
Kenapa?
1. Dia dah ada perlindungan untuk 18 tahun pertama.
MLTT yang dia ambil sekarang dah cover keseluruhan hutang rumah untuk tempoh tersebut.
Jadi, kalau berlaku kematian dalam tempoh 18 tahun ni, hutang rumah akan diselesaikan melalui perlindungan yang sedia ada, tertakluk kepada terma polisi.
Kebanyakan perlindungan tambahan yang dicadangkan sekarang sebenarnya bukan menyelesaikan masalah yang perlu dia risaukan dalam tempoh tersebut.
2. Dia masih ada 18 tahun untuk kumpul duit bagi menyelesaikan baki hutang.
Daripada membayar caruman tambahan kepada polisi takaful, kita bincangkan satu alternatif.
Apa kata dia laburkan RM1,150 sebulan selama 18 tahun dalam instrumen pelaburan yang berpotensi memberikan pulangan annualized 8% setahun?
Atau kalau kita gunakan andaian pulangan 6% setahun, jumlah yang perlu dilaburkan lebih kurang RM1,420 sebulan.
Dengan andaian tersebut, nilai terkumpul selepas 18 tahun boleh menghampiri RM550k.
Kenapa strategi ni boleh dipertimbangkan?
Sebab dia dah ada perlindungan MLTT untuk 18 tahun pertama.
Kalau apa-apa berlaku dalam tempoh tersebut, perlindungan sedia ada akan membantu menyelesaikan hutang rumah.
Kalau dia masih hidup selepas 18 tahun, dia pula dah ada sejumlah wang yang boleh digunakan untuk menyelesaikan baki hutang rumah.
Kalau cukup, boleh settle terus.
Kalau tak cukup, boleh gunakan sebahagian untuk mengurangkan baki hutang dan teruskan bayaran ansuran seperti biasa.
Malah, kalau dia nak buat perancangan supaya rumah tu betul-betul debt free selepas tahun ke-18 pun boleh.
Tapi itu keputusan yang dia tak perlu buat hari ini.
Dia ada 18 tahun untuk sampai ke situ.
Apa yang aku nak highlight daripada cerita ni?
Bila kita buat financial planning, kita tak boleh tengok satu masalah dan terus fikir produk apa yang boleh dibeli untuk selesaikan masalah tersebut.
Kita kena tengok keseluruhan financial position seseorang.
Apa yang dia dah ada?
Apa risiko yang dah dilindungi?
Apa risiko yang belum dilindungi?
Berapa lama masa yang dia ada?
Apa alternatif yang boleh digunakan?
Kadang-kadang, penyelesaiannya bukan beli lebih banyak produk.
Kadang-kadang, penyelesaiannya ialah menggunakan apa yang kita dah ada dengan lebih baik.
Dan paling penting, jangan buat keputusan hari ini untuk masalah yang hanya akan wujud 18 tahun akan datang, kalau kita ada pilihan untuk merancang ke arah itu dari sekarang.