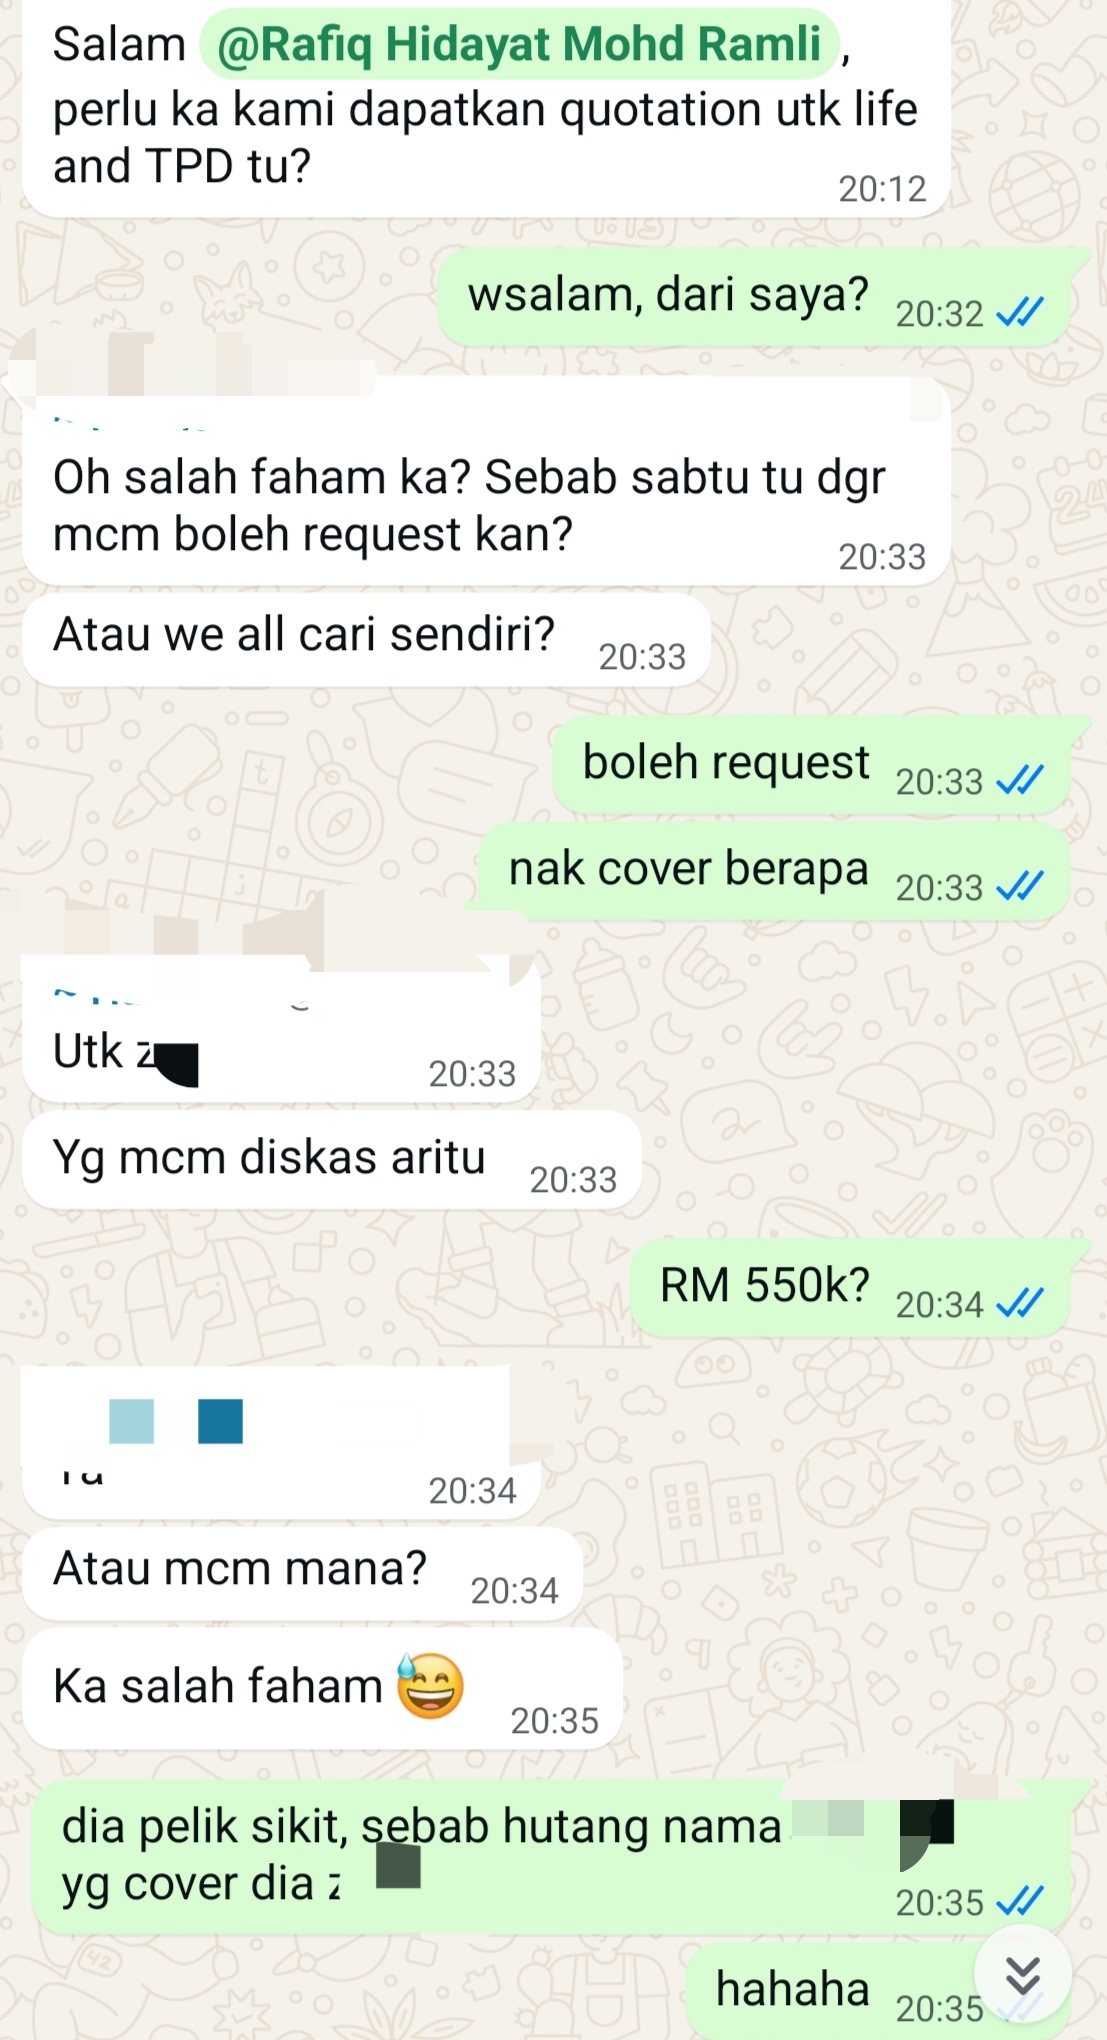
Lagi satu kes berkaitan MRTT dan hutang rumah.
Ada seorang client, loan rumah atas nama wife. MRTT pun atas nama wife, tetapi coverage tak cukup untuk cover keseluruhan hutang.
Maksudnya, apabila MRTT tamat tempoh nanti, masih ada baki hutang rumah yang perlu dibayar.
Yang bayar installment setiap bulan pula ialah husband.
Jadi, wife suggest nak ambil takaful hayat untuk husband bagi cover baki hutang rumah tersebut.
Aku push back.
Sebabnya ada dua perkara yang perlu kita faham.
1. Kalau husband meninggal dunia, siapa yang perlu dilindungi?
Hutang tersebut atas nama wife. MRTT pun atas nama wife.
Kalau husband meninggal dunia, MRTT wife tak akan trigger sebab orang yang dilindungi masih hidup.
Jadi, kalau objektifnya nak pastikan hutang rumah boleh diselesaikan sepenuhnya menggunakan pampasan takaful husband, coverage perlu mengambil kira keseluruhan baki hutang yang masih ada.
Bukan sekadar baki selepas ditolak MRTT.
Sebab MRTT tersebut hanya akan membayar apabila berlaku kematian atau kejadian yang dilindungi kepada wife, tertakluk kepada terma sijil.
2. Kalau wife meninggal dunia, adakah husband perlukan takaful untuk cover hutang rumah?
Dalam kes ini, husband yang membayar installment setiap bulan.
Kalau wife meninggal dunia, MRTT wife akan membayar mengikut coverage yang masih ada dan mengurangkan baki hutang rumah.
Husband masih boleh meneruskan pembayaran bulanan seperti biasa.
Malah, dia ada pilihan untuk:
– Kekalkan installment bulanan dan pendekkan tempoh pinjaman.
– Kurangkan installment bulanan tetapi kekalkan tempoh pinjaman.
Kedua-duanya bergantung kepada pilihan dan kelulusan bank.
Jadi, keperluan untuk mengambil takaful hayat atas husband bagi tujuan menyelesaikan hutang rumah tersebut perlu dinilai semula.
Bukan bermaksud husband langsung tak perlukan takaful. Mungkin ada keperluan perlindungan lain, tetapi bukan semestinya untuk tujuan yang dicadangkan tadi.
Ini salah satu contoh kenapa fact finding sangat penting sebelum mencadangkan apa-apa produk kewangan.
Kita kena faham siapa yang berhutang, siapa yang membayar, siapa yang dilindungi, apa yang akan berlaku apabila salah seorang meninggal dunia dan bagaimana cashflow keluarga akan terjejas.
Kalau sekadar nak jual produk untuk dapatkan komisen, boleh sahaja.
Client sendiri yang datang minta quotation. Kita boleh terus bagi quotation untuk policy RM1 juta.
Tapi sebagai financial planner, fiduciary duty kita bukan sekadar memenuhi permintaan client. Kita kena faham sama ada produk tersebut benar-benar diperlukan.
Kita tak nak client allocate resource kepada perkara yang sekadar good to have, sedangkan masih ada financial planning areas lain yang lebih penting untuk diberi perhatian.
Contohnya retirement planning.
Bayangkan policy hayat RM1 juta untuk umur 49 tahun, dengan anggaran premium RM500 sebulan bagi tempoh perlindungan 10 tahun.
RM500 sebulan mungkin nampak kecil.
Tapi kalau RM500 tersebut disimpan dan dilaburkan setiap bulan, dengan andaian pulangan 5.5% setahun, selepas 10 tahun nilainya boleh mencecah lebih kurang RM79,000.
Hampir RM80,000.
Itu boleh membantu mengurangkan retirement funding gap client.
Bukan bermaksud takaful tak penting. Perlindungan memang penting.
Tetapi kita kena tahu apa yang perlu dilindungi, siapa yang perlu dilindungi dan berapa banyak perlindungan yang sebenarnya diperlukan.
Financial planning bukan tentang berapa banyak produk yang kita boleh jual kepada client.
It’s about making sure that every ringgit allocated serves a purpose.
Kepada yang membaca sampai habis, ada belajar sesuatu yang baru tentang MRTT, takaful hayat atau financial planning hari ini?