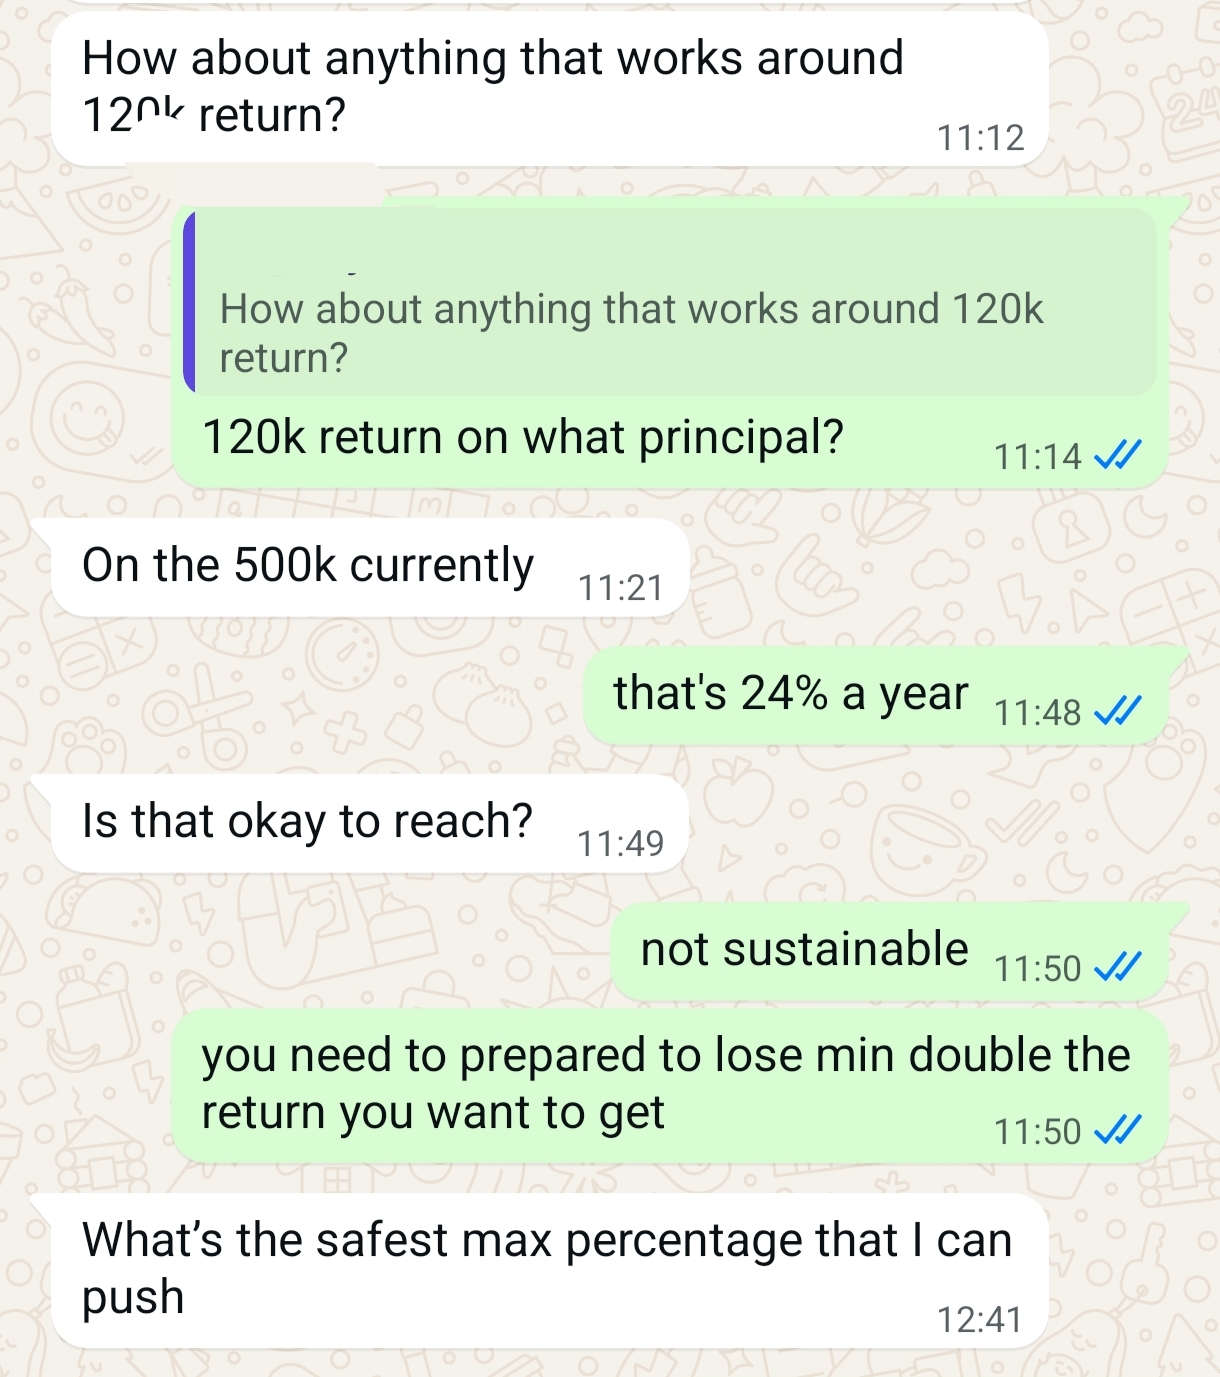
Ada client bertanyakan soalan ni baru-baru ni.
Kalau kita kira, RM120k daripada modal RM500k bersamaan 24% setahun.
Logically, ada sahaja pelaburan yang boleh menghasilkan pulangan macam tu. Bukan tak ada.
Tapi, boleh ke kita guarantee akan dapat pulangan tersebut setiap tahun?
Itu cerita lain.
Kalau ada pelaburan yang mampu mencapai pulangan setinggi itu pun, risiko yang perlu diambil untuk generate returns tersebut mungkin menyebabkan kita mengalami kerugian yang jauh lebih besar.
Tapi biasalah, manusia.
Nak return paling tinggi, tapi pada masa yang sama nak risiko paling rendah.
Sebab itulah juga ramai yang akhirnya tersungkur di pintu scammer.
Scammer faham apa yang orang nak.
Mereka tawarkan pulangan tinggi, kononnya selamat, konsisten, tak perlu buat apa-apa. Duduk goyang kaki, duit masuk setiap bulan.
Ada orang yang ditawarkan pulangan 8–9% setahun pun sekarang dah tak pandang.
Sebab di luar sana, katanya ramai lagi boleh bagi lebih tinggi.
Persoalannya, kalau kita merancang kewangan dari awal, betul ke kita perlukan pulangan yang terlalu tinggi?
Contohnya, kalau kita konsisten allocate 30% daripada gaji setiap bulan untuk simpanan dan pelaburan, sebenarnya pulangan 6–7% setahun pun mungkin dah lebih daripada mencukupi untuk membantu kita mencapai financial freedom.
Kita tak semestinya perlu mencari pelaburan yang boleh bagi 20–30% setahun.
Apa yang lebih penting:
1. Jangan terlalu taksub dengan mana-mana aset. Setiap asset class ada kelebihan dan kekurangan masing-masing.
2. Create and maintain a diversified portfolio. Bila ada asset class yang sedang jatuh, aset lain yang mempunyai korelasi rendah atau negatif dengannya berpotensi membantu mengurangkan impak kepada keseluruhan portfolio.
3. Review allocation dari semasa ke semasa. Allocation yang sesuai ketika umur 30 tahun mungkin dah tak sesuai bila kita berumur 55 tahun.
Dalam pelaburan, kita bukan sekadar nak tahu berapa banyak duit yang boleh kita buat.
Kita juga kena tahu berapa banyak risiko yang kita sanggup ambil, berapa banyak kerugian yang kita mampu tanggung dan berapa banyak sebenarnya yang kita perlukan untuk mencapai matlamat kewangan kita.
Jangan sampai kita terlalu sibuk mencari pulangan yang tinggi, akhirnya modal yang kita kumpul bertahun-tahun pun hilang.
Sometimes, getting a reasonable return consistently is much better than chasing extraordinary returns and risking everything.