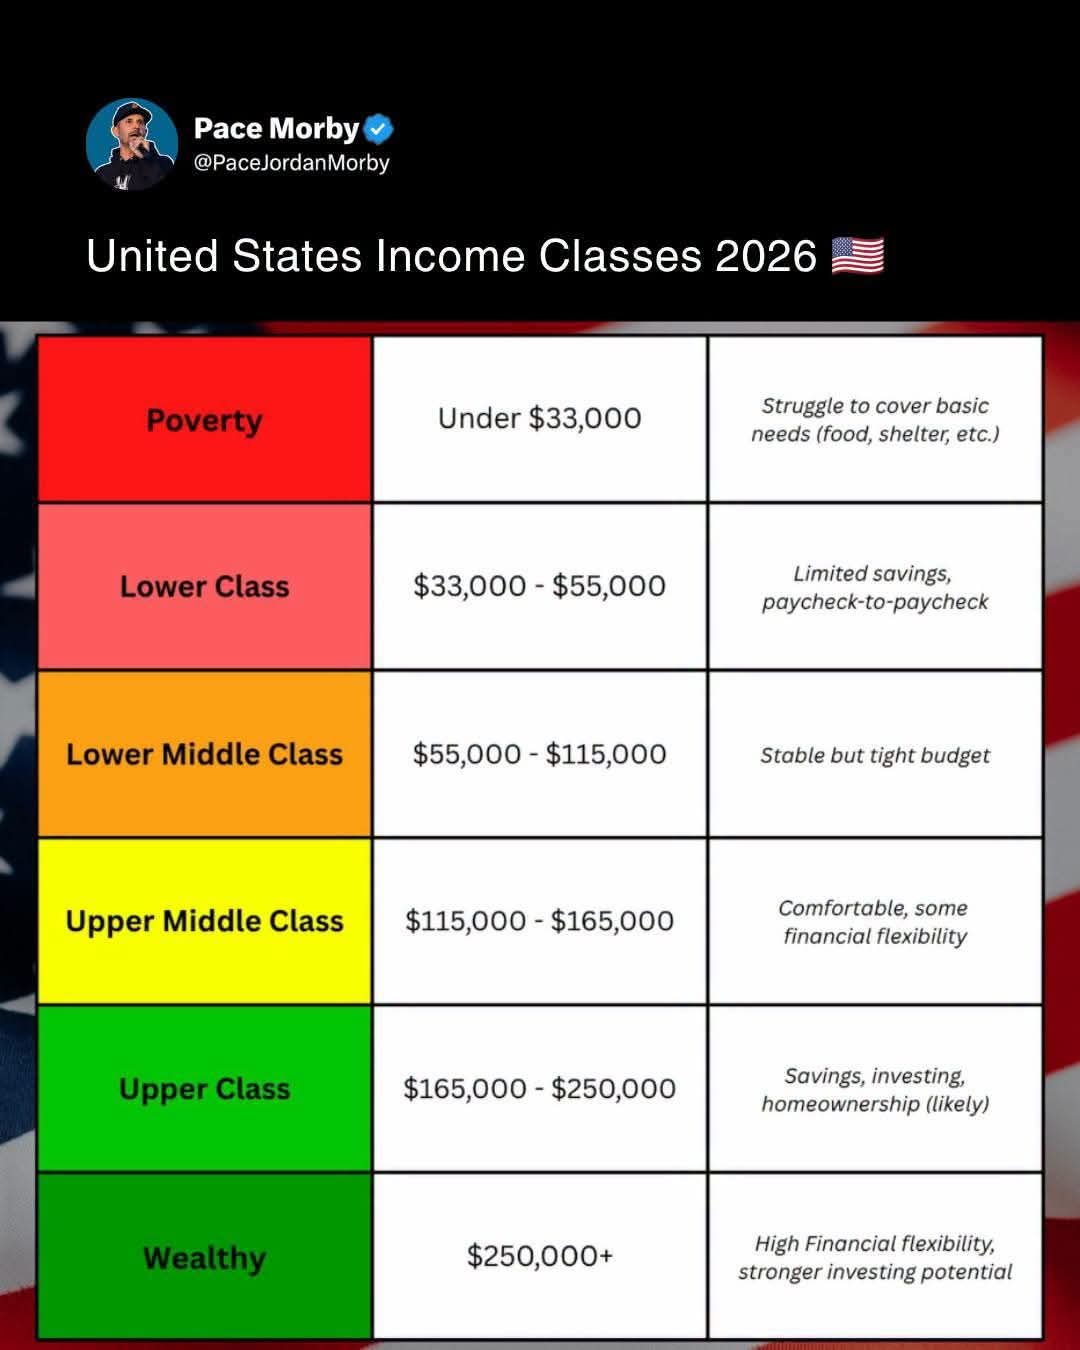
Nampak macam obvious, tapi bila tengok social media, ramai sangat masih suka gunakan income sebagai ukuran financial success.
“Kalau gaji RM10k, dah kaya.”
“Kalau income RM20k, dah T20.”
“Kalau nak financial freedom, kena earn RM30k sebulan.”
Masalahnya, income cuma satu angka.
Dan angka itu tak memberitahu kita cukup atau tidak.
Contohnya, data DOSM 2024 menunjukkan median household income Malaysia ialah RM7,017 sebulan, manakala mean ialah RM9,155.
Tapi tengok pula kos hidup.
Purata household consumption expenditure Malaysia ialah RM5,566 sebulan.
Di Selangor, RM7,266.
Di Kuala Lumpur, RM8,178.
DOSM juga menganggarkan Basic Expenditure of Decent Living (PAKW) untuk household purata 3.7 orang sebanyak RM4,846 sebulan.
Untuk Selangor, RM6,010.
KL, RM5,639.
So cuba tengok situasi ni.
Household A:
Income RM10,000
Expenses RM9,000
Savings RM1,000
Household B:
Income RM7,000
Expenses RM4,500
Savings RM2,500
Siapa yang lebih “financially healthy”?
Kalau tengok income sahaja, Household A nampak lebih berjaya.
Tapi kalau tengok cashflow, B sebenarnya mempunyai lebih banyak ruang.
Dan ini belum masuk lagi:
jumlah hutang
emergency fund
insurance/takaful
jumlah savings & investments
EPF
financial commitments
number of dependants
lifestyle
location
financial goals
job/income stability
dan berapa banyak daripada income yang sebenarnya perlu digunakan untuk maintain that lifestyle.
Sebab tu aku kurang suka bila orang terlalu fokus kepada label:
B40 / M40 / T20.
Ia berguna untuk melihat income distribution dalam population.
Tapi ia bukan financial health score.
Malah, household income sendiri bukan individual salary.
DOSM menggunakan household income yang merangkumi pendapatan daripada employment, self-employment, property/investments dan transfers.
So bila seseorang cakap,
“Aku dah earn RM20k sebulan.”
Soalan aku bukan:
“Wah, kau T20 ke?”
Aku lebih berminat nak tahu:
“Daripada RM20k tu, berapa yang kau perlu gunakan untuk hidup?”
Sebab ultimately, financial planning bukan tentang:
How much do you earn?
It is about:
How much do you keep?
How much do you need?
How much do you own?
How much do you owe?
And what can your money allow you to do?
Income boleh naik.
Tapi kalau lifestyle naik sama laju, financial position kita mungkin tak banyak berubah.
Sebaliknya, seseorang dengan income yang lebih rendah mungkin mempunyai surplus yang lebih besar, hutang yang lebih rendah, savings yang lebih banyak dan financial commitments yang lebih manageable.
Jadi jangan terlalu sibuk nak tahu kita ni “kelas apa”.
Lebih penting untuk tahu:
Adakah duit yang kita ada sekarang cukup untuk kehidupan yang kita nak, dan adakah kewangan kita semakin baik dari tahun ke tahun?
Itu jauh lebih meaningful daripada sekadar tahu kita earn lebih tinggi atau lebih rendah daripada orang lain.