Betul.
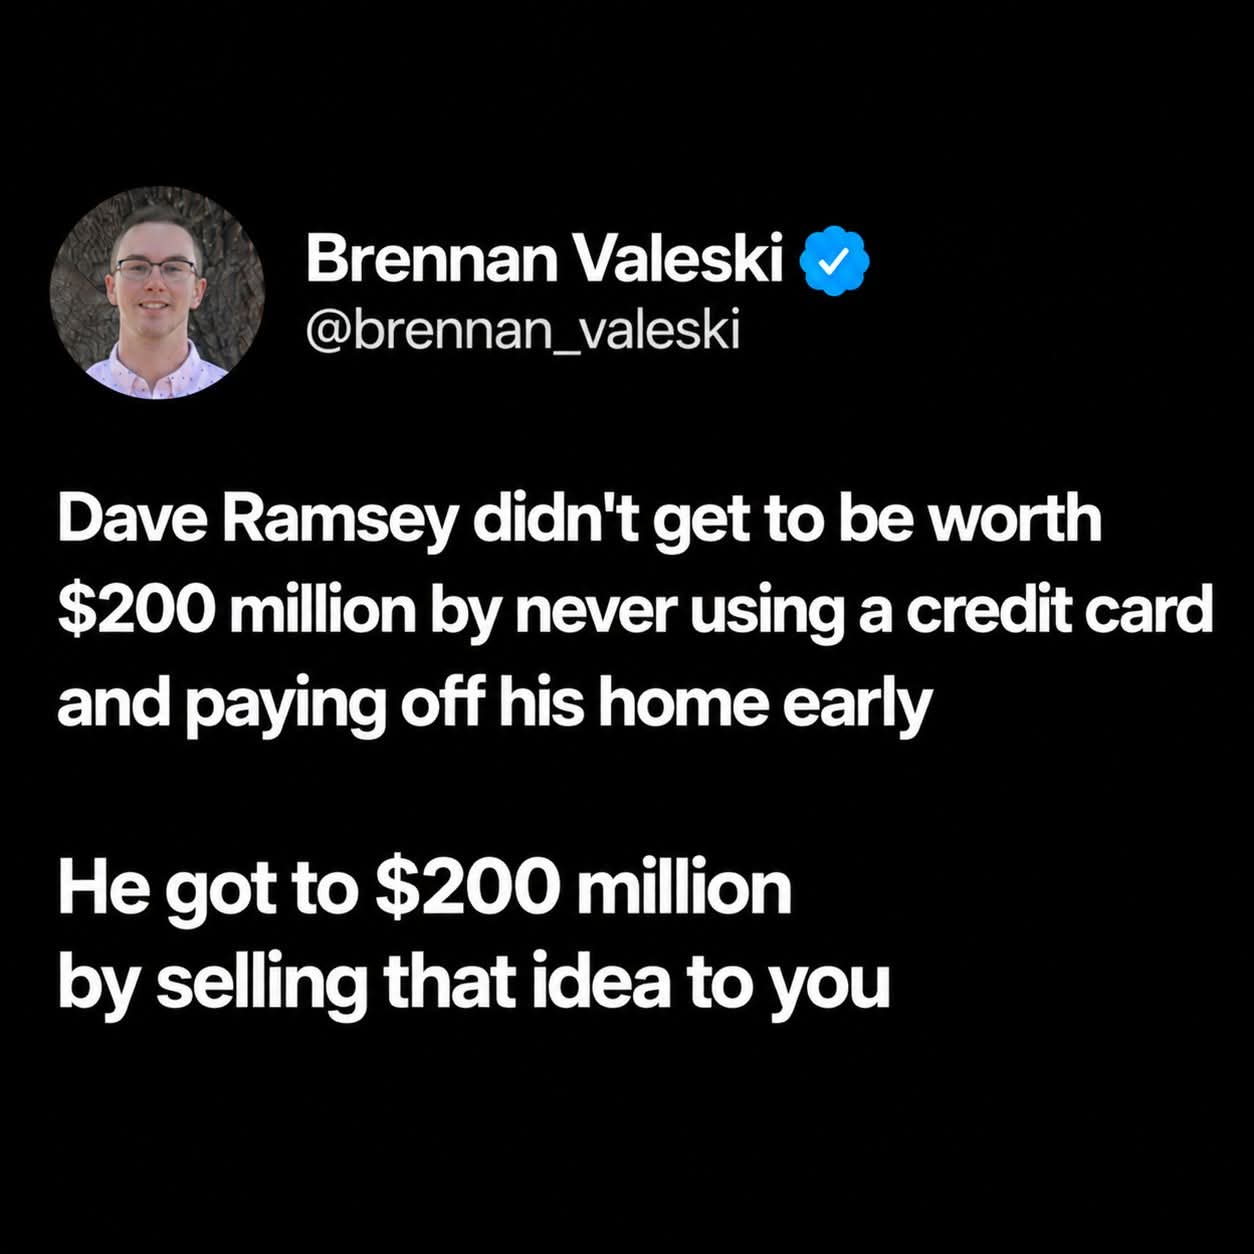
Dave Ramsey tak jadi $200 juta net worth sebab dia berhenti guna credit card dan bayar rumah awal.
Dan setakat yang saya faham, itu pun bukan claim utama dia.
Dave sendiri pernah cerita bagaimana dia pernah ada kekayaan yang tinggi ketika umur 20-an, tetapi semuanya dibina dengan leverage/hutang sehingga akhirnya dia bankrupt pada 1988. Selepas itu dia bina semula kewangan dia dan mula berkongsi pengalaman tersebut dengan orang lain.
Daripada pengalaman itu, lahirlah model dan perniagaan dia.
So yes, dia jadi sangat kaya.
Tapi bukan kerana dia berjaya mengajar orang:
“Jangan guna credit card, bayar rumah awal, dan anda akan jadi kaya macam saya.”
Itu bukan mesej utama dia.
Mesej dia lebih kepada:
Get out of debt.
Get control of your money.
Build financial stability.
Then build wealth.
Dan pengalaman itulah yang kemudiannya dia berjaya monetize.
Ramsey Solutions sendiri memang meletakkan debt-free journey sebagai asas kepada pendekatan mereka.
Benda yang sama sebenarnya berlaku dalam financial planning.
Sebagai financial planner, kita boleh bantu seseorang bergerak:
Financial mess → Financial stability → Financial security → Financial freedom
Kita boleh bantu mereka:
✅ keluar daripada hutang yang membebankan
✅ betulkan cash flow
✅ bina emergency fund
✅ cukupkan protection
✅ mula invest secara konsisten
✅ capai matlamat pendidikan anak
✅ bersedia untuk retirement
✅ mempunyai pilihan untuk berhenti kerja apabila mereka sudah cukup
Tetapi kalau seseorang datang dan kata:
“Aku nak RM100 juta net worth.”
Itu cerita lain.
Kalau makan gaji dan pendapatan RM50,000 sebulan dari umur 25 tahun, RM100 juta net worth bukan sekadar soal disiplin kewangan.
Kena ada sesuatu yang lain.
Business ownership.
Equity.
Entrepreneurship.
Very high income.
Compounding untuk tempoh yang sangat panjang.
Atau kombinasi beberapa perkara tersebut.
RM50k sebulan = RM600k setahun.
Walaupun seseorang itu mampu simpan dan invest sebahagian besar pendapatan tersebut, nak accumulate RM100 juta memerlukan capital, return dan masa yang sangat besar.
RM10 juta atau RM30 juta?
Itu pula perbincangan yang berbeza.
Sebab itu saya selalu cakap:
“Kaya” adalah objective yang sangat vague.
Berapa?
RM1 juta?
RM5 juta?
RM10 juta?
RM100 juta?
Dan untuk apa?
Sebab itu saya lebih suka konsep financial freedom.
Financial freedom boleh kita define.
Berapa income yang kita perlukan?
Berapa perbelanjaan?
Bila nak retire?
Berapa lama duit perlu bertahan?
Apa yang kita nak buat dengan masa kita?
Berapa banyak aset/liquid investment yang diperlukan?
Benda yang kita boleh quantify, kita boleh plan.
Dan bila kita boleh plan, kita boleh work towards it.
Pada masa yang sama, saya bukan tulis benda ni sebab nak defend Dave Ramsey 100%.
Saya sendiri tak agree dengan semua benda yang dia share.
Ada pendekatan dia yang bagi saya terlalu general dan tak semestinya sesuai dengan semua orang atau semua situasi.
Tapi saya rasa ada satu benda yang kita kena acknowledge.
Ramai orang jadi kaya dengan menjual janji bahawa mereka boleh jadikan orang lain kaya.
Sifu.
Coach.
Scammer.
Founder.
Content creator.
Dan sebagainya.
Ironinya, kadang-kadang mereka sendiri menjadi kaya kerana orang ramai membeli produk, training, coaching atau servis yang menjanjikan kekayaan tersebut.
Dave Ramsey punya positioning lebih interesting.
Dia tak perlu janjikan:
“Ikut saya, nanti korang jadi kaya macam saya.”
Dia lebih banyak bercakap tentang:
“Kita betulkan dulu kewangan korang.”
Keluar daripada hutang.
Control cash flow.
Build financial stability.
Kemudian build wealth.
Dan akhirnya, capai financial freedom.
Bagi saya, itu dua benda yang sangat berbeza.
Sebab dalam financial planning pun, tugas kita bukan untuk menjadikan semua client kita RM100 juta net worth.
Tugas kita adalah membantu client menentukan:
“Apa maksud cukup untuk korang?”
Dan kemudian bina pelan untuk sampai ke sana.