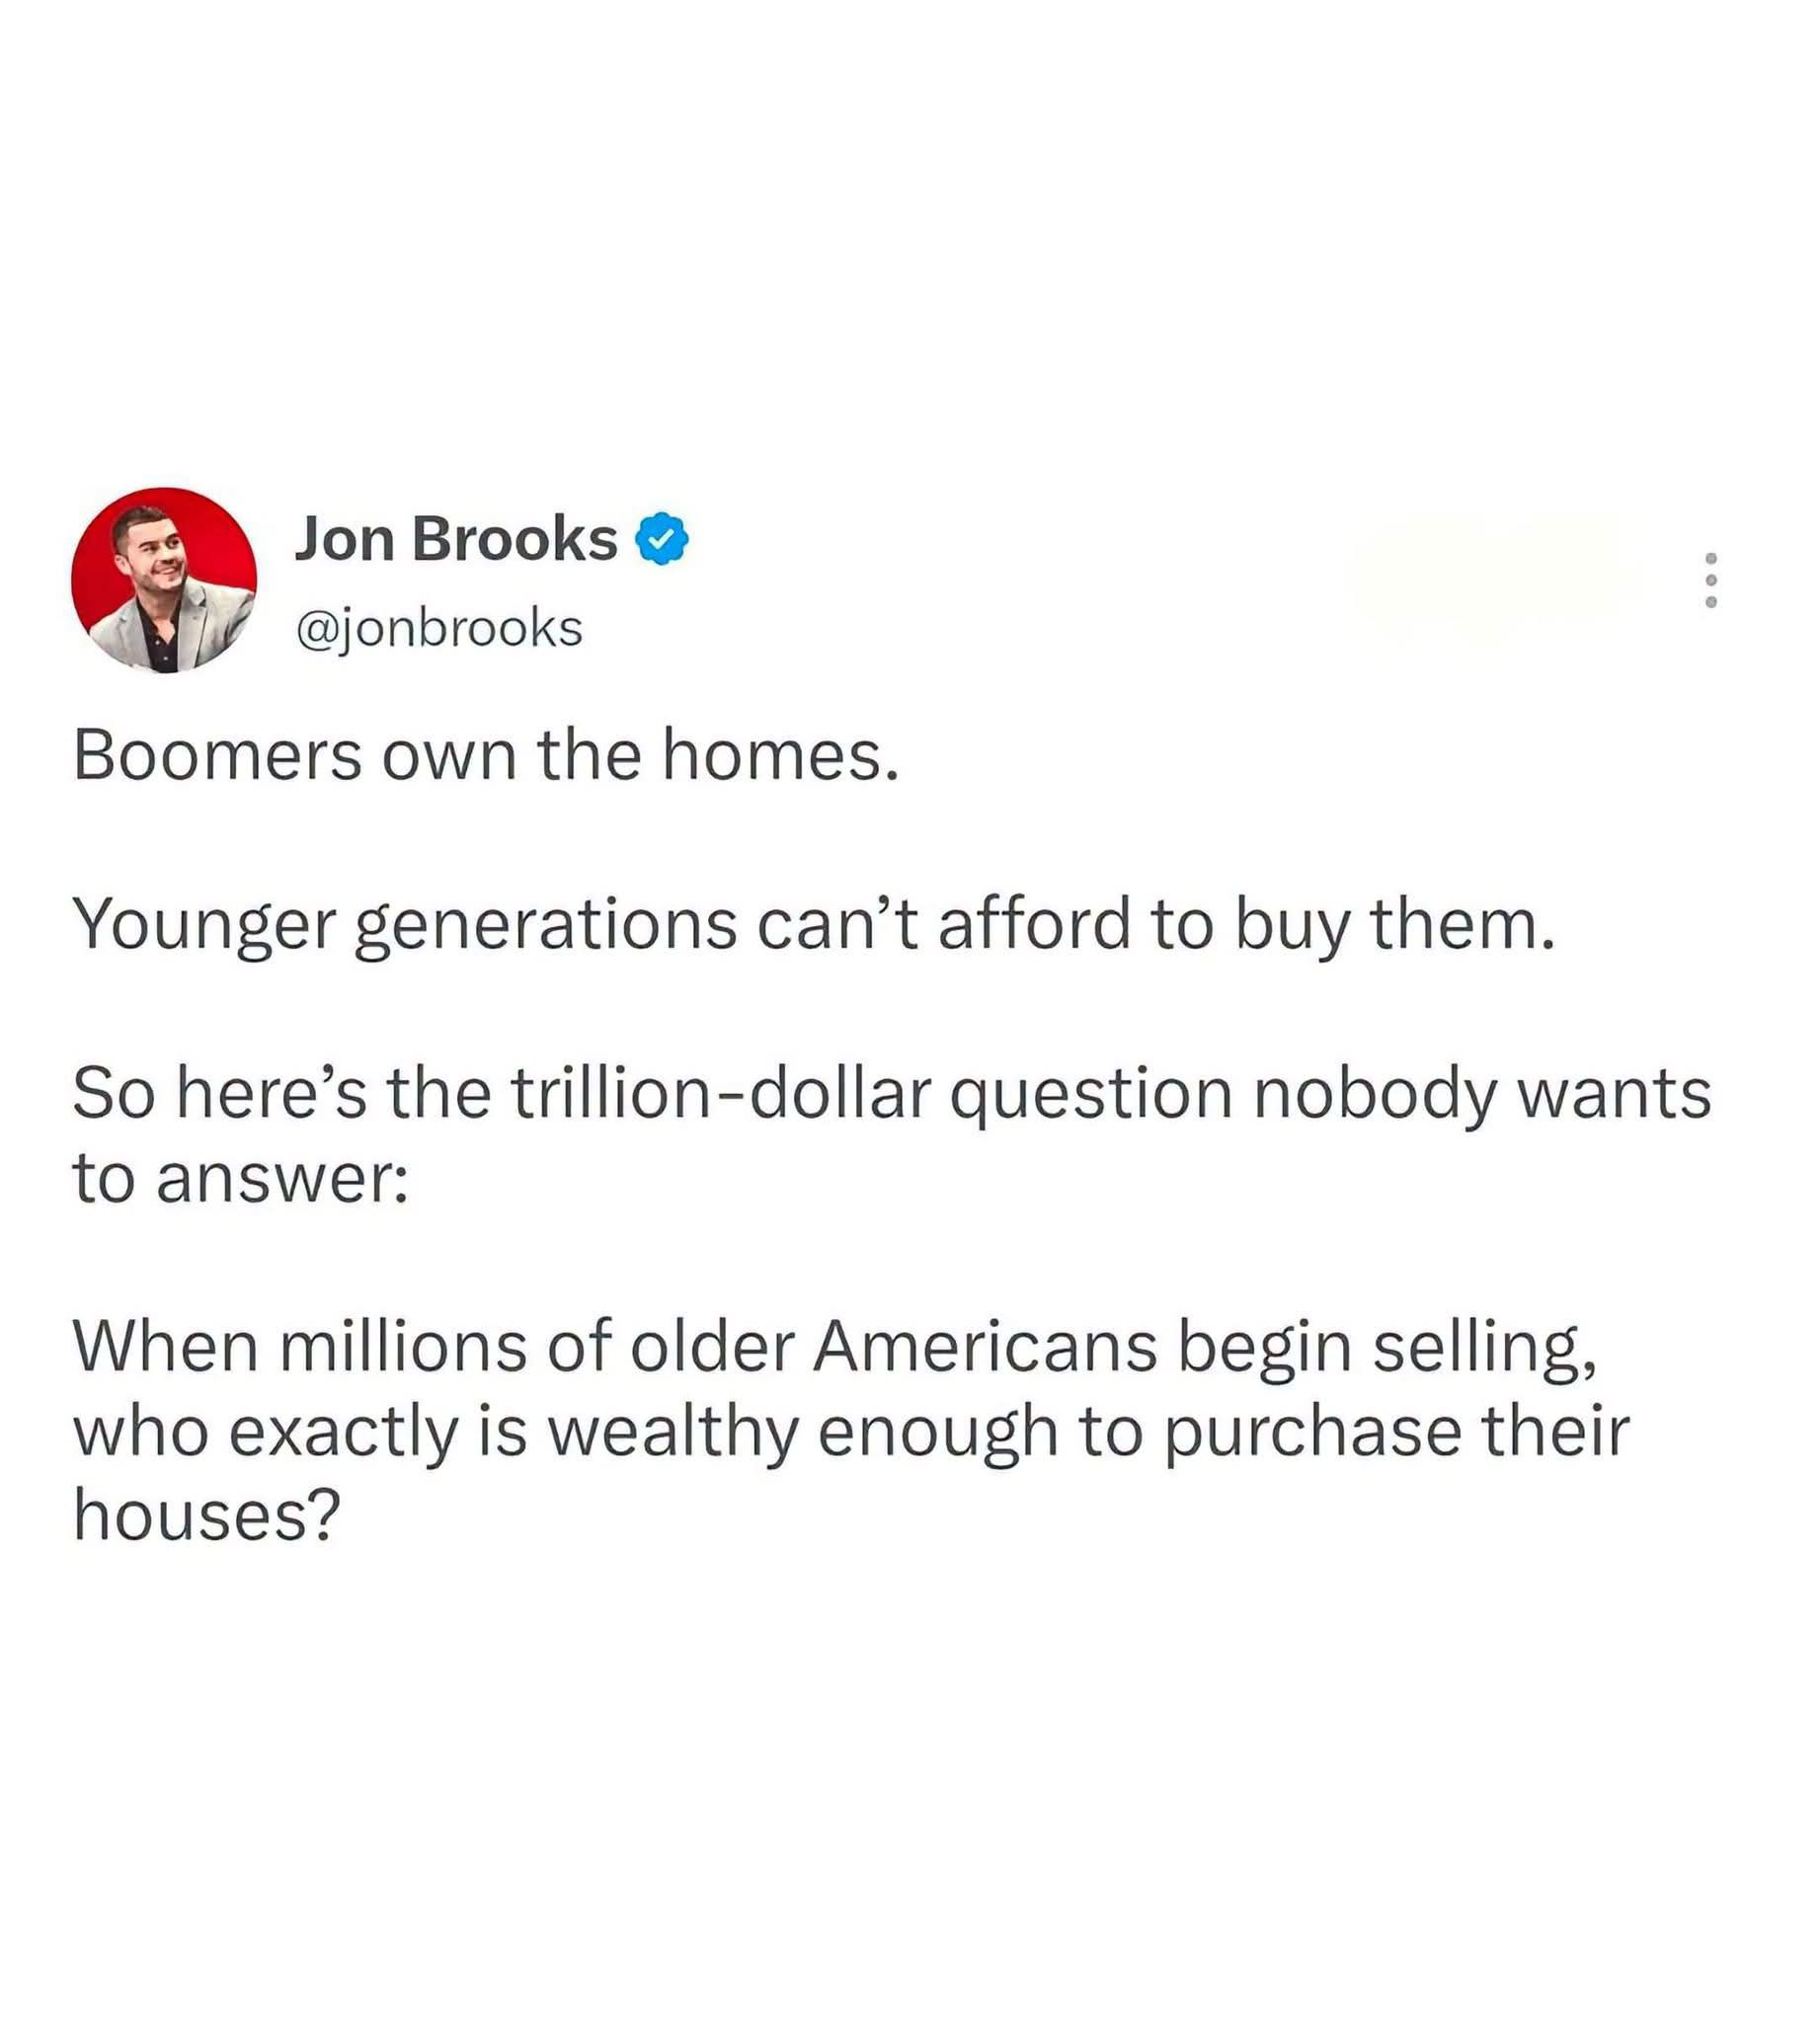
I came across an interesting question about the US housing market:
Boomers own homes.
Younger generations are increasingly struggling to afford them.
So when millions of older Americans eventually start selling their homes…
who exactly is going to buy them?
Soalan yang menarik.
Dan sebenarnya, kita boleh ambil parallel yang sama untuk Malaysia.
Gaji tak naik sepantas kos sara hidup.
Harga rumah pula semakin tinggi berbanding kemampuan ramai pembeli.
Hari ini pun kita masih nampak banyak rumah yang tidak terjual.
Dan dalam masa yang sama, ada juga rumah yang masuk lelong.
So, kalau orang tak mampu beli…
“Tak apa, owner sewakan sahaja.”
Betul.
Boleh sahaja sewakan.
Tapi persoalannya:
Ada orang yang mampu bayar sewa pada harga yang diperlukan oleh owner tersebut?
Sebab kalau rumah dibeli pada harga RM600,000, tetapi rental market di kawasan tersebut hanya mampu support RM1,500–RM2,000 sebulan, economics rumah itu mungkin tak begitu menarik untuk owner.
Dan sekarang pun kita dah nampak situasi di mana owner nak jual rumah pada harga yang dia rasa “market value”…
tetapi market sebenarnya tak mampu absorb pada harga tersebut.
Akhirnya?
Turunkan harga.
Sewakan.
Atau tunggu.
Dan ini yang membuatkan saya tertanya-tanya tentang masa depan housing market kita.
Adakah kita akan bergerak ke arah model yang semakin banyak rumah dimiliki oleh institutional investors dan disewakan kepada masyarakat?
Di US, model ini sudah berkembang.
Blackstone, contohnya, mempunyai pelaburan besar dalam real estate dan telah menjadi pemain dalam US rental housing, termasuk single-family rental homes.
Bukan bermaksud Blackstone akan datang beli rumah di Malaysia.
Itu bukan pointnya.
Pointnya ialah model ownership tersebut.
Daripada:
Individual → beli rumah → duduk / sewakan
kepada:
Institutional investor / fund → acquire atau develop residential properties → rent out → manage as a portfolio.
Dan menariknya, model yang sama mula mendapat tempat di Malaysia juga, terutamanya melalui konsep Build-to-Rent (BTR).
Dalam model BTR, rumah atau residential development dibina dengan objektif untuk dimiliki dan disewakan secara jangka panjang, bukannya semata-mata dibina untuk dijual kepada individual homeowners.
Jadi mungkin satu hari nanti kita akan melihat lebih banyak:
“Rumah untuk disewa”
daripada
“Rumah untuk dibeli.”
Dan kalau trend ini berkembang, persoalannya menjadi lebih besar.
Kalau generasi muda semakin sukar membeli rumah…
siapa yang akhirnya akan memiliki rumah-rumah tersebut?
Sebab mungkin masalah housing affordability bukan hanya tentang:
“Kenapa orang muda tak mampu beli rumah?”
Tetapi juga:
“Apa yang akan berlaku kepada ownership of residential assets apabila semakin ramai orang tidak mampu menjadi homeowners?”
Mungkin semakin banyak rumah akan dimiliki oleh funds, institutional investors, REITs atau syarikat yang memang specialize dalam rental housing.
Dan generasi muda?
Mereka mungkin bukan lagi homeowners.
Mereka mungkin menjadi long-term renters.
Dan dari sudut financial planning, ini membawa kepada satu lagi persoalan yang saya rasa sangat penting:
Adakah memiliki rumah sendiri masih wajib menjadi financial goal untuk semua orang?
Atau sebenarnya, yang lebih penting ialah:
mampu membayar tempat tinggal yang selesa tanpa mengorbankan financial future kita?
Sebab pada akhirnya…
financial freedom bukan semestinya bermaksud memiliki rumah.
Ia bermaksud kita mempunyai pilihan.