Selalu orang tanya, umur 30 tahun kena ada berapa simpanan? Umur 40 tahun pula kena ada berapa? Kalau tak cukup, maksudnya kita dah gagal ke?
Kali ni kita delay sikit umur tu.
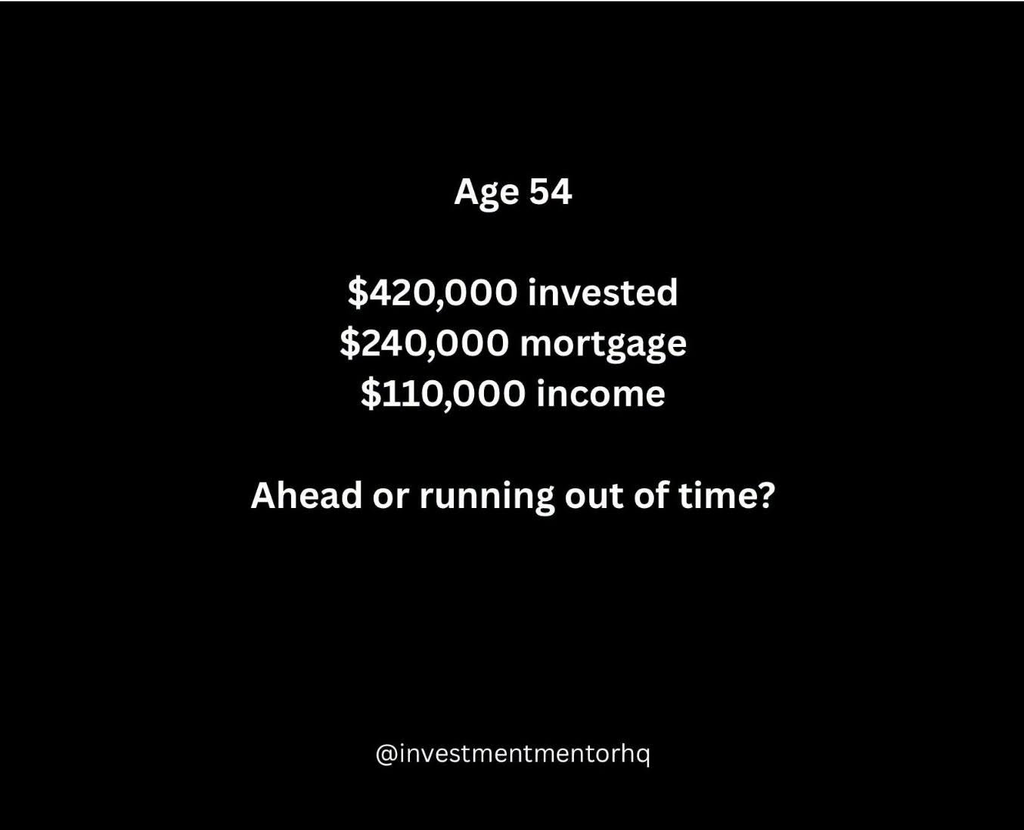
Bayangkan kalau bangun pagi ni, umur kita dah 54 tahun.
Dalam bank, EPF dan akaun pelaburan, jumlah simpanan kita ada RM420,000.
Hutang rumah masih berbaki RM240,000.
Income tahunan pula RM110,000, lebih kurang RM9,167 sebulan.
Macam mana kita nak rasa?
Kita dah ahead of our financial planning, ataupun masa dah semakin suntuk?
Jom kita tengok satu senario.
Kita andaikan beberapa perkara:
- Kita makan gaji dan akan bersara pada umur 60 tahun.
- Gaji naik 3% setahun.
- Pulangan EPF purata 6% setahun.
- Inflasi purata 4% setahun.
- Kita nak rancang kewangan untuk hidup sampai umur 85 tahun.
Pertama, tengok duit persaraan.
Kalau ikut unjuran kita, pada umur 60 tahun nanti, simpanan EPF boleh mencecah RM798,000.
Angka ni bergantung pada kadar caruman pekerja dan majikan yang digunakan dalam pengiraan.
Nampak macam banyak, kan?
Tapi jangan tengok angka tu sahaja.
Kalau kita nak gunakan duit tersebut untuk menampung kehidupan selama 25 tahun selepas bersara, dengan andaian pulangan 6% setahun dan inflasi 4% setahun, anggaran pengeluaran pada tahun pertama ialah RM3,351 sebulan.
Setiap tahun, jumlah pengeluaran dinaikkan 4% untuk mengambil kira inflasi.
Sekarang kita tengok komitmen rumah pula.
Kedua, hutang rumah.
Baki pinjaman sekarang RM240,000.
Kalau pinjaman berakhir pada umur 70 tahun, kadar faedah 4% setahun dan ansuran bulanan sekitar RM1,695, baki hutang pada umur 60 tahun dianggarkan tinggal RM167,000.
Maknanya, selepas bersara nanti, kita masih kena bayar ansuran rumah selama 10 tahun lagi.
Daripada RM3,351 yang kita keluarkan setiap bulan untuk sara hidup, RM1,695 pergi kepada bayaran rumah.
Baki tinggal RM1,656 sebulan.
Itu belum masuk belanja kereta, minyak, elektrik, air, internet, telefon, makan minum dan anak-anak kalau masih ada yang perlu ditanggung.
Belum masuk kos perubatan, pembaikan rumah atau kereta, dan macam-macam lagi.
Kalau nak pergi haji, buat kenduri anak atau keluarkan duit untuk perbelanjaan besar yang lain, simpanan persaraan kita akan semakin berkurangan.
Ketiga, macam mana kalau kita selesaikan hutang rumah terus?
Katakan pada umur 60 tahun, simpanan EPF kita benar-benar mencapai RM798,000.
Kita gunakan RM167,000 untuk selesaikan baki pinjaman rumah.
Baki simpanan persaraan tinggal RM631,000.
Dengan andaian pulangan, inflasi dan tempoh persaraan yang sama, anggaran pengeluaran pada tahun pertama turun kepada sekitar RM2,650 sebulan.
Nampak macam jumlah bulanan kita semakin kecil.
Tapi sekarang kita dah tak ada ansuran rumah RM1,695 sebulan.
Kita ada lebih banyak ruang dalam cashflow untuk menampung perbelanjaan lain.
Mungkin masih belum selesa, tetapi sekurang-kurangnya kita tak perlu risau tentang komitmen pinjaman rumah setiap bulan.
Cuma, kena ingat juga bahawa RM2,650 hari ini bukan RM2,650 dari segi kuasa beli 10 atau 20 tahun akan datang.
Kalau duduk di Perlis, Kedah atau Kelantan, mungkin gaya hidup tertentu masih boleh disesuaikan dengan bajet tersebut.
Kalau tinggal di Pulau Pinang, Kuala Lumpur, Selangor atau Johor Bahru, mungkin lebih mencabar.
Semua bergantung pada kos sara hidup, keadaan kesihatan, tanggungan dan gaya hidup masing-masing.
Jadi, apa yang kita boleh buat kalau sekarang umur 54 tahun?
1. Semak cashflow sementara masih bekerja.
Kita masih ada enam tahun sebelum bersara.
Tengok balik perbelanjaan. Apa yang boleh dikurangkan? Berapa banyak yang boleh disimpan setiap bulan?
Kalau mampu menyimpan RM1,000 sebulan untuk enam tahun lagi, dengan andaian pulangan 6% setahun, kita boleh kumpul tambahan sekitar RM86,000.
RM86,000 mungkin tak menjadikan kita kaya.
Tapi ia boleh beri lebih banyak pilihan apabila bersara nanti.
2. Cari peluang pendapatan tambahan.
Kalau ada peluang untuk buat side income, terutama sekali sesuatu yang boleh diteruskan selepas bersara, pertimbangkan dengan serius.
Kita tak semestinya perlu bekerja sepenuh masa sampai umur 70 tahun.
Tetapi pendapatan tambahan walaupun kecil boleh membantu mengurangkan kebergantungan pada simpanan persaraan.
3. Jangan kejar pulangan tinggi semata-mata nak kejar masa.
Bila sedar simpanan tak mencukupi, mudah untuk kita rasa terdesak.
Mula cari pelaburan yang menjanjikan pulangan tinggi, masuk skim yang kita tak faham, atau ambil risiko yang sebenarnya tak mampu kita tanggung.
Akhirnya, bukan sahaja tak sempat mengejar sasaran, simpanan yang ada pun boleh hilang.
Jangan kerana nak cepat, kita ambil risiko yang boleh memburukkan keadaan.
4. Dapatkan bantuan untuk susun strategi persaraan.
Kita boleh berjumpa pegawai khidmat nasihat persaraan KWSP untuk memahami pilihan yang ada dan bagaimana nak menguruskan simpanan selepas bersara.
Perkhidmatan ini boleh membantu kita memahami pilihan pengeluaran, bajet persaraan dan keperluan kewangan.
Jangan tunggu sampai hari terakhir bekerja baru nak fikir semua ni.
Akhir sekali, aku rasa kita kena ubah cara kita melihat simpanan persaraan.
Bukan sekadar tanya, “Umur aku sekarang, patut ada berapa?”
Soalan yang lebih penting ialah:
Dengan simpanan yang aku ada sekarang, berapa lama duit ni boleh bertahan, dan kehidupan macam mana yang aku mampu biayai?
Sebab dua orang yang sama-sama ada RM500,000 dalam EPF mungkin mempunyai keadaan persaraan yang sangat berbeza.
Seorang dah habis bayar rumah, tiada tanggungan dan ada pendapatan sampingan.
Seorang lagi masih ada hutang, tanggungan keluarga dan kos perubatan yang tinggi.
Angka sama. Realiti berbeza.
Kita tak boleh undur masa untuk mula menyimpan lebih awal.
Tapi selagi masih ada masa, kita masih boleh buat keputusan yang lebih baik.
Yang penting bukan sekadar berapa banyak duit kita ada masa bersara. Yang penting, duit yang ada tu cukup tak untuk kehidupan yang kita nak jalani?