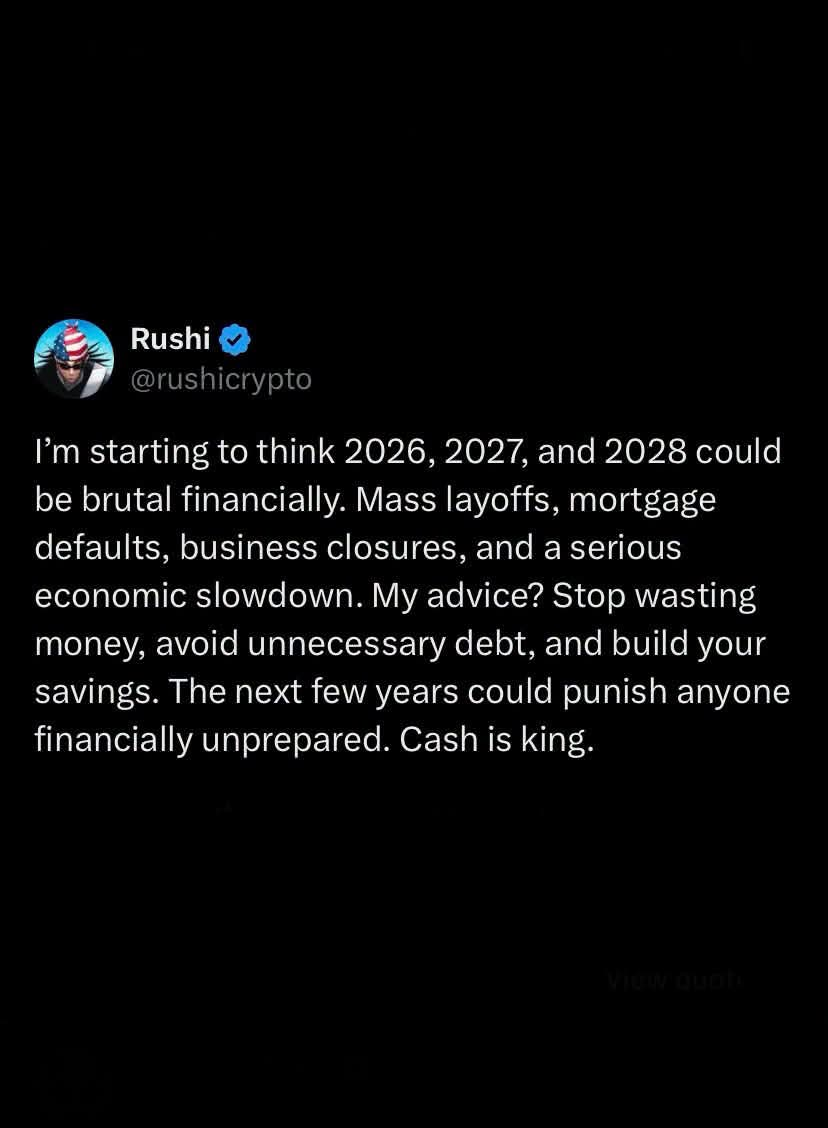
Nampak macam dua perspektif berbeza.
Satu nampak gelas tu separuh kosong. Satu lagi nampak gelas tu masih ada separuh air.
Begitu juga dengan ekonomi.
Ada orang percaya 2026 hingga 2028 akan jadi tahun yang sangat mencabar. Ramai akan hilang kerja, bisnes tutup, orang gagal bayar pinjaman rumah dan pasaran saham jatuh teruk.
Ada pula yang percaya ekonomi akan terus berkembang, pasaran akan pulih dan peluang pelaburan akan sentiasa ada.
Jadi, siapa yang betul?
Aku tak tahu. Dan aku rasa tak ada sesiapa yang boleh meramalkan semua tu dengan tepat.
Tapi menariknya, nasihat perancangan kewangan aku tak banyak berubah dalam kedua-dua keadaan.
Kalau kau rasa ekonomi akan baik-baik saja, aku tetap akan nasihatkan kau supaya:
1. Jangan terlalu tertumpu pada satu kelas aset sahaja. Diversifikasikan pelaburan mengikut matlamat, tempoh masa dan kemampuan menanggung risiko.
2. Kalau ada duit lebih, tambah simpanan dan pelaburan. Nak enjoy pun boleh. Hidup bukan semata-mata untuk mengumpul duit. Cuma pilih pertempuran dengan bijak.
3. Kalau ada kerja yang stabil, jangan terburu-buru lompat kerja semata-mata nak gaji lebih tinggi. Timbang risiko dan peluang. Kalau memang terpaksa atau ada peluang yang jauh lebih baik, itu cerita lain.
4. Pastikan dana kecemasan mencukupi. Sekurang-kurangnya enam bulan perbelanjaan sebagai titik permulaan, dan lebih banyak kalau pendapatan tak menentu atau tanggungan tinggi.
5. Elakkan hutang baharu yang tak perlu. Rumah, kereta, personal loan, BNPL dan kad kredit yang akhirnya jadi beban kewangan. Bezakan antara keperluan sebenar dengan kehendak yang kita cuba halalkan.
Sekarang, cuba bayangkan kalau kau percaya ekonomi dan pasaran akan jatuh teruk dalam masa terdekat.
Nasihat aku tetap sama.
Simpan duit. Jaga pekerjaan dan pendapatan. Kawal hutang. Pastikan ada dana kecemasan. Jangan letakkan semua telur dalam satu bakul.
Bezanya mungkin pada tahap kewaspadaan dan cara kau menguruskan risiko.
Kalau ekonomi betul-betul merosot, sekurang-kurangnya kau ada persediaan untuk menghadapinya.
Kalau ekonomi tak jatuh seperti yang diramalkan, kau masih ada simpanan, aset yang dipelbagaikan dan kedudukan kewangan yang lebih kukuh.
Cuma jangan pula sebab takut market crash, kau keluarkan semua pelaburan dan simpan semuanya dalam bentuk tunai. Kalau pasaran terus naik, kau mungkin terlepas pertumbuhan. Kalau inflasi meningkat, kuasa beli duit tunai pula akan terhakis.
Begitu juga, jangan sebab yakin ekonomi akan terus berkembang, kau habiskan semua duit, tambah hutang dan abaikan simpanan.
Perancangan kewangan bukan tentang meneka masa depan dengan tepat. Ia tentang menyediakan diri untuk menghadapi pelbagai kemungkinan.
Kita tak perlu tahu dengan tepat bila ekonomi akan jatuh untuk mula menguruskan kewangan dengan lebih baik.
Dan kita tak perlu menunggu ekonomi jatuh baru nak mula menyimpan.
Sebab kalau kita hanya mula bersedia apabila krisis dah berlaku, mungkin masa tu dah terlambat.
Jadi, kau nampak gelas separuh penuh atau separuh kosong?
Bagi aku, tak kisahlah macam mana kita nampak gelas tu.
Yang penting, pastikan air yang masih ada tu cukup untuk kita bertahan kalau tiba-tiba bekalan air terputus. 😅