Earlier this week, masa sesi dengan seorang client, dia berkongsi macam mana bekerja dengan aku sebagai financial planner telah mengubah cara dia melihat dan menguruskan pelaburan.
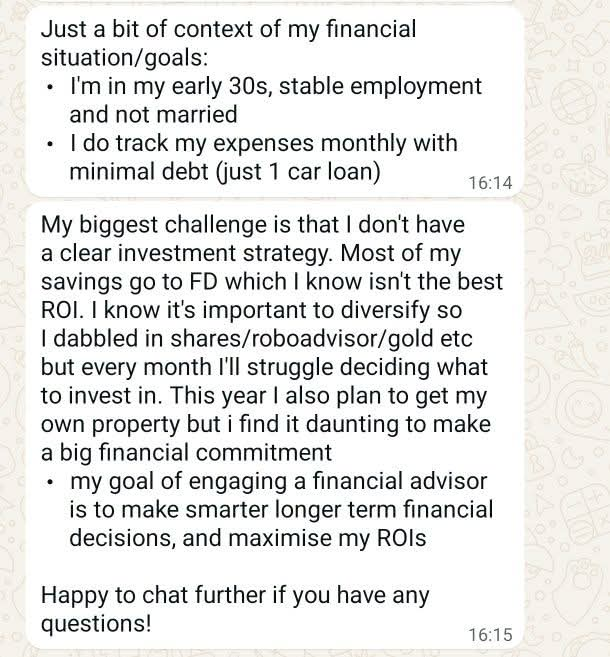
Masa kami mula bekerja bersama pada Februari 2024, dia memang berminat nak melabur. Dia dah buka macam-macam akaun e-wallet dan robo-advisor, tapi kebanyakannya hanya masukkan jumlah minimum sebab tak yakin sama ada keputusan yang dibuat tu betul.
Akhirnya, sebahagian besar duit lebihan dia kekal dalam FD dan EPF.
Masa tu, jumlah aset cair dia sekitar RM505,000, dengan 47% dalam FD dan 44% dalam EPF.
Bila kami berjumpa baru-baru ni pada Oktober 2026, jumlah aset cair dia dah meningkat kepada RM1.05 juta.
Tapi bagi aku, perubahan yang lebih bermakna bukan sekadar pertambahan aset. Cara dia menguruskan pelaburan pun dah berubah.
Asset allocation dia sekarang lebih tersusun:
📊 35% — Ekuiti
📊 35% — Fixed income
📊 20% — Fixed Deposit
📊 10% — Kripto, emas dan P2P
Dia juga dah tutup kebanyakan akaun e-wallet yang tak lagi diperlukan. Terlalu banyak akaun tak semestinya bermaksud lebih banyak kepelbagaian. Kadang-kadang, pelaburan yang bertindih cuma menyukarkan pemantauan.
Sekarang, dia lebih selesa melaburkan duit mengikut perancangan, bukan sekadar mencuba dengan jumlah minimum sebab takut tersilap.
Malah, dia ada spreadsheet sendiri untuk memantau asset allocation dan mengemas kininya setiap bulan apabila membuat simpanan serta pelaburan berkala.
Dia juga masih melabur sendiri, selain portfolio yang aku uruskan untuknya.
Bagi aku, itu satu perkembangan yang baik. Dia bukan sekadar bergantung kepada aku untuk membuat keputusan, tetapi semakin memahami pelaburannya sendiri.
Dia faham pasaran tak semestinya bergerak seperti yang kita jangkakan. Dengan asset allocation yang dirancang berdasarkan matlamat, tempoh pelaburan dan toleransi risiko, dia lebih yakin menghadapi turun naik pasaran.
Bukan bermaksud portfolio dia tak boleh rugi atau pulangan dijamin. Tetapi sekarang, dia faham kenapa pelaburan itu disusun sedemikian rupa dan apa yang perlu dilakukan apabila keadaan berubah.
Inilah yang aku percaya tentang financial planning.
Ia bukan kerja financial planner seorang. Ia adalah kerjasama antara planner dengan client.
Tugas aku adalah menganalisis kedudukan kewangan, menilai pelbagai senario dan memberikan cadangan berdasarkan matlamat client. Client pula berkongsi kebimbangan, memahami pilihan yang ada dan membuat keputusan bersama aku.
Bila keadaan berubah, kami semak dan sesuaikan perancangan tersebut.
Akhirnya, matlamatnya bukan untuk menghapuskan semua risiko atau memastikan setiap keputusan sentiasa betul. Matlamatnya adalah supaya client boleh membuat keputusan kewangan dengan lebih yakin dan bergerak lebih dekat kepada apa yang dia nak capai.
Sebab kekayaan bukan sekadar berapa banyak duit yang kita ada. Tetapi sejauh mana kita faham apa yang kita buat dengan duit tersebut, dan sama ada kita boleh tidur lena dengan keputusan yang kita ambil.
#FinancialPlanning #WealthManagement #PeaceOfMind