Semalam seorang klien WhatsApp aku.
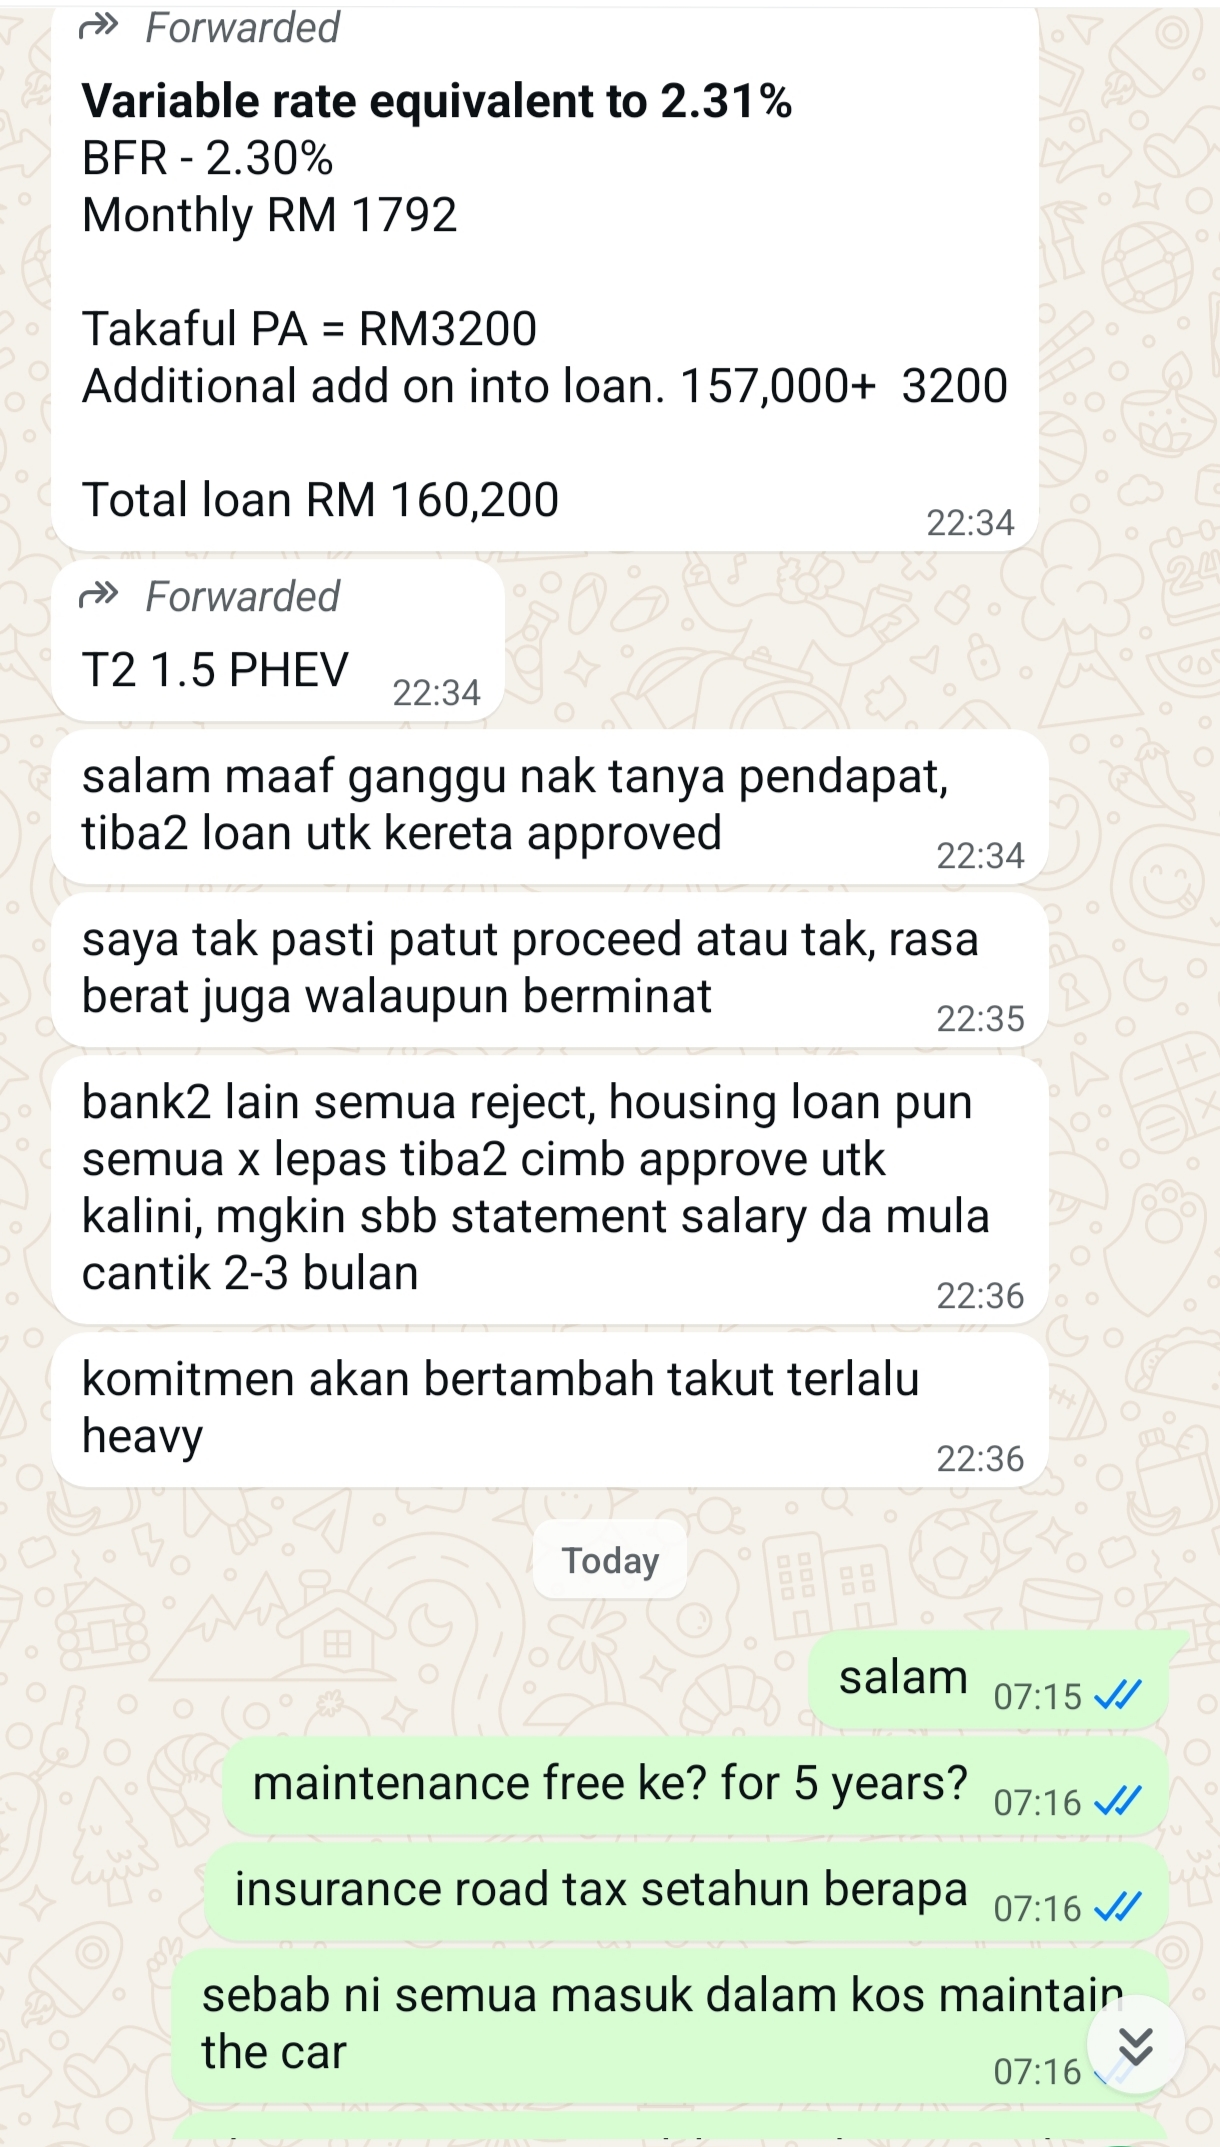
Dia bagitahu loan kereta yang dia apply tiba-tiba approved.
Details dia:
Loan 9 tahun
Monthly ±RM1,792
Total loan + takaful ±RM160,200
Kereta dia sekarang Proton Wira. Dah lama.
Baru-baru ni gearbox rosak. Nasib baik repair cuma ratus-ratus, bukan ribu-ribu.
Tapi disebabkan kereta dah semakin berusia, dia mula risau:
“Lepas ni apa lagi yang akan rosak?”
Sebenarnya benda ni dah kami bincangkan masa last meeting minggu lepas.
Dari segi keperluan, memang ada.
Dia perlukan kereta yang lebih selesa dan selamat untuk kegunaan dia dan keluarga.
Dari segi kemampuan, berdasarkan income dia sekarang, insya-Allah monthly payment tu masih mampu ditanggung.
Tapi…
Kemampuan bayar RM1,792 sebulan bukan satu-satunya perkara yang perlu kita tengok.
Dia sekarang tengah target nak cukupkan emergency fund by February tahun depan.
Dalam masa yang sama, ada satu lagi matlamat besar dalam 2–3 tahun akan datang — dia nak buka klinik sendiri.
Kalau beli kereta ni, cashflow surplus dia akan berkurang.
Savings akan berkurang.
Dan secara automatik, kemampuan dia untuk kumpul modal bagi buka klinik pun akan terjejas.
Jadi bila dia tanya aku:
“Patut ke aku ambil kereta ni?”
Aku tak terus jawab ya.
Aku juga tak jawab tak.
Sebab kerja financial planner bukan buat keputusan bagi pihak klien.
Kita kumpulkan lagi maklumat.
Berapa road tax?
Berapa insurance?
Berapa maintenance?
Berapa kos sebenar memiliki kereta tersebut setiap tahun?
Dan yang paling penting:
Adakah dia memang perlukan kereta baru, atau dia perlukan kereta baru pada harga dan komitmen sebesar ini?
Itu dua soalan yang berbeza.
Lepas tu kita tengok pros & cons.
Kalau beli:
Apa yang dia dapat?
Apa yang dia korbankan?
Kalau tak beli:
Apa risiko yang dia kena tanggung?
Apa yang dia boleh capai dengan cashflow yang lebih besar?
Akhirnya, dia yang kena decide.
Sebab duit dia.
Hutang dia.
Kereta dia.
Dan dia yang akan hidup dengan keputusan tersebut untuk 9 tahun akan datang.
Inilah salah satu sebab kenapa bila jumpa financial planner, advice bukan semata-mata:
“Invest dekat mana?”
“Takaful apa paling sesuai?”
“ASB atau unit trust?”
Financial planning yang betul sepatutnya melihat kewangan seseorang secara holistic.
Kadang-kadang financial advice bukan tentang mencari investment yang boleh bagi return paling tinggi.
Kadang-kadang ia tentang membantu seseorang membuat keputusan besar dengan maklumat yang cukup — supaya 5 atau 10 tahun akan datang dia tak perlu duduk termenung sambil cakap:
“Kalaulah aku buat keputusan lain dulu…”