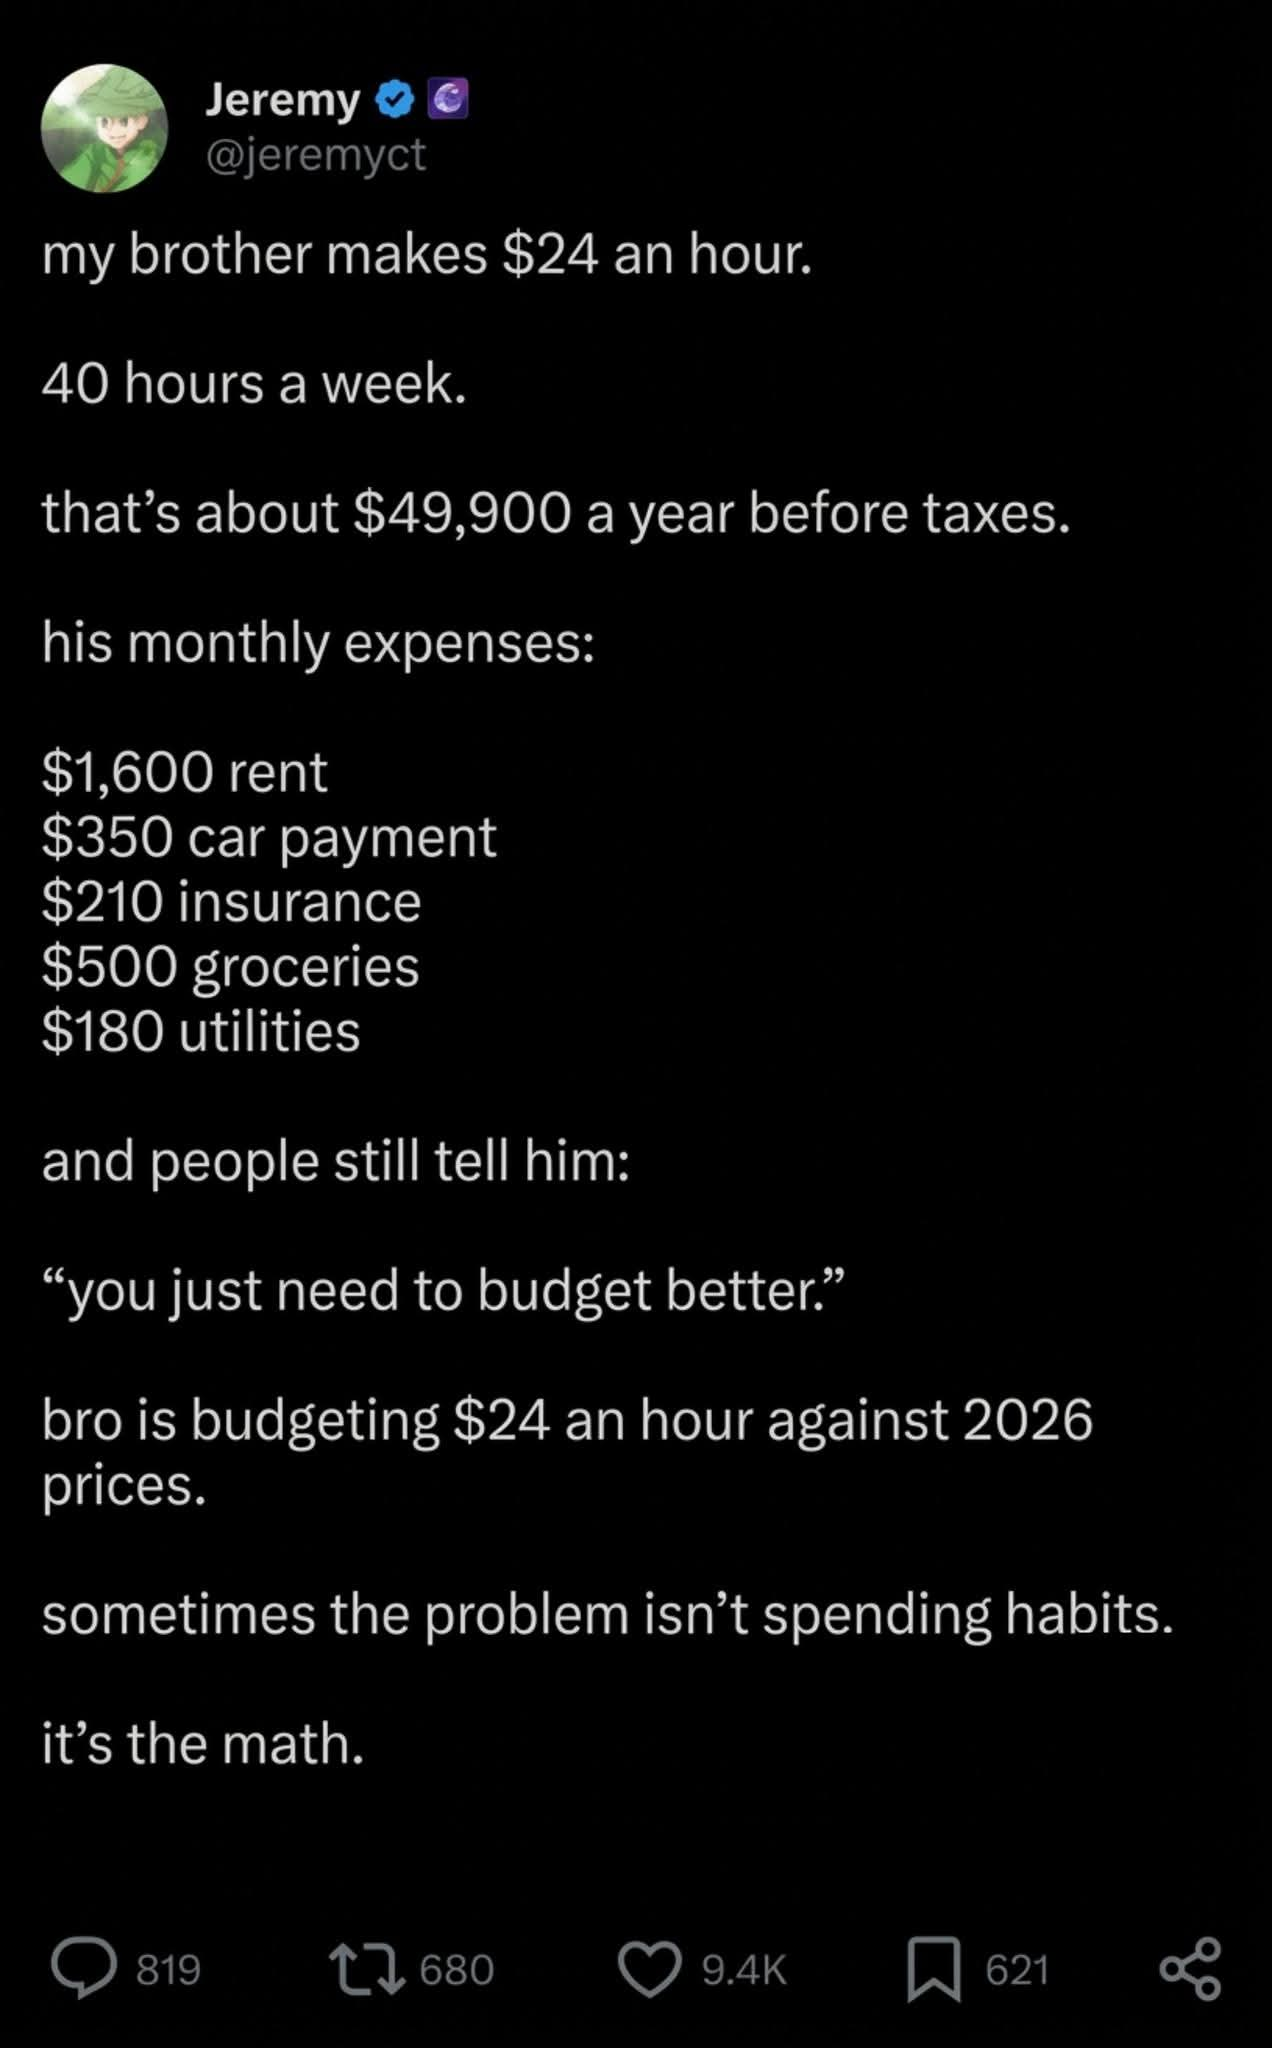
Ini antara benda yang aku selalu explain kepada klien.
Tak ada satu standard rule atau guideline kewangan yang boleh dipakai bulat-bulat oleh semua orang.
Kalau ada, senanglah.
Semua orang ikut 30% hutang, 40% belanja, 30% simpan.
Semua orang allocate investment 5% money market, 25% fixed income, 50% equity, 10% property, 10% gold/crypto.
Then selesai.
Masalahnya…
Financial planning tak bekerja macam tu.
Contoh mudah.
Ada orang gaji RM3,000.
Dah kahwin. Ada seorang anak.
Rumah RM1,500.
Kereta RM500.
EPF lebih kurang RM330.
Macam mana nak paksa orang ni ikut guideline:
30% hutang
40% belanja
30% simpan?
RM1,500 rumah sahaja dah makan 50% daripada gaji kasar.
Nak suruh dia “cut spending”?
Potong apa lagi?
Sebab itu kita kena tengok situasi sebenar, bukan sekadar ikut percentage.
Kena tahu berapa sebenarnya perbelanjaan bulanan.
Kalau memang dah tak ada banyak ruang untuk dipotong, maka masalahnya bukan semata-mata spending.
Masalahnya mungkin income tak cukup.
Maka solusi mungkin:
→ cari kerja yang income lebih tinggi
→ buat side hustle
→ tambah sumber income
→ kalau pasangan tak bekerja, mungkin explore pilihan untuk pasangan turut membantu income keluarga
Dan bila income dah bertambah, jangan terus upgrade lifestyle.
Gunakan peningkatan income itu untuk perlahan-lahan betulkan cashflow, bina emergency fund, kurangkan hutang dan strengthen financial position.
Sama juga dengan investment.
Kita selalu dengar framework macam:
5% money market
25% fixed income
50% equity
10% property
10% others seperti gold/crypto.
Okay.
Tapi kalau klien baru nak mula dan emergency fund pun tak ada lagi, nak suruh dia terus allocate 50% ke equity?
Tak semestinya.
Mungkin pada peringkat awal, lebih banyak duit perlu duduk dalam instrumen yang lebih liquid dan rendah risiko seperti FD, ASB atau Tabung Haji — bergantung kepada kelayakan, objektif dan situasi individu.
Bila emergency fund dah cukup dan financial foundation dah lebih kukuh, barulah asset allocation boleh berubah mengikut matlamat, tempoh masa dan risk capacity.
Sebab itu aku tak kata guideline-guideline tersebut salah.
Yang salah ialah bila kita anggap guideline itu sebagai hukum.
30% bukan nombor magik.
50% equity bukan nombor magik.
10% gold bukan nombor magik.
Financial planning bukan tentang:
“Berapa percentage yang patut aku ikut?”
Tapi lebih kepada:
“Berdasarkan keadaan aku sekarang, apa yang patut aku buat dulu?”
Framework membantu kita fikir.
Guideline membantu kita bermula.
Tapi akhirnya, financial plan tetap kena tailored kepada manusia yang sebenar — bukan manusia yang wujud dalam spreadsheet.
Dan paling penting…
Jangan ambil financial tips daripada social media dan terus apply 100%.
Tanya dulu:
“Guideline ni sesuai untuk situasi aku ke?”
Sebab apa yang sesuai untuk orang lain, belum tentu sesuai untuk kita.