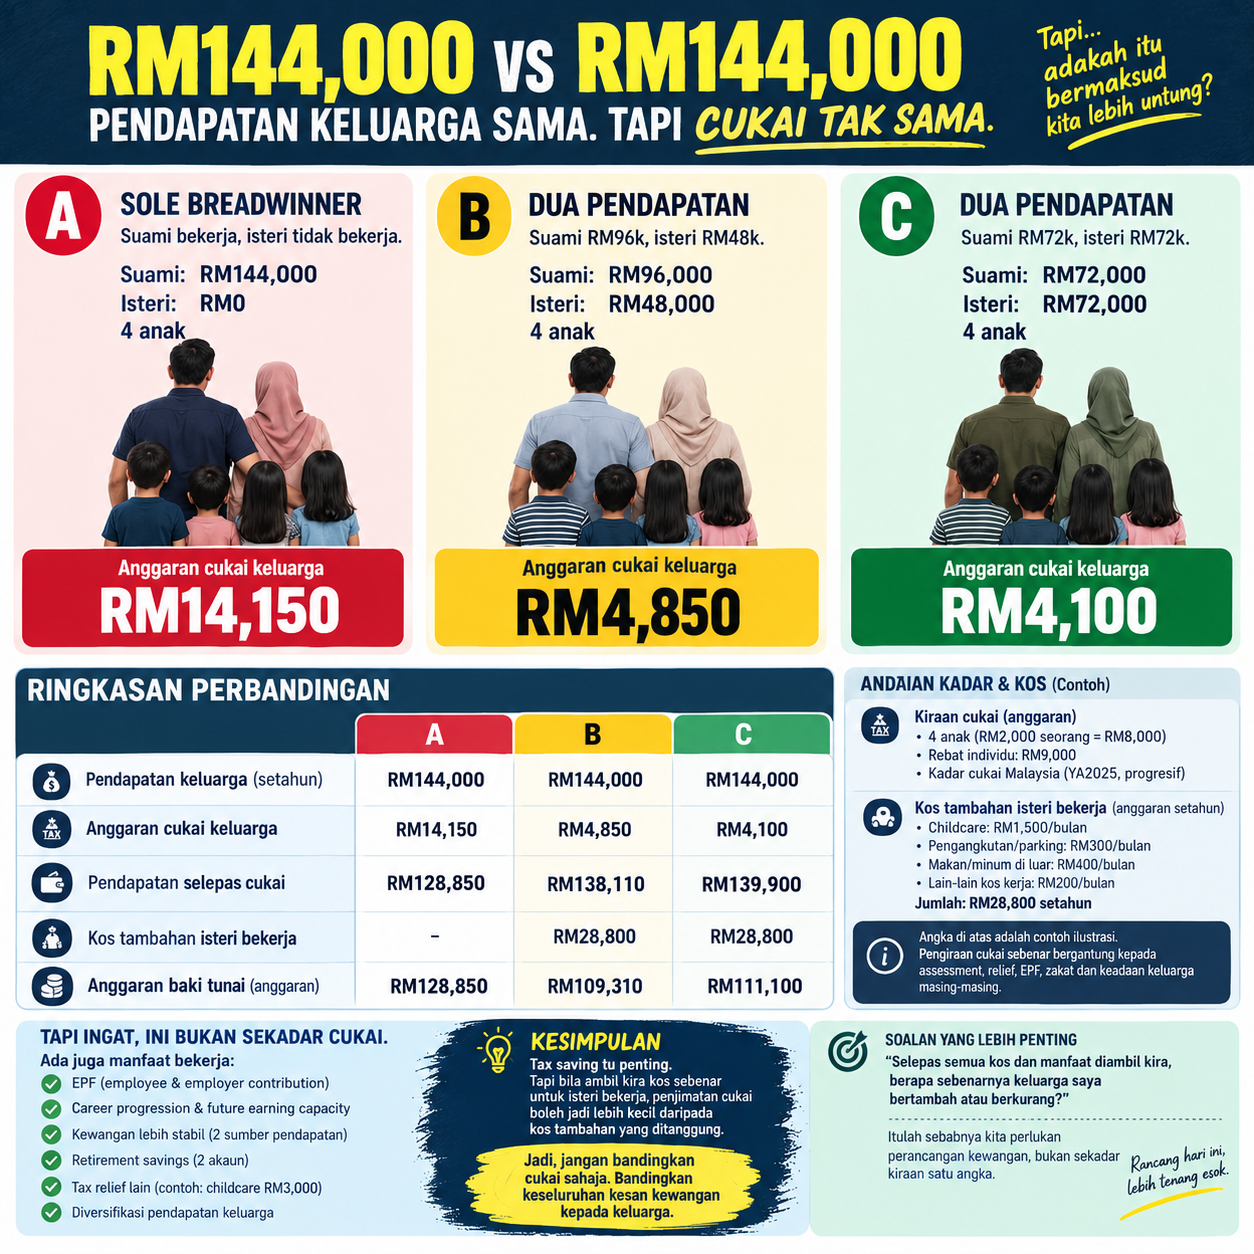
Nampak menarik satu gambar yang tengah viral ni.
Tiga keluarga.
Pendapatan keluarga sama — RM144,000 setahun.
A: Suami RM144k, isteri tak bekerja.
B: Suami RM96k, isteri RM48k.
C: Suami RM72k, isteri RM72k.
Tapi jumlah cukai yang ditunjukkan berbeza banyak.
So ramai mungkin terus fikir:
“Nampaknya lagi baik suami isteri dua-dua bekerja. Cukai lebih rendah.”
Ya, dari sudut cukai pendapatan semata-mata, membahagikan pendapatan kepada dua orang memang boleh menyebabkan cukai keluarga lebih rendah kerana sistem cukai individu kita progresif.
Tapi…
Financial planning bukan sekadar kira cukai.
Katakan ketiga-tiga keluarga ni ada 4 orang anak.
Untuk scenario A, isteri tak bekerja.
Mungkin keluarga tak perlu bayar:
• Childcare
• Pengangkutan isteri ke tempat kerja
• Parking/tol
• Makan tengahari di luar
• Kopi/makan ketika bekerja
• Pakaian kerja
• Extra convenience spending sebab balik kerja lambat
• Mungkin juga kurang penggunaan maid/childcare
Contoh mudah.
Katakan isteri bekerja dan kos tambahan keluarga ialah:
Childcare — RM1,500/month
Transport/parking — RM300
Makan/minum di luar — RM400
Lain-lain kos kerja — RM200
Jumlah:
RM2,400 sebulan.
Setahun = RM28,800.
Kalau tax saving sebab dua income cuma sekitar RM9k–RM11k setahun dalam contoh tertentu…
Tax saving tu dah habis.
Malah lebih daripada habis.
Tapi jangan pula salah faham.
Ini bukan bermaksud:
“Jangan bagi isteri bekerja.”
Tak.
Sebab kalau isteri boleh earn RM4k, RM6k atau RM10k sebulan, calculation memang berubah.
Ada pula:
EPF contribution.
Employer contribution.
Retirement savings.
Career progression.
Future earning capacity.
Financial independence.
Diversification of household income.
Semua tu ada nilai.
Sebab tu saya tak suka bila kita tengok satu angka dan terus buat conclusion.
“Cukai lebih rendah = keluarga lebih untung.”
Belum tentu.
Dalam financial planning, kita bukan tengok tax sahaja.
Kita tengok:
Gross income
– tax
– cost of earning that income
employer benefits
EPF
retirement accumulation
future earning potential
= actual financial impact kepada keluarga.
Dan sebenarnya ada satu lagi soalan yang lebih penting.
Kalau isteri bekerja RM4,000 sebulan tetapi kos tambahan untuk membolehkan dia bekerja ialah RM2,400 sebulan…
Adakah RM4,000 itu benar-benar bermaksud keluarga bertambah RM4,000 sebulan?
Jawapannya mungkin tidak.
Sebab itu bila buat financial planning, kita tak boleh sekadar ambil satu angka daripada internet dan terus apply kepada keluarga sendiri.
Tax planning penting.
Tapi tax planning adalah sebahagian daripada financial planning.
Bukan financial planning itu sendiri.
Nota: angka di atas adalah contoh ilustrasi untuk menunjukkan konsep. Pengiraan cukai sebenar bergantung kepada assessment, relief, EPF, zakat dan keadaan keluarga masing-masing.