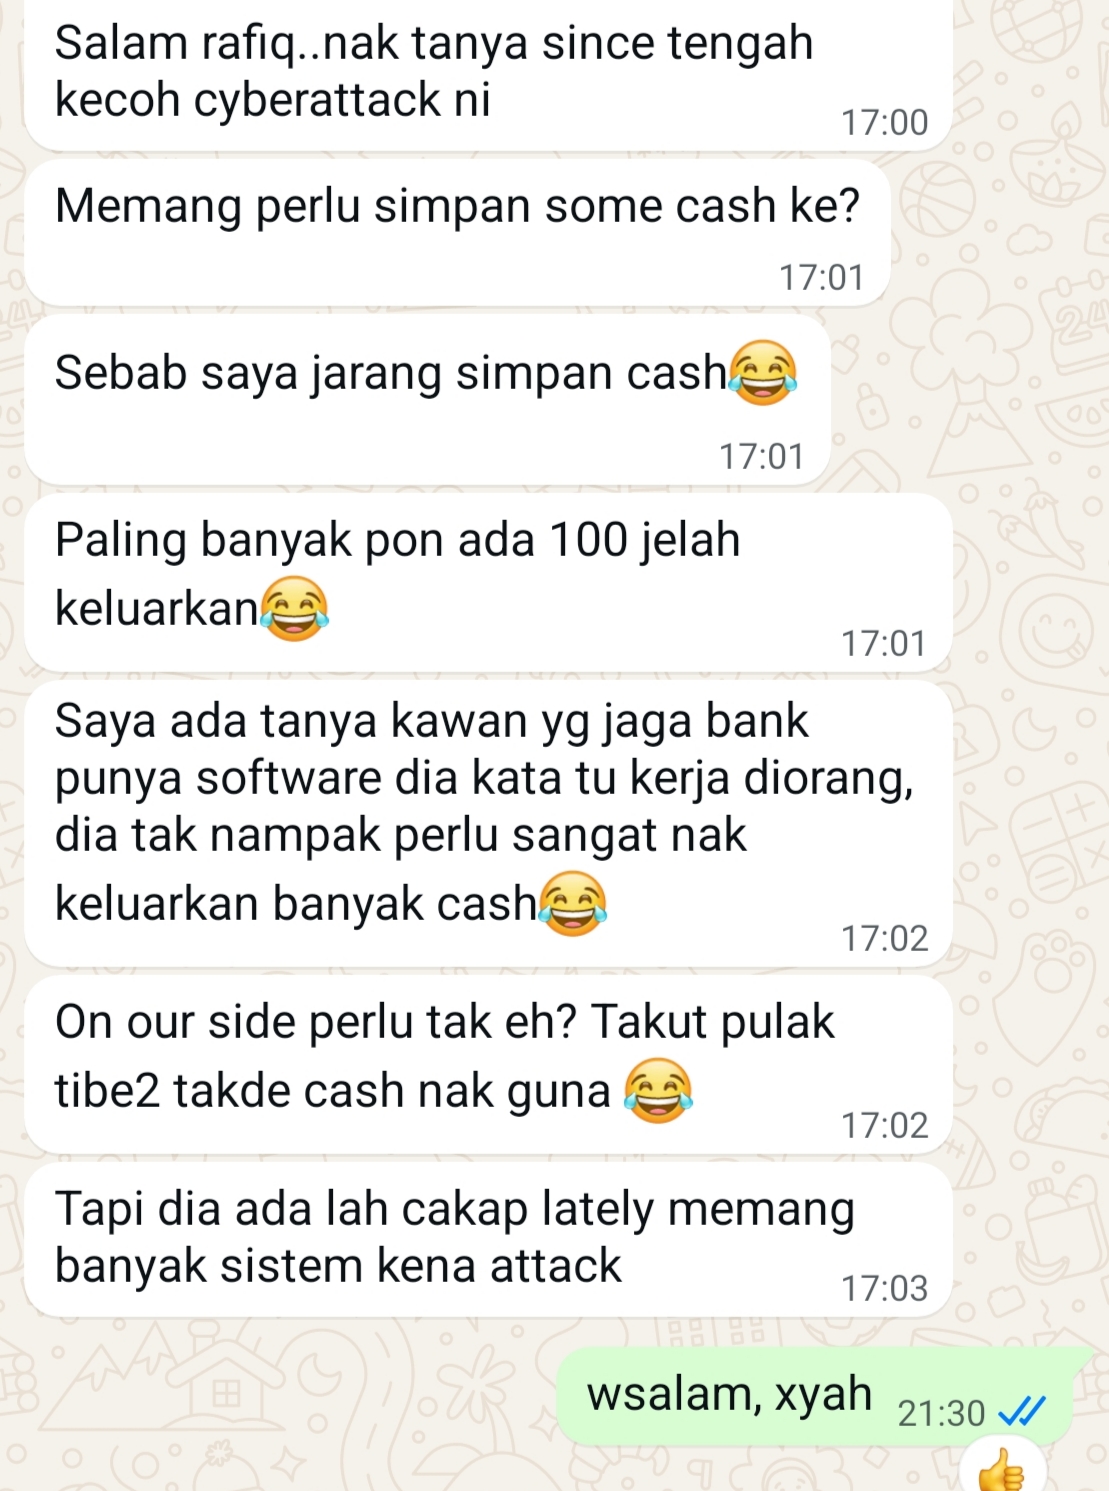
Sejak kebelakangan ni viral kes berkaitan isu hacking, termasuk kes Bank Rakyat dan Binance.
Ada klien mesej aku, risau kalau-kalau duit dalam bank tak boleh diakses atau hilang.
Soalan dia, kena keluarkan duit dan simpan cash dekat rumah ke?
My view, tak perlu.
Bukan sebab aku tak risau kemungkinan duit tak boleh diakses, atau duit hilang.
Risiko tu memang ada. Kita tak boleh assume sistem kewangan kita kebal daripada cyberattack.
Tapi kalau nak fikir dari perspektif hackers, daripada korang ambil duit dalam akaun bank yang tak banyak sangat tu, apa kata korang tolong hilangkan sekali semua rekod hutang aku.
Baru betul-betul membantu. 😂
Tapi seriously, kalau korang masih risau, ada beberapa langkah yang boleh dibuat.
1. Have extra cash on hand.
Sediakan sedikit cash berdasarkan 2–3 hari punya perbelanjaan untuk kegunaan sekiranya berlaku gangguan sistem perbankan.
2. Keep records of your accounts.
Ambil screenshots atau simpan rekod baki semua akaun bank, investment accounts dan e-wallet.
Bukan sebab nak paranoid, tapi supaya kita ada rekod untuk semak dan bandingkan sekiranya berlaku sesuatu yang mencurigakan.
Pastikan rekod tu disimpan dengan selamat dan jangan sesekali kongsi maklumat sensitif seperti password, PIN atau OTP.
3. Diversify your money.
Jangan letak semua duit dalam satu akaun atau bergantung kepada satu institusi kewangan sahaja.
Emergency fund untuk 6 bulan perbelanjaan boleh disimpan dalam akaun yang mudah diakses.
Kalau ada lebihan daripada emergency fund, boleh pertimbangkan untuk diversify ke dalam beberapa kelas aset yang berbeza, mengikut objektif dan tahap risiko masing-masing.
E-wallet pun boleh jadi salah satu alternatif untuk pembayaran harian, tetapi jangan anggap semua e-wallet mempunyai perlindungan dan ciri keselamatan yang sama seperti akaun bank.
4. Make use of your credit card.
Untuk yang ada credit card, kalau berlaku gangguan sementara pada savings account, credit card boleh digunakan untuk transaksi jangka pendek.
Asalkan ada kemampuan untuk bayar balik sepenuhnya bila statement keluar.
Jangan pula sebab bank kena hack, kita tambah hutang credit card. Sudahlah.
Pada aku, isu sebenarnya bukan sama ada kita patut keluarkan semua duit daripada bank atau tidak.
Tetapi sejauh mana kita dah bersedia kalau satu institusi kewangan, satu sistem pembayaran atau satu platform pelaburan mengalami gangguan?
Kita tak boleh kawal bila sesuatu sistem kena hack.
Tapi kita boleh kawal bagaimana kita susun kewangan supaya tak terlalu bergantung kepada satu tempat sahaja.
Dalam financial planning, kita bukan sekadar fikir berapa banyak pulangan yang boleh kita dapat.
Kita juga kena fikir bagaimana nak pastikan kita masih boleh meneruskan kehidupan kalau sesuatu yang tak dijangka berlaku.
Diversification bukan hanya untuk investment returns. Liquidity dan accessibility pun sebahagian daripada financial planning.