Mindset ni kena ubah.
Bulanan boleh bayar, tak semestinya kita mampu.
Bayangkan kalau 60% daripada gaji habis setiap bulan untuk bayar hutang.
Gaji RM10,000.
RM6,000 pergi kepada hutang.
Tolak EPF dan cukai, mungkin tinggal sekitar RM3,000 lebih untuk semua benda lain.
Agak-agak setiap bulan dia tengah tambah hutang atau asset?
Lepas tu setiap bulan mula kira:
“Berapa bulan lagi nak tunggu bonus?”
“Tunggu increment.”
“Payment kereta lagi 8 bulan habis.”
“Loan ni lagi 2 tahun.”
“Nanti bila dah ada lebihan, insyaAllah aku tak buat dah.”
Betul kan?
Masalahnya, bila satu hutang habis, cashflow yang dah kosong tu selalunya tak kekal kosong.
Kita cari benda lain untuk isi.
Dulu nak berhutang bukan senang.
Aku dulu first year kerja, nak apply credit card pun kena reject. Konon nak apply Citibank dengan HSBC.
Sampai sekarang aku boikot dua-dua bank ni sebab dulu tak nak dekat aku. 😂
Nak apply housing loan dengan RHB pun hampir tak lepas.
Rumah RM100k jer.
Tapi lepas juga sebab saudara aku branch manager dekat situ.
Yang kelakarnya, aku hanya tahu yang dia ada bantu aku selepas loan dah approved, bila aku jumpa dia lebih setahun kemudian.
Masa tu aku ingat aku memang layak. 😂
Hari ni akses kepada hutang jauh lebih mudah.
Dan sebab tu kita kena lebih berhati-hati.
Ada benda memang mungkin susah nak lari daripada hutang.
Contohnya rumah.
Walaupun sebenarnya, kalau nak, boleh juga pilih untuk menyewa.
Tapi sekali lagi:
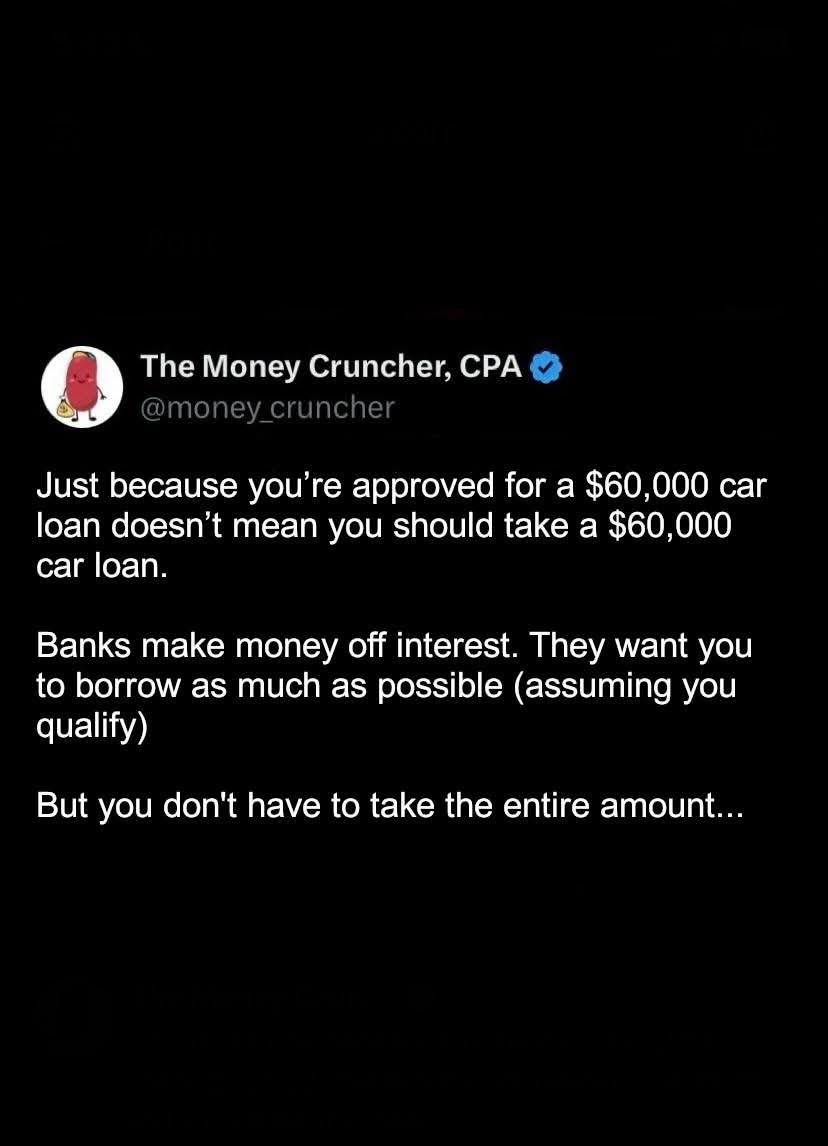
Apa yang bank boleh approve dengan apa yang kita mampu adalah dua level yang berbeza.
Contoh.
Berdasarkan cashflow kita, mungkin kita rasa:
“Aku selesa kalau total kos rumah maksimum RM2,500 sebulan.”
Dah termasuk loan, takaful/insurance, maintenance, repair, cukai, dan kos-kos lain.
Tapi bank tengok income kita dan boleh approve sampai RM5,000 sebulan.
So apa yang ramai orang buat?
Fokus kepada RM5,000.
Sebab itu yang bank kata kita boleh.
Bukan sebab itu yang kita sebenarnya mampu.
Dari segi matematik, urus kewangan sebenarnya tak susah sangat.
Income masuk.
Tolak perbelanjaan.
Tolak komitmen.
Pastikan cashflow positif.
Simpan.
Labur.
Ulang.
Yang susah ialah bila keputusan kewangan dah bercampur dengan emosi.
Nak rumah yang lebih besar.
Nak kereta yang lebih mahal.
Nak hidup macam orang lain.
Nak reward diri.
Nak rasa “aku dah kerja keras, aku layak”.
Dan hutang bagi kita satu ilusi yang sangat menarik:
Kita boleh menikmati benda hari ini, dan bayar kemudian.
Sebab tu soalan yang patut kita tanya bukan:
“Bank boleh approve berapa?”
Tapi:
“Kalau bank tak bagi aku pinjam duit, dengan duit aku sendiri, aku sanggup bayar berapa?”
Itulah angka yang lebih dekat dengan kemampuan sebenar kita.