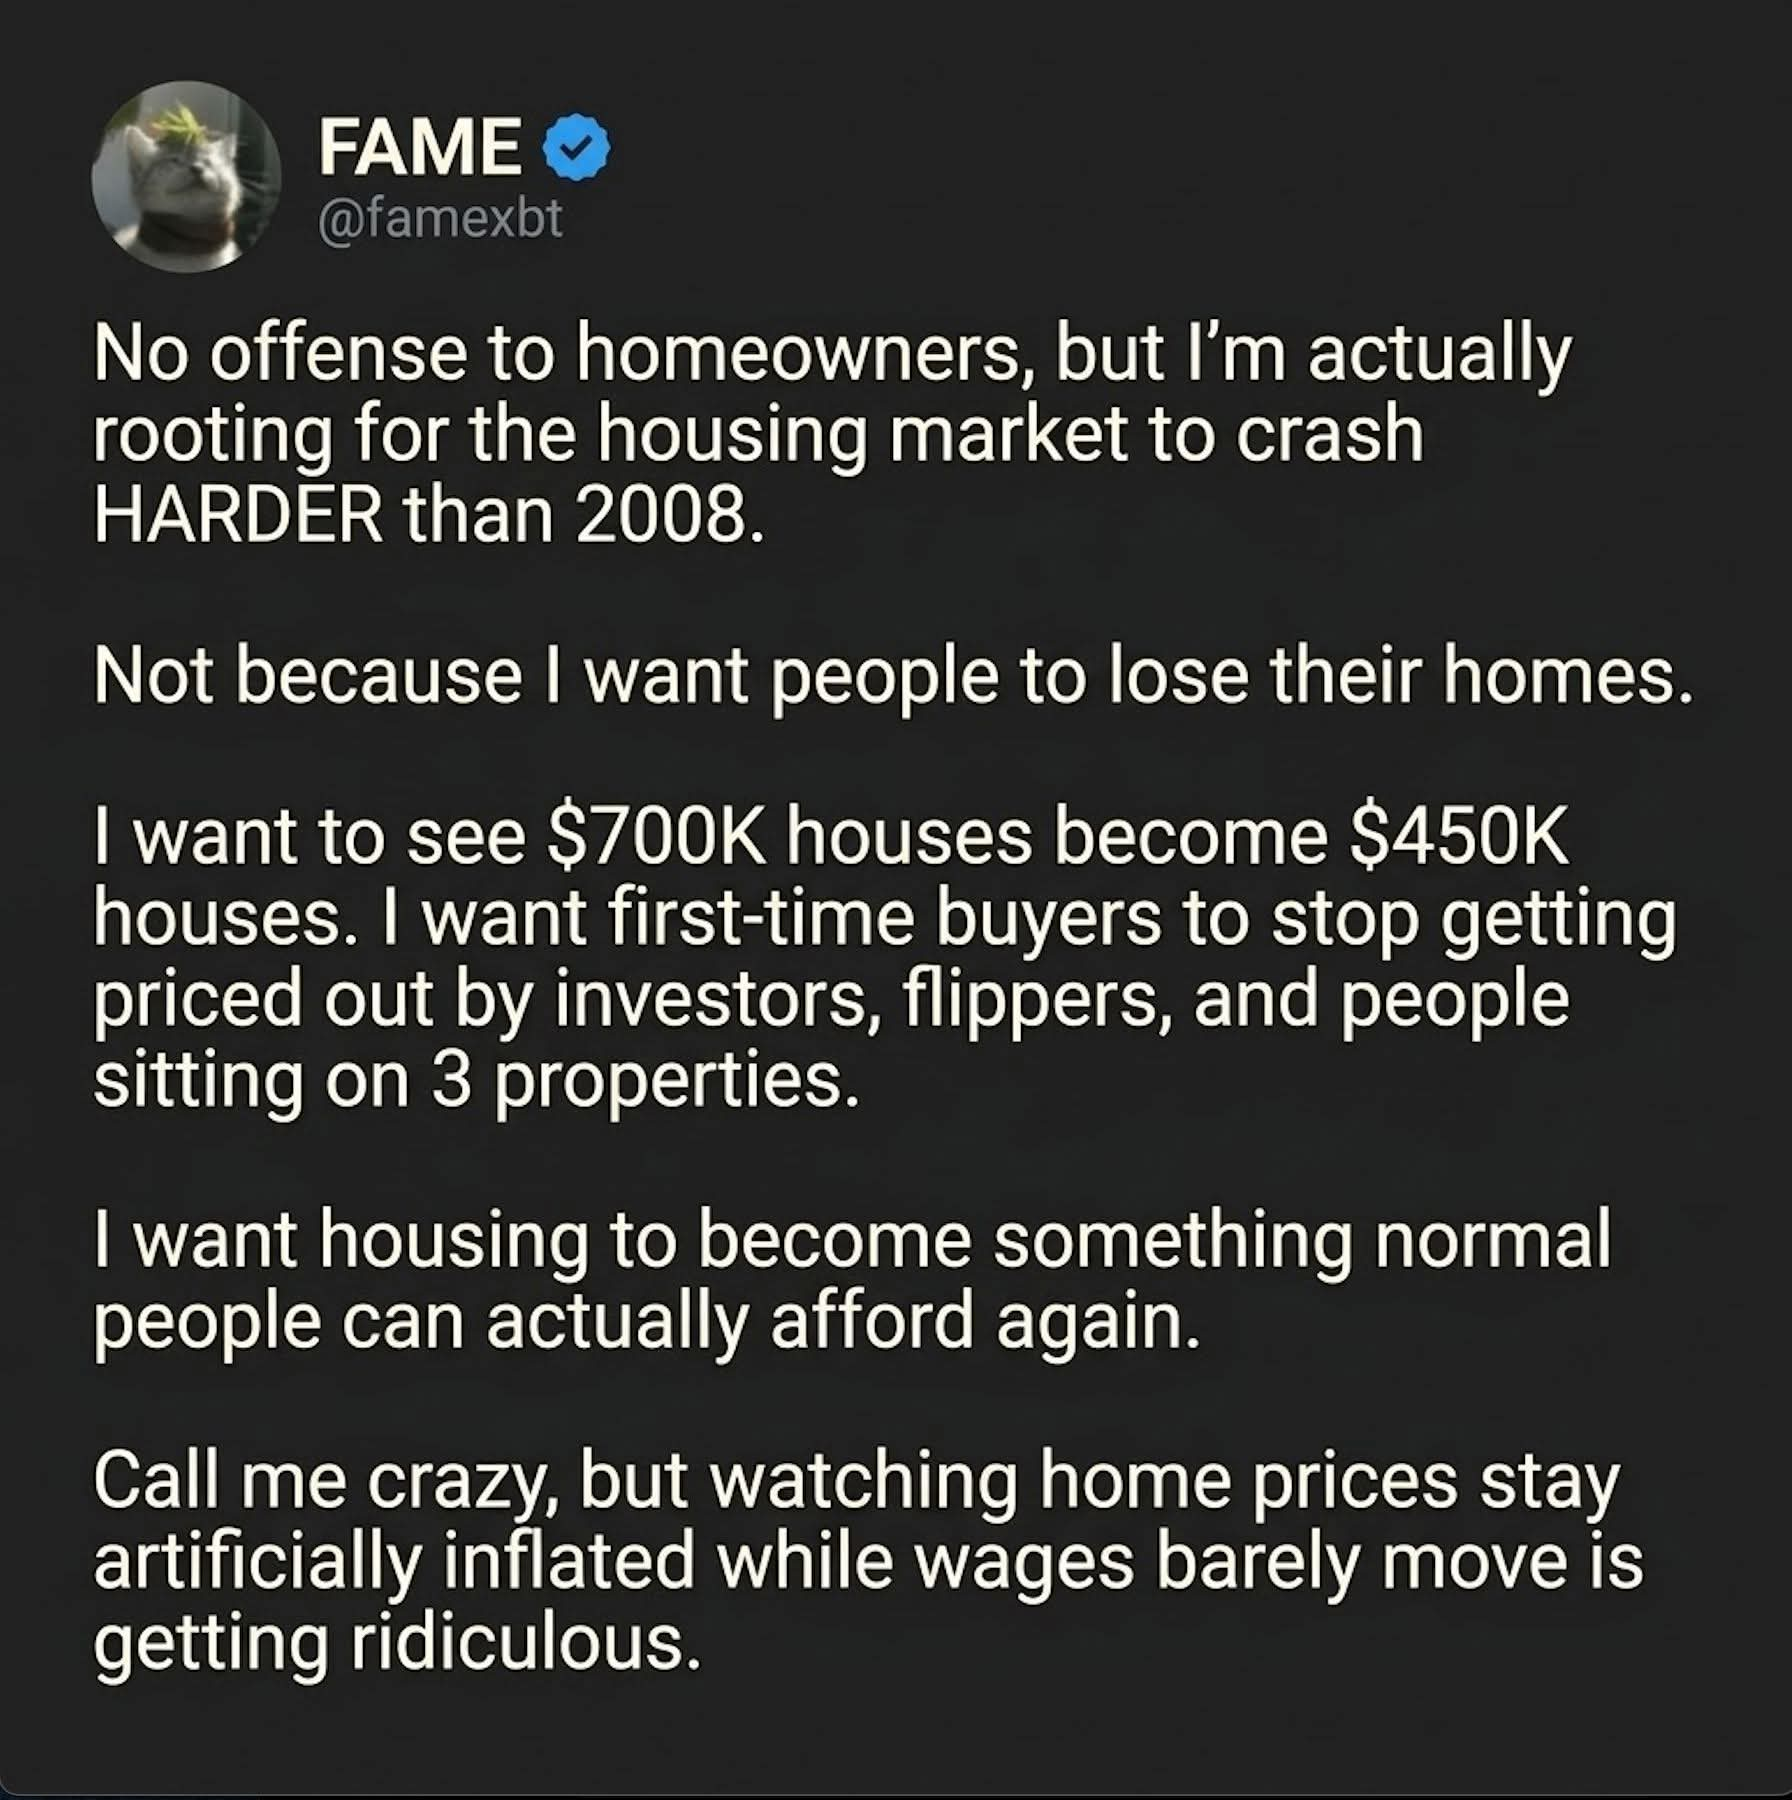
Saya nampak satu post yang agak menarik.
“I’m actually rooting for the housing market to crash harder than 2008…”
Alasannya bukan sebab dia nak orang hilang rumah.
Dia nak rumah $700k jadi $450k supaya first-time buyer boleh beli rumah semula.
Bila baca, saya terfikir:
Kalau benda macam ni berlaku di Malaysia, apa sebenarnya yang akan jadi kepada kewangan kita?
Sebab ramai orang tengok harga rumah jatuh = bagus untuk pembeli.
Tapi itu cuma satu bahagian daripada cerita.
Apa yang berlaku di US pada 2008?
2008 bukan sekadar “harga rumah jatuh”.
Ia bermula dengan terlalu banyak pinjaman mortgage berisiko, leverage yang tinggi dan produk kewangan yang berkait dengan mortgage.
Bila harga rumah mula jatuh, ramai peminjam yang berhutang lebih tinggi daripada nilai rumah.
Kemudian berlaku pula kehilangan pekerjaan, default mortgage, tekanan kepada bank dan institusi kewangan, credit tightening dan akhirnya recession.
Harga rumah US jatuh kira-kira 30% dari puncak pertengahan 2006 hingga pertengahan 2009.
Dalam tempoh yang sama, S&P 500 jatuh kira-kira 57% dari peak 2007 hingga bottom Mac 2009.
Unemployment pula akhirnya mencecah 10%.
Jadi masalahnya bukan:
“Rumah aku turun harga.”
Tetapi:
“Rumah aku turun harga + hutang aku masih sama + pelaburan aku jatuh + ekonomi recession + income aku mungkin terjejas.”
Itu yang bahaya.
Sekarang bayangkan perkara sama berlaku di Malaysia.
Contohnya:
Rumah RM600k.
Deposit RM60k.
Loan RM540k.
Kemudian harga rumah jatuh 30%.
Rumah yang dibeli RM600k tadi sekarang bernilai:
RM420k.
Tapi loan kita mungkin masih sekitar RM500k.
Atas kertas:
RM420k rumah
RM500k hutang
Kita dah ada negative equity.
Tapi adakah kita terus bankrupt?
Tak semestinya.
Kalau kita masih ada kerja, cashflow positif dan mampu bayar installment, kita boleh duduk dalam rumah itu macam biasa.
Harga rumah jatuh tak semestinya bermaksud masalah kewangan.
Masalah sebenar ialah apabila cashflow turut jatuh.
Contohnya seseorang ada:
RM1 juta property
RM800k mortgage
RM20k cash
RM50k investment
Kemudian property jatuh 30%.
Nilai rumah jadi RM700k.
Hutang masih RM800k.
Dia bukan sahaja ada negative equity.
Dia juga mungkin tak ada liquidity.
Kemudian recession berlaku.
Income turun.
Rental turun.
Business sales turun.
Portfolio investment turun.
Dan bank pula mungkin menjadi lebih berhati-hati untuk memberi pinjaman.
Itulah financial stress yang sebenar.
Tapi kalau seseorang tak ada rumah?
Menariknya, dia mungkin berada dalam kedudukan yang lebih fleksibel.
Contohnya dia menyewa, ada cash RM200k, investment RM300k dan tiada mortgage.
Kalau rumah turun 30%, nilai net worth dia tak semestinya jatuh kerana dia tak memiliki rumah tersebut.
Malah, kalau income dia kekal stabil, dia mungkin mempunyai lebih banyak pilihan untuk membeli apabila harga menjadi lebih rendah.
Tapi sekali lagi ada syarat.
Dia mesti masih ada income.
Sebab kalau housing crash berlaku bersama recession, saham jatuh, business jatuh dan unemployment naik…
dia pun terkena tempias.
Sebab itu saya rasa kita jangan terlalu fokus kepada “harga rumah”.
Soalan yang lebih penting ialah:
“Kalau harga rumah turun 30%, apa yang akan berlaku kepada kewangan aku?”
Sebab dua orang boleh memiliki rumah RM1 juta yang sama.
Seorang:
RM900k loan
RM10k cash
RM20k investment
cashflow bulanan cukup-cukup
Seorang lagi:
RM500k loan
RM200k cash
RM500k investment
cashflow bulanan besar
Kalau rumah kedua-duanya jatuh 30%…
harga rumah mereka turun sama banyak.
Tapi risiko kewangan mereka tak sama.
Dan sebenarnya, Malaysia sekarang bukan berada dalam situasi 2008 US.
Data BNM setakat akhir 2025 menunjukkan household debt-to-GDP Malaysia pada 84.8%, median DSR untuk outstanding household loans 33%, household loan impairment ratio 1.0%, dan median LTV untuk outstanding housing loans sekitar 70.3%. BNM juga menyatakan buffer LTV ini mengurangkan risiko negative equity sekiranya harga rumah jatuh.
Median household income Malaysia pula ialah RM7,017 sebulan pada 2024.
Jadi kalau kita nak bincang tentang housing affordability, jangan hanya tengok:
“Rumah patut murah.”
Tengok juga:
harga rumah berbanding income,
deposit,
jumlah hutang,
monthly cashflow,
interest rate,
job security,
dan berapa banyak liquidity yang kita ada.
Sebab akhirnya…
Rumah mahal tak semestinya buat kita kaya.
Rumah jatuh harga tak semestinya buat kita miskin.
Yang lebih penting ialah:
berapa banyak kita berhutang, berapa banyak cashflow yang kita ada, berapa banyak liquidity kita simpan dan berapa lama kita boleh survive kalau income terganggu.
Harga asset adalah satu perkara.
Kemampuan kita menanggung asset tersebut adalah perkara yang jauh lebih penting.
Dan kalau anda sedang berharap housing market crash supaya boleh beli rumah murah…
pastikan anda juga ada cash dan income yang cukup untuk membeli ketika orang lain sedang panik menjual.
Sebab masa harga r