Bila kena “forced saving”, secara tak sedar kita sebenarnya sedang build future asset dan financial buffer untuk diri sendiri.
Teringat satu post yang aku baca recently.
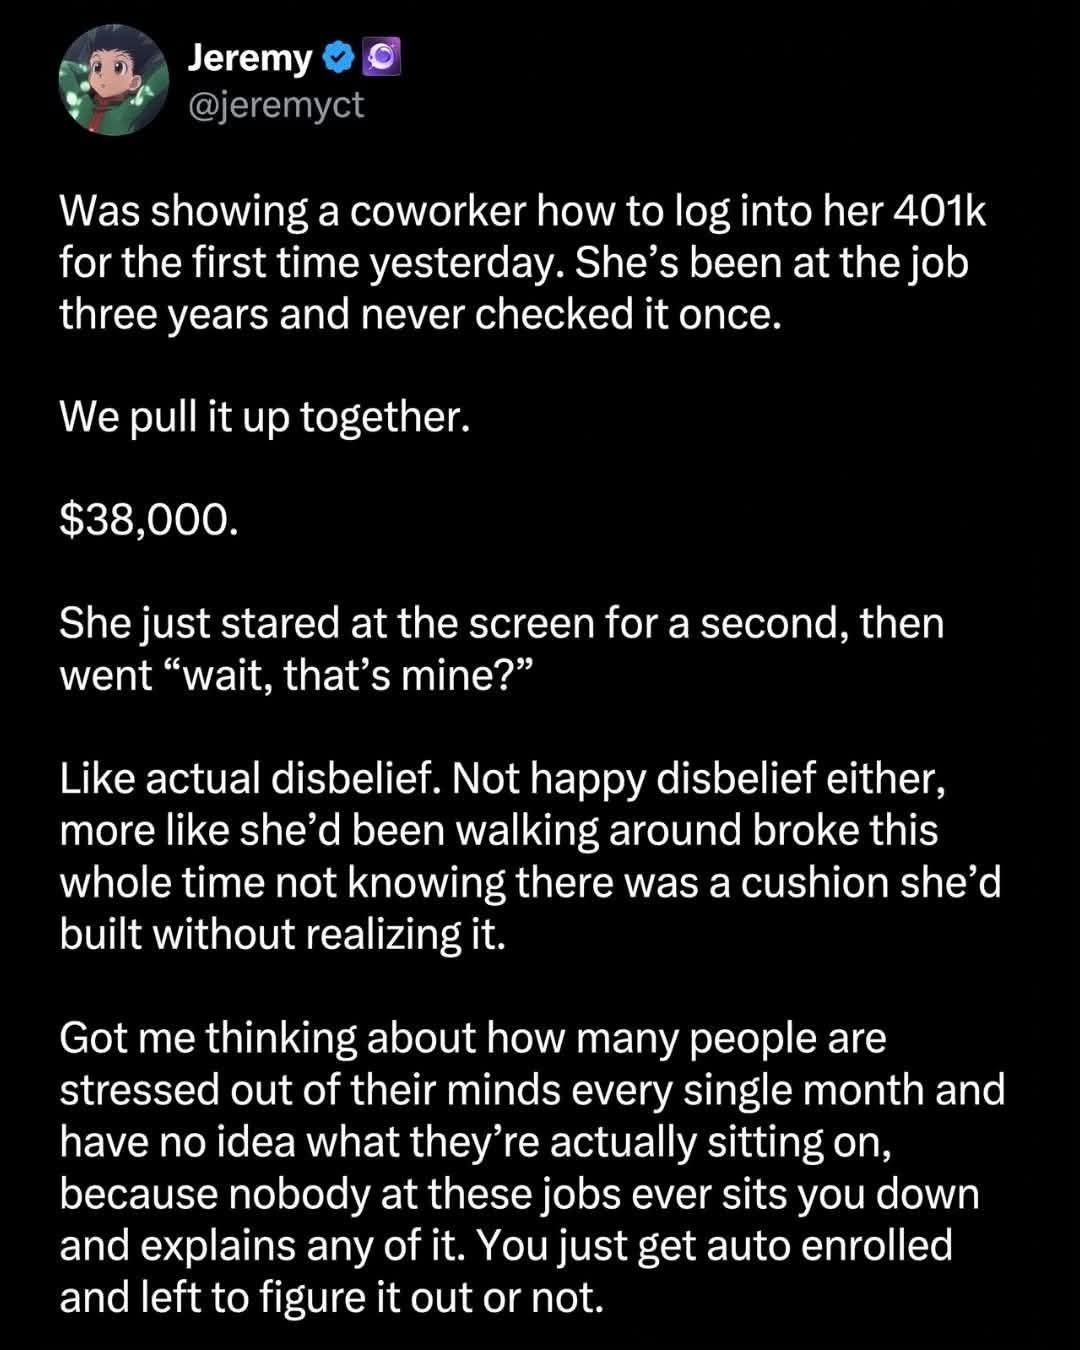
Ada seorang pekerja di US yang dah 3 tahun bekerja dengan company. Dia tak pernah pun check akaun 401(k) dia.
Bila colleague tunjukkan balance dia:
USD38,000.
Dia sampai terkejut.
“Wait… that’s mine?”
Dia bukan tak pernah menyimpan.
Dia cuma tak sedar yang selama ni dia sebenarnya sedang membina satu financial cushion untuk diri sendiri.
Kat Malaysia, kita ada benda yang lebih kurang sama — EPF.
Bila kita makan gaji, setiap bulan sebahagian daripada gaji kita automatically masuk EPF.
Kalau kita ambil contoh seorang fresh graduate yang mula dengan gaji RM2,000 sebulan, dan gaji naik 3% setahun.
Dengan caruman EPF sebanyak 24% — 11% daripada pekerja + 13% daripada majikan — lebih kurang RM480 daripada salary bulan pertama akan masuk EPF.
Kita mungkin rasa:
“Alah, gaji dah kecil, kena potong EPF lagi…”
Tapi sebenarnya, duit tu sedang dipaksa masuk ke future kita.
Kalau kita andaikan EPF memberikan pulangan purata 6% setahun, selepas 3 tahun, dia dah boleh mempunyai sekitar RM19,800 dalam EPF.
Dan dia mungkin tak rasa pun dia “menyimpan” RM19,800.
Sebab setiap bulan sistem yang buat.
Sekarang compare dengan seorang gig worker.
Dia mungkin dapat RM3,000 sebulan.
Lebih tinggi daripada pekerja tadi.
Tapi dia tak ada EPF deduction, dan dia pula terlupa / tak disiplin untuk save.
Selepas 3 tahun:
RM3,000 × 36 bulan = RM108,000 income.
Tapi financial asset yang terkumpul daripada saving:
RM0.
Meanwhile, pekerja yang bermula dengan RM2,000 tadi:
Income dia lebih rendah, tetapi dia dah ada ~RM19,800 sitting in his EPF.
Bukan sebab dia lebih pandai mengurus duit.
Bukan sebab dia lebih kaya.
Sebab sistem telah “force” dia untuk save.
Dan ini sebenarnya antara sebab kenapa aku rasa forced saving sangat powerful.
Manusia memang mudah fikir:
“Bulan ni banyak commitment.”
“Nanti bulan depan aku save.”
“Bonus nanti aku simpan.”
“Bila income dah naik, baru aku start.”
Masalahnya, 10 tahun kemudian pun mungkin masih belum start.
Sebab itu dalam financial planning, secara umum kita mahu ada allocation untuk future goals — retirement, education, financial independence dan sebagainya.
Kalau seseorang bekerja sendiri atau bekerja di luar negara yang tak ada sistem macam EPF, dia kena create his own forced saving mechanism.
Sebab kalau tak…
Income boleh naik.
Lifestyle boleh naik.
Perbelanjaan boleh naik.
Tapi asset tak semestinya naik.
Dan selepas 10–15 tahun bekerja, seseorang boleh mempunyai income yang jauh lebih tinggi tetapi savings yang sangat sedikit.
Jadi jangan pandang kecil duit yang kita rasa “terpaksa hilang” setiap bulan.
Kadang-kadang kita bukan kehilangan duit.
Kita sebenarnya sedang membayar diri kita sendiri untuk masa depan.
Dan yang paling menarik tentang compounding:
RM500 bulan ni nampak kecil.
RM500 bulan depan pun nampak kecil.
Tapi bila duit tu masuk setiap bulan, bertahun-tahun, dan pulangan pula dikompaun…
small amounts can become a very meaningful asset.
Maybe one day kita buka akaun EPF dan tengok balance tu, kita pun akan cakap:
“Eh… semua ni duit aku?”
Padahal kita dah build it quietly for years.